Rekentools
 Afspraak
 Kennisbank

Wat doet de hypotheekrente de komende kwartalen?
(update september 2026)
Geschreven door onze financieel journalist Michiel Pekelharing. Deze renteverwachting geeft zijn persoonlijke mening weer en is niet bedoeld als professioneel advies.
De rente is de afgelopen maanden over de brede linie stevig gestegen. Toch zijn er goede redenen om aan te nemen dat het om een tijdelijke hobbel gaat en niet om een structurele trendomslag. Een belangrijk deel van de huidige inflatiedruk uit energie verdwijnt volgend jaar uit de jaar-op-jaarvergelijking, als de olieprijs niet opnieuw fors stijgt.
Waarom de hypotheekrente nu stijgt
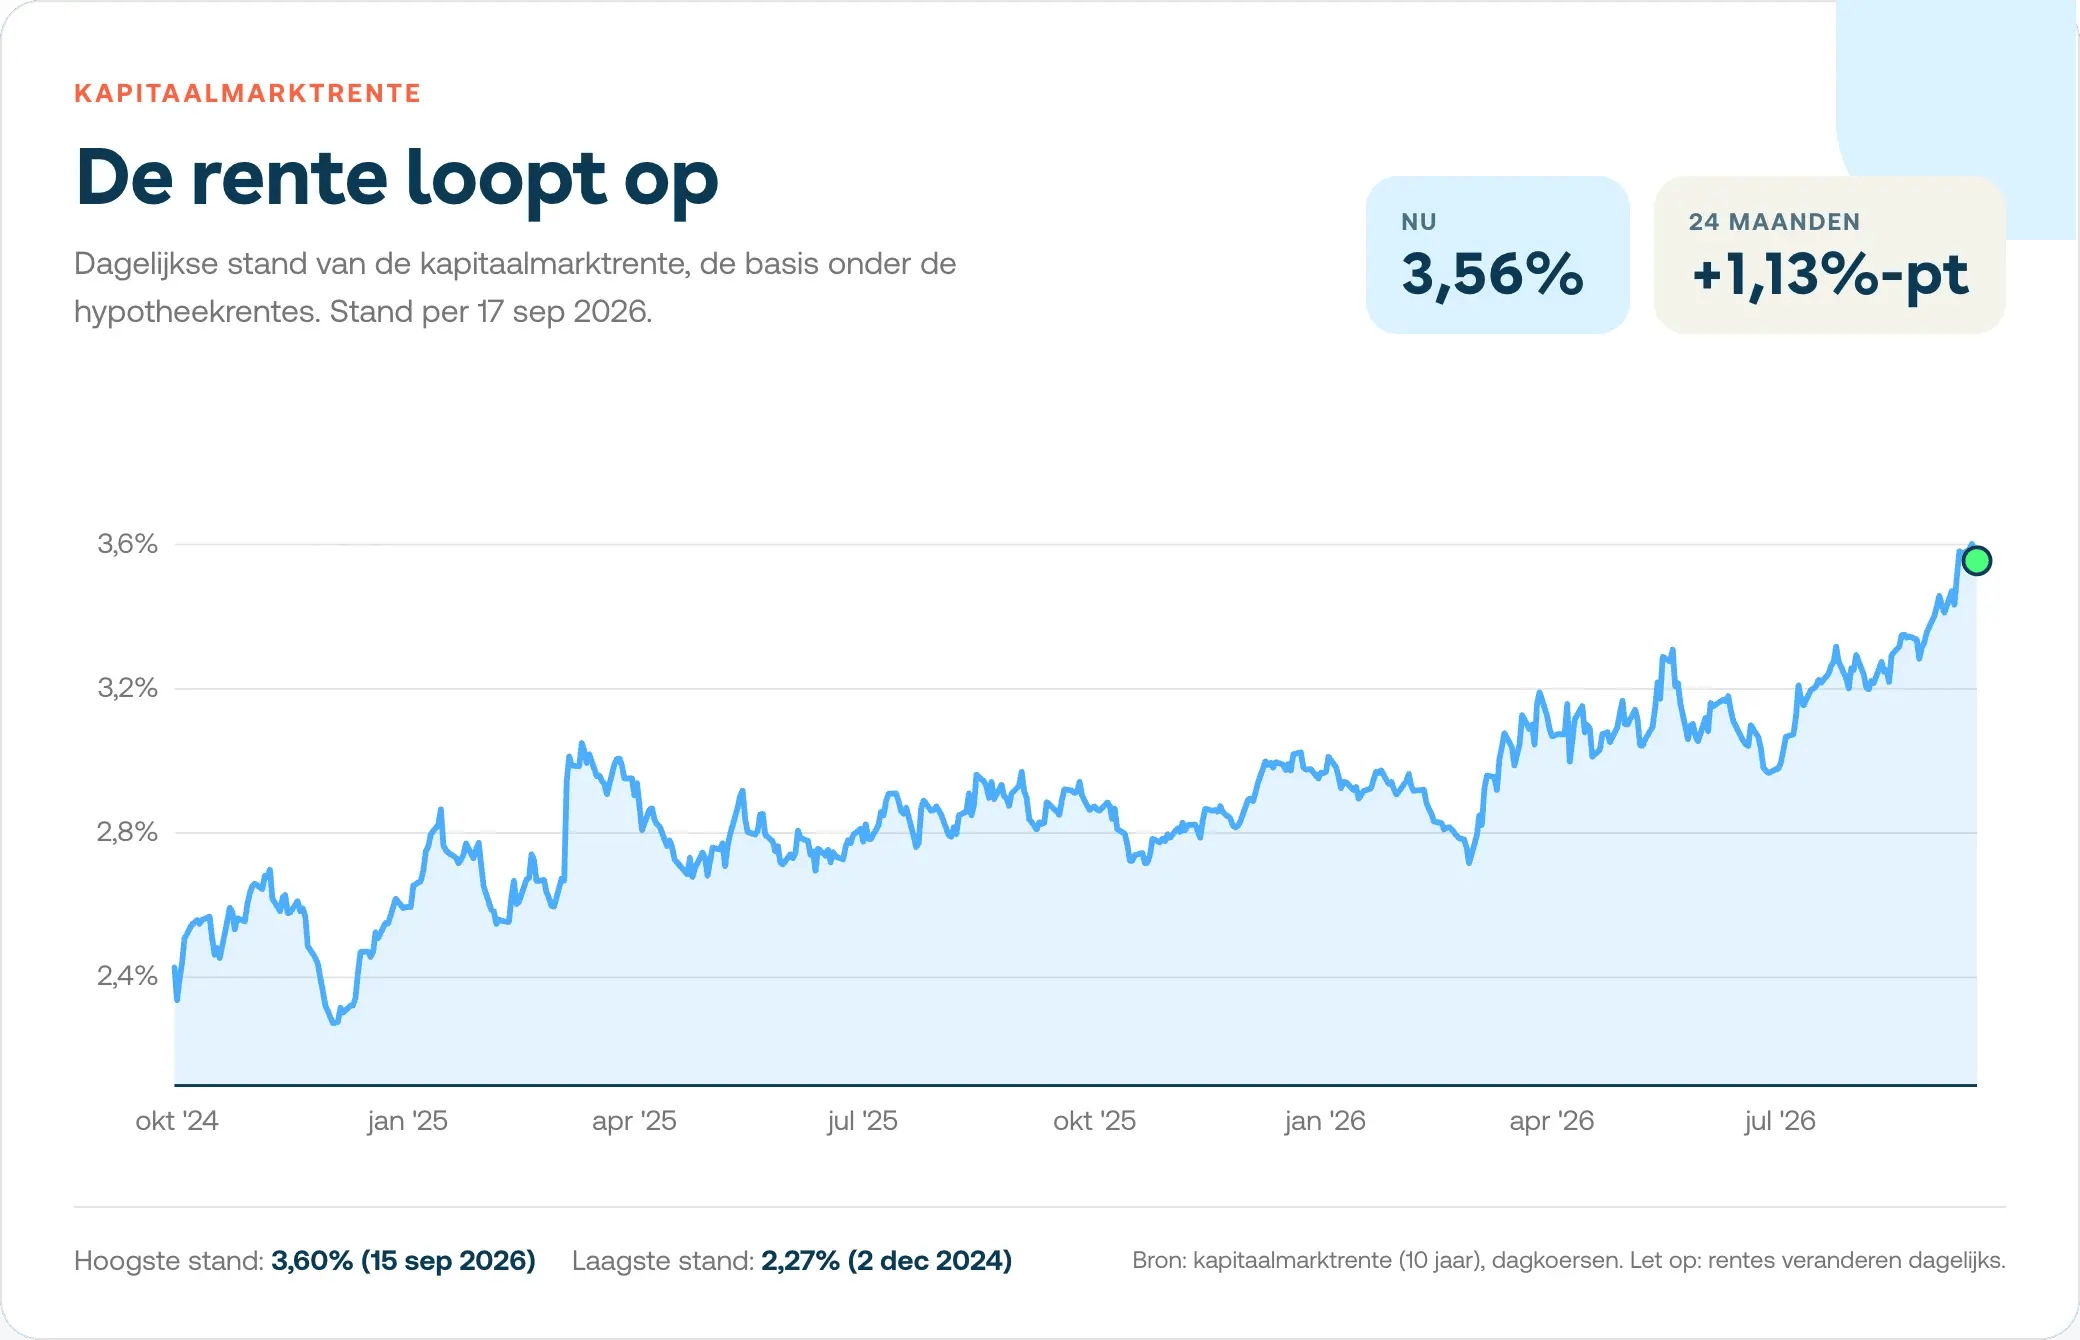
Op de rentemarkten neemt de onrust de afgelopen weken behoorlijk toe. Voor huizenkopers en oversluiters is vooral van belang wat er gebeurt met de Nederlandse 10 jaars-staatsleningen. Aan deze rente is namelijk het belangrijkste hypotheektarief gekoppeld. Waar de 10 jaars-rente in het voorjaar nog rond de 2,7% bewoog, is die inmiddels opgelopen tot ruim 3,5%. Omdat hypotheekverstrekkers dit tarief met een opslag doorberekenen, is de hypotheekrente voor vrijwel alle looptijden meegestegen. Dat roept de vraag op of dit het begin is van een langere periode met hogere rentes, of een tijdelijke uitschieter.
Het antwoord zit in de oorzaak van de stijging. De oorlog in Iran heeft de olieprijs een flinke duw omhoog gegeven. Hogere energieprijzen werken direct door in de inflatiecijfers. In juli lag de inflatie in de eurozone op 2,9%, ruim boven de ECB-doelstelling van 2%. De centrale bank reageerde op 10 september met een renteverhoging van 25 basispunten, waardoor de depositorente uitkomt op 2,5%. Obligatiebeleggers hebben de hogere inflatieverwachtingen ingeprijsd, met een hogere kapitaalmarktrente als gevolg.
Waarom dit een hobbel is en geen trendomslag
Een inflatiegolf die wordt veroorzaakt door een energieschok heeft in de regel een tijdelijk karakter. Inflatie meet de prijsstijging ten opzichte van een jaar eerder. Als de olieprijs de komende twaalf maanden niet nog een keer een sprong maakt, valt de stijging van dit jaar over een jaar automatisch uit de vergelijking. De inflatie zakt dan vanzelf terug, ook als olie duur blijft. Daar komt bij dat er in de eurozone verder weinig is dat de inflatieverwachtingen opstookt. De economische groei ligt nog altijd behoorlijk laag, met een verwachte groei van slechts 0,9% volgens de ECB. De huidige formulering presenteert een economische relatie bijna als zekerheid. “Doorgaans” maakt er een algemene economische redenering van zonder de argumentatie zwakker te maken.
Het meest waarschijnlijke scenario is dan ook dat de rente de komende tijd weer gaat dalen, zodra duidelijk wordt dat de inflatiepiek achter ons ligt.
Korte rente: eerst omhoog, daarna omlaag
De ECB heeft de beleidsrente verhoogd en sluit een verdere stap niet uit, al beslist de centrale bank per vergadering op basis van de actuele cijfers. Voor de korte hypotheekrentes betekent dit dat de bodem er voorlopig uit is. Maar zodra de inflatie in de loop van volgend jaar weer richting de 2% zakt, ontstaat er juist ruimte voor renteverlagingen. De variabele rente en de korte rentevaste periodes profiteren daar als eerste van.
Lange rente: hardst gestegen, meeste ruimte omlaag
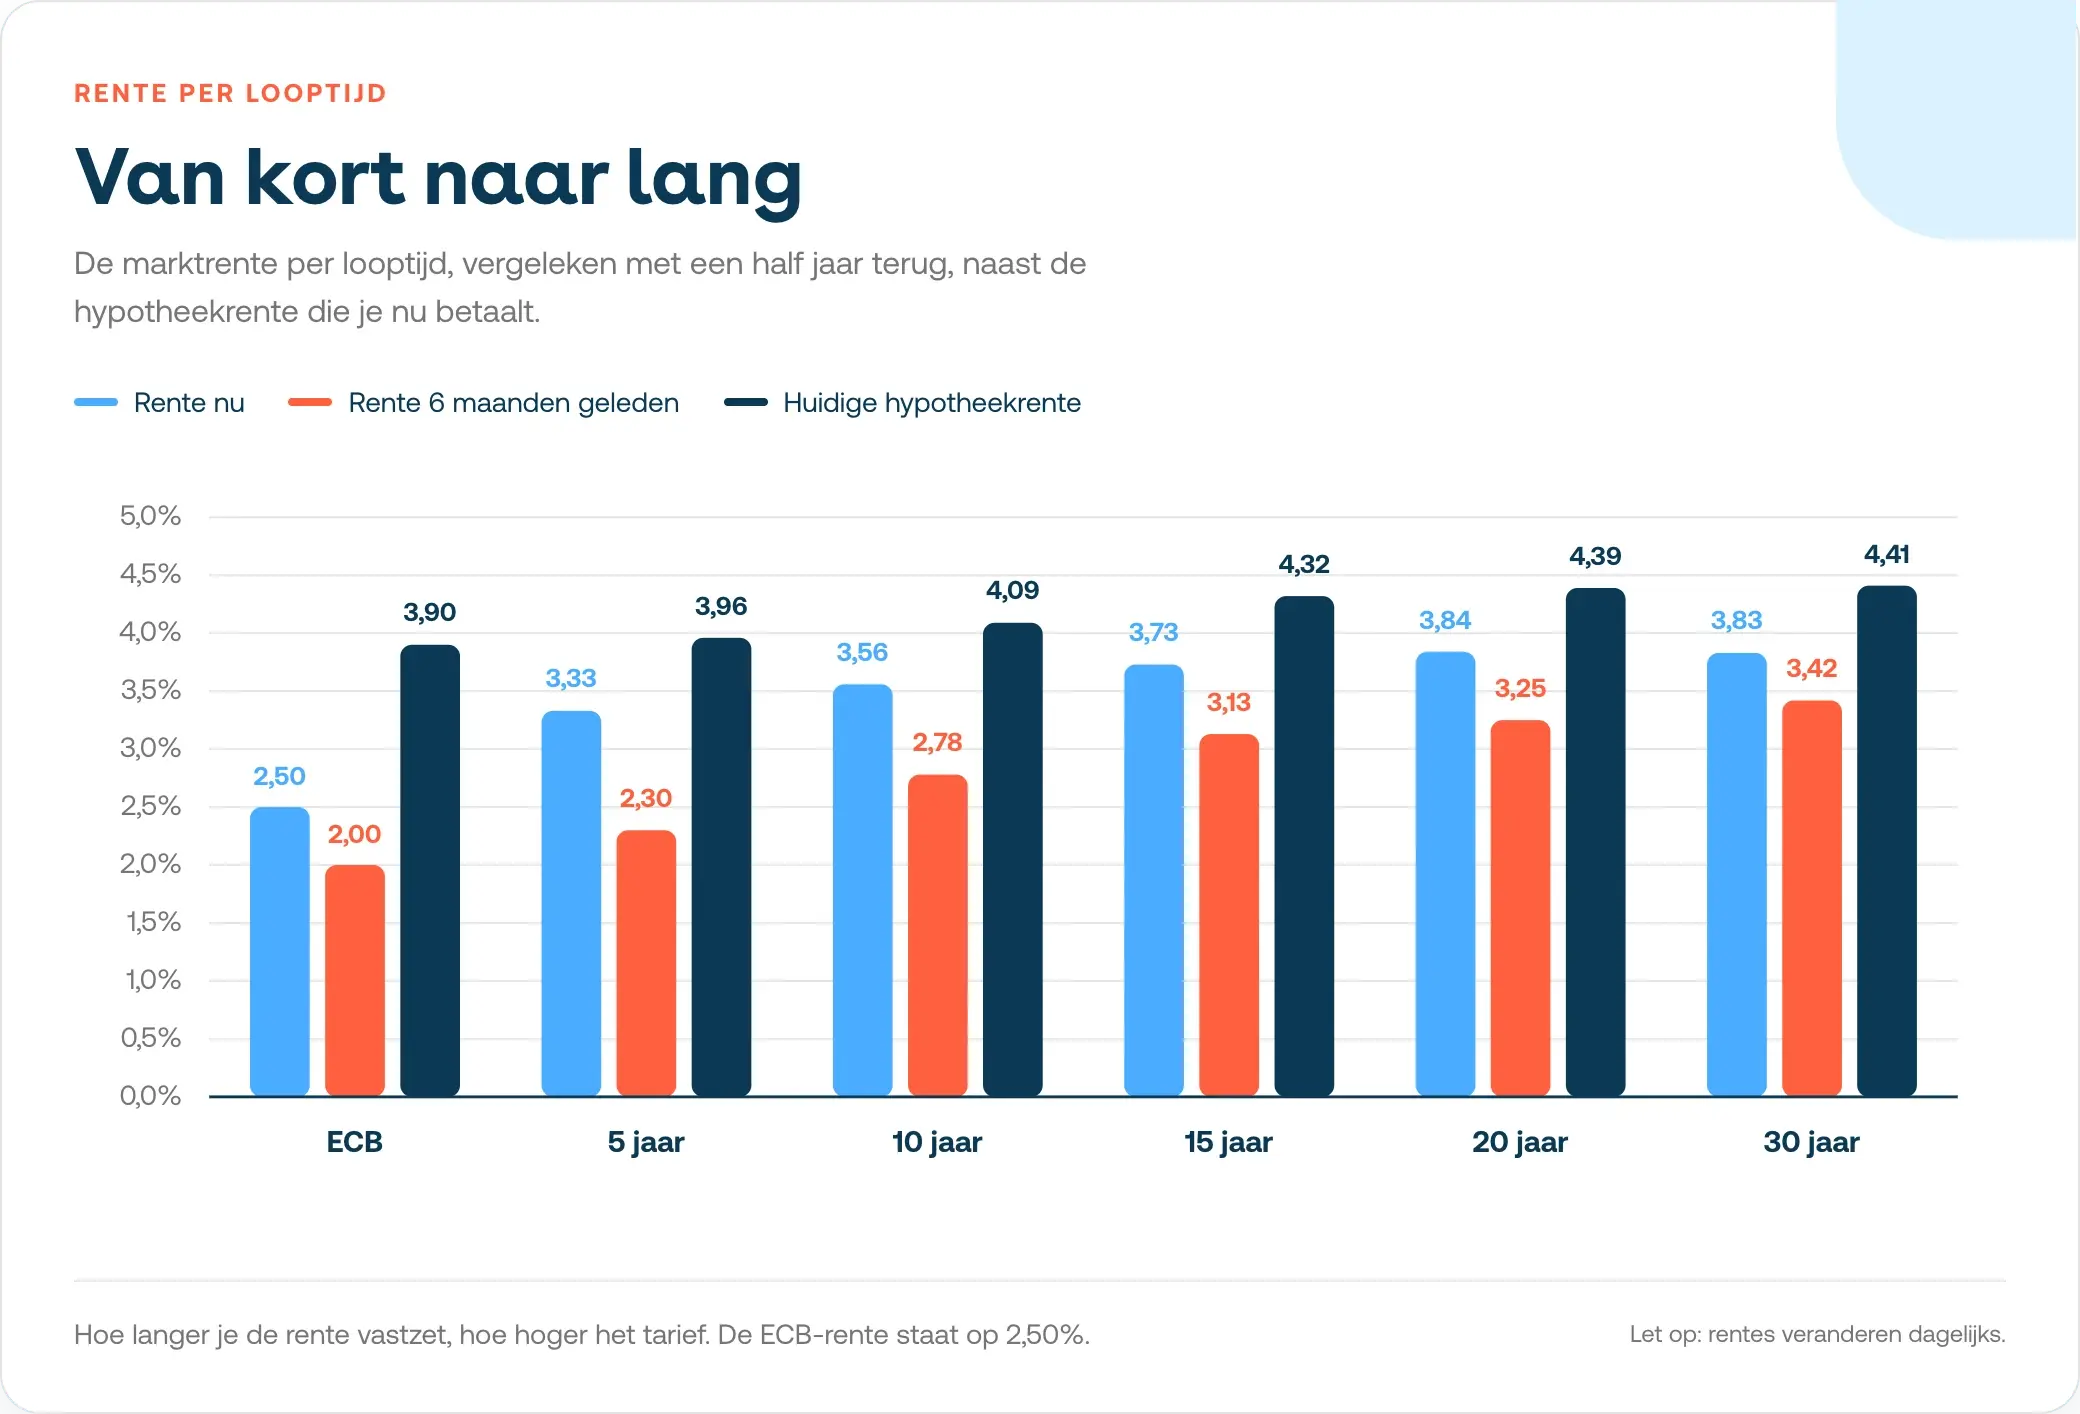
De 5- en 10 jaars-rente zijn de afgelopen maanden het meest gestegen. Deze looptijden reageren het sterkst op de inflatieverwachtingen voor de komende jaren. Dat betekent ook dat ze het hardst omlaag kunnen als die verwachtingen weer afkoelen. De heel lange rentes van 20 jaar en langer zijn beduidend minder snel gestegen. Het gevolg is dat het renteverschil tussen 5 en 20 jaar vast inmiddels nog maar half zo groot is als in het voorjaar.
Wat moet ik als huizenkoper of oversluiter doen?
Wie verwacht dat de lange rente over een jaar lager staat – wat met het oog op de inflatiehobbel een begrijpelijke aannam is - kan die daling voor zijn met een variabele rente. Bij een dalende variabele rente kunnen je maandlasten sneller meebewegen. Stijgt de rente juist verder, dan kunnen je lasten ook oplopen. Wel moet je een schommelende maandlast kunnen dragen. Wie juist zekerheid belangrijk vindt, kan een rentevaste periode van 20 jaar overwegen. Het renteverschil tussen 5 en 20 jaar vast is kleiner geworden, waardoor langdurige rentezekerheid relatief minder extra kost dan in het voorjaar. Wie nu 5 of 10 jaar vastzet, kiest voor looptijden waarin de rente de afgelopen maanden relatief sterk is opgelopen.
Michiel Pekelharing is financieel journalist met ruim 25 jaar ervaring in de beleggingswereld. Deze column bevat zijn persoonlijke visie op de renteontwikkeling en is niet bedoeld als persoonlijk financieel of hypotheekadvies.

Renteverwachting ABN AMRO
- Kortlopende hypotheekrente, zoals variabel en één tot vijf jaar vast: stijgt naar verwachting licht
- Langlopende hypotheekrente, zoals tien jaar vast: blijft naar verwachting stabiel
De ECB verhoogde de depositorente op 17 juni 2026 van 2% naar 2,25%. ABN AMRO verwacht later dit jaar nog een verhoging van 0,25 procentpunt. Daardoor kan vooral de hypotheekrente met een korte rentevaste periode iets verder oplopen.
Voor langere rentevaste periodes ziet ABN AMRO meer rust. De rente op Nederlandse tienjarige staatsobligaties ligt rond de 3,2% en is de afgelopen weken gestabiliseerd. Daardoor verwacht de bank dat ook de hypotheekrente voor langere rentevaste periodes voorlopig weinig verandert.
Vanaf 2027 verwacht ABN AMRO dat zowel de korte als de lange hypotheekrente geleidelijk weer daalt.
Bron: ABN Amro Hypotheekrenteverwachting - 3 augustus 2026. https://www.abnamro.nl/nl/prive/hypotheken/actuele-hypotheekrente/voorspelling-ontwikkeling-hypotheekrente.html

Renteverwachting ING
- Kortlopende en variabele hypotheekrente: blijft naar verwachting redelijk stabiel
- Langlopende hypotheekrente: blijft naar verwachting redelijk stabiel
De rente voor hypotheken met een korte rentevaste periode beweegt vooral mee met de geldmarktrente. Die wordt sterk beïnvloed door het rentebeleid van de Europese Centrale Bank (ECB). ING verwacht hier voorlopig geen grote bewegingen. Daardoor verandert ook de korte hypotheekrente naar verwachting weinig.
Voor langere rentevaste periodes kijkt ING vooral naar de kapitaalmarktrente. Ook daar verwacht de bank geen grote veranderingen. Daardoor ligt het voor de hand dat hypotheekrentes voor langere rentevaste periodes voorlopig rond het huidige niveau blijven.
Kortom: ING verwacht op dit moment vooral rust in de hypotheekrente, zowel voor korte als langere rentevaste periodes.
Voor langere hypotheekrentes kijkt ING vooral naar de kapitaalmarktrente. Die is sinds de vredesgesprekken tussen de Verenigde Staten en Iran en de dalende olieprijzen iets gedaald. Daardoor hebben hypotheekverstrekkers langlopende hypotheekrentes de afgelopen periode wat verlaagd. ING verwacht dat de kapitaalmarktrentes aan het einde van dit jaar ongeveer op het huidige niveau liggen. Dat vergroot de kans dat ook langlopende hypotheekrentes redelijk stabiel blijven.
Bron: ING Hypotheekrenteverwachting - 29 juli 2026 https://www.ing.nl/particulier/hypotheek/actuele-hypotheekrente/hypotheekrente-verwachting