


 Rekentools
 Afspraak
 Kennisbank
Slimme én betrouwbare rekentools voor het beste resultaat

Alle banken
Onze rekentools vergelijken niet enkele, maar álle banken en verstrekkers. Zo weet je zeker dat je niets over het hoofd ziet.

Volledige controle
Met onze tools zie je wat er gebeurt als je aan de knoppen schuift. Sterker nog, je kunt er zelf mee schuiven. Dit geeft je de controle om zelf beslissingen te maken.

Betrouwbaar
Onze rekentools zijn gebouwd in samenwerking met gecertificeerde hypotheekadviseurs én de Consumentenbond.
Stappenplan voor een hypotheek als zzp'er

Hoeveel hypotheek kun je krijgen als zzp'er in 2026?
Onze tool heeft de volgende gegevens van je nodig om zo je hypotheek te berekenen voor je eigen bedrijf. Hierdoor weet je wat je maximaal kunt lenen als zzp'er.
- Zoek de jaarcijfers van je onderneming bij elkaar
- Geef aan wanneer je begonnen bent met je onderneming.
- Vul de jaarcijfers in van de afgelopen drie jaar
- Vul de prognose in van het huidige jaar
- Geef aan of je andere financiële verplichtingen hebt
- Klik op 'Bereken maximale hypotheek'

Jouw maximale hypotheek als zzp'er voor jouw situatie
Hypotheek voor startende zzp'ers
Als startende zzp'er is het lastiger om een hypotheek te krijgen. Hypotheekverstrekkers kijken namelijk naar de laatste drie jaar als zelfstandig ondernemer. Bij sommige banken kun je al na één jaar als ondernemer terecht. Vraag een hypotheekadviseur welke banken dit accepteren en of dit in jouw situatie mogelijk is.
Hypotheek zonder jaarcijfers
Het is helaas niet mogelijk om zonder jaarcijfers van je onderneming een hypotheek aan te vragen. Banken willen namelijk zekerheid over jouw jaarinkomen. Gelukkig is het niet meer altijd nodig om drie jaar aan jaarcijfers te laten zien. Bespreek met een hypotheekadviseur wat voor jouw situatie van toepassing is.
Combinatie van loondienst en zzp'er
Werk je zowel als ondernemer als in loondienst? En heb je een vast contract of een intentieverklaring? Dan kan een bank je vaste maandinkomen optellen bij je gemiddelde ondernemerswinst van de laatste drie jaar. Ben je net begonnen met ondernemen na een periode in loondienst? De bank kan dan je zzp-inkomen en vorige loondienst inkomen samenvoegen. Dit geeft je vaak meer opties. Ook in dit geval is het goed om jouw situatie met onze hypotheekadviseurs te bespreken, ze helpen je graag!

Inkomensverklaring als zzp'er
Een Inkomensverklaring Ondernemer is een uitgebreide financiële analyse van je bedrijf. Hierbij wordt drie jaar teruggekeken, of korter als je bedrijf nog geen drie jaar bestaat. Wil je een hypotheek aanvragen met NHG? Dan is de Inkomensverklaring bijna altijd verplicht. Voor hypotheken zonder NHG hangt het af van de bank waar je je hypotheek gaat afsluiten.

Hoe berekenen banken jouw zzp hypotheek?
Voor je toetsinkomen rekent de bank met de jaarcijfers van jouw bedrijf. Daarnaast wordt er rekening gehouden met de hypotheekrente, eventuele andere financiële verplichtingen, het inkomen van je partner (als je die hebt) en de kenmerken van de woning.
Let op: reken niet met ‘4,5x jouw inkomen per jaar’, zeker niet als zzp’er.
Anders pakt het in de praktijk vaak heel anders uit als je een hypotheek wilt aanvragen.

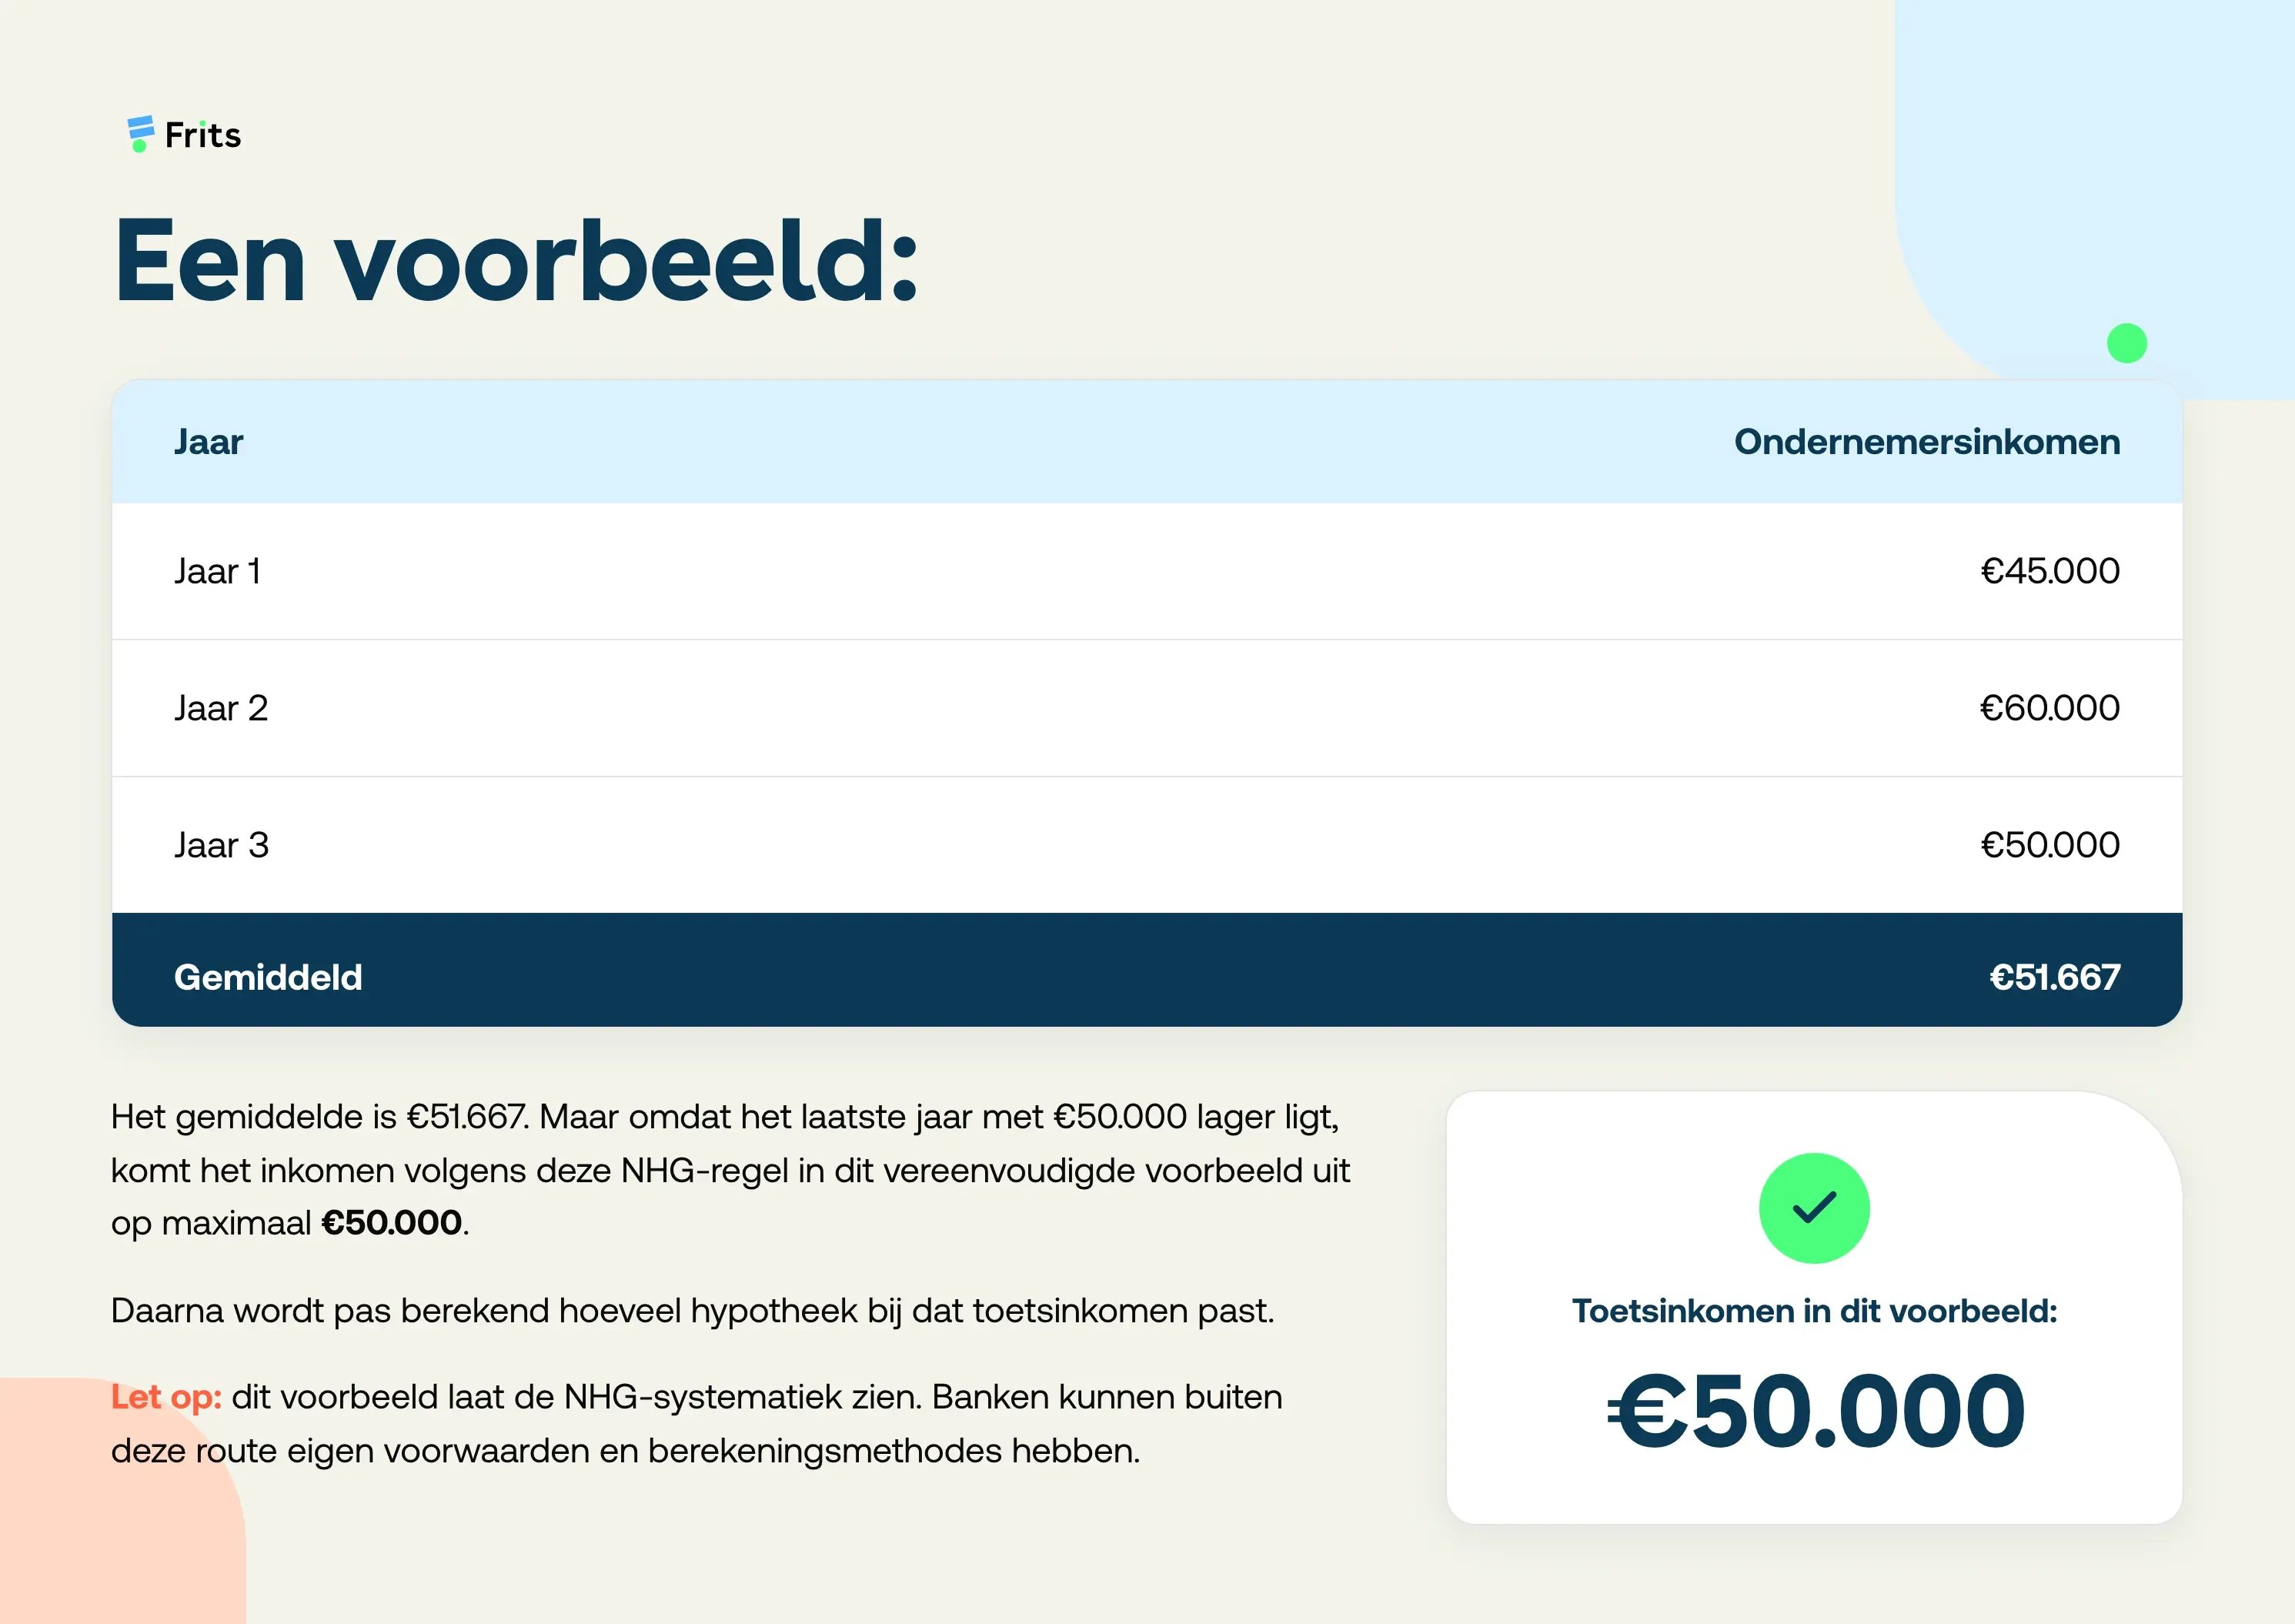
Hoe bepaalt de bank je toetsinkomen?
Tip: banken kunnen bij de NHG-methode om jouw maximale hypotheek te berekenen ook een combinatie van inkomen uit loondienst en werk als zzp’er gebruiken.

Kun je na 1 jaar als zzp'er al een hypotheek krijgen?
Als je nog geen 3 jaar jaarcijfers hebt als zzp’er zullen banken kritischer kijken naar jouw bedrijf, de resultaten en toekomstverwachtingen, als ze de hypotheek voor jou als zzp’er berekenen. De mogelijkheden per bank verschillen sterk. Bij Frits vergelijken we alle banken op rente en de voorwaarden, dus kunnen we je het volledige overzicht tonen.
Sommige banken bieden al mogelijkheden na één jaar ondernemerschap. Anderen bieden zelfs al mogelijkheden na zes maanden. Bij Frits kennen we de verschillen tussen banken, dus adviseren we je daar graag over.
Maak een gratis afspraak, dan bespreken we de mogelijkheden.

Welke documenten heb je nodig om jouw zzp hypotheek te berekenen?
- Jaarcijfers van je onderneming
- Aangiftes en aanslagen inkomstenbelasting
- Een KVK-uittreksel
- Informatie over schulden en andere financiële verplichtingen
Ben je korter dan 3 jaar ondernemer? Dan zal de bank je voor de berekening meestal ook vragen om een prognose voor de komende jaren. Onderbouw de prognose met zoveel mogelijk cijfers, bijvoorbeeld uit marktonderzoeken.

Zzp én in loondienst: hoe moet je de hypotheek berekenen?
Als een bank de NHG-methode gebruikt mag je inkomen uit de afgelopen drie jaren bestaan uit zowel inkomen uit loondienst als inkomen als zzp’er. Hoe een bank dat beoordeelt verschilt. Simpelweg je salaris en volledige winst als ondernemer bij elkaar optellen is dus te kort door de bocht.
Hoeveel wil je zelf lenen als zzp’er?
De berekening van jouw maximale hypotheek als zzp’er bepaalt wat je zou mogen lenen. Maar, wil je dat ook lenen? Je inkomen kan als zzp’er sterker schommelen. Misschien wil je een zakelijke buffer overhouden of investeren in je bedrijf. Of misschien weet je uit eerdere jaren dat er soms perioden met minder opdrachten bij zitten, waar je rekening mee wilt houden.
Kijk verder dan de berekening van jouw maximale hypotheek als zzp’er.
Houd ook rekening met de maandlasten die je zelf prettig vindt als ondernemer.
Bereken bovenaan deze pagina jouw hypotheek als zzp’er.
Of plan een gratis gesprek met onze hypotheekadviseurs.
 ✅ Deze pagina is gecontroleerd door Thomas de Leeuw
Laatste update: 10 september 2026
De informatie op deze pagina is gecontroleerd door Thomas de Leeuw. Thomas heeft meer dan 10 jaar ervaring in de hypotheekbranche en deelt zijn expertise regelmatig in de media en op vakplatforms. Hij heeft deze pagina inhoudelijk beoordeeld op volledigheid, juistheid en actualiteit.
Wij vergelijken álle banken op rente en voorwaarden


Bellen met een expert

Klanten over ons hypotheekadvies
Complimentjes of kritiek? Opmerkingen of tips? Lucht hier je hart of lees wat anderen van ons vinden.
 9.7
Fijn contact met de hypotheekadviseur en goed geholpen
Mijn hypotheekadviseur was Dence Burnet. Vanaf het begin van het traject luisterde ze goed en dacht actief mee. Daarbij bleek ze prima thuis in de mat...
Uitstekend
Mijn vragen en wensen zijn deskundig opgepakt, ik heb het advies gekregen wat perfect past bij mijn situatie, beter had ik het niet kunnen krijgen. Be...
Duidelijk, snel en nuchter advies
Ronald heeft mij goed geholpen met mijn eerste ervaring op de koopwoningmarkt. Al gauw zag ik het bos weer door zijn nuchtere en duidelijke advies.
geweldig
Zeer duidelijk. Altijd bereikbaar. Niel heeft ons super geholpen.
Totally super satisfied! A 5 stars service!
Thank you Dence for helping me in getting started until I finally completed the whole process. You are responsive, helpful, knowledgeable, and client-...
Goede ervaring
Goed en snel geholpen door Nemy, die ook goed bereikbaar was en rap reageerde op vragen. Daarnaast heeft Frits een handig dashboard waar je zelf al ve...
Fantastisch geholpen
Wij hebben voor het eerst een huis gekocht, en zonder Nemy was dit niet zo goed en snel gelukt! We hebben veel gehad aan zijn tips en de info voor een...
Snel en altijd bereikbaar
Zeer prettig Denkt goed mee en legt alles netjes uit. Zijn snel en op vele gewenste tijdstippen bereikbaar.
Voor de tweede keer een hypotheek - Prettig geholpen door Eduard!
Mijn partner en ik hebben een nieuw huis gekocht. Dit is niet onze eerste hypotheek, we hebben al een koophuis. Voor ons is dit de eerste keer dat we ...
Fijn geholpen en snel gefixt
Er fijn geholpen door Bert die ons een realistisch beeld gaf van of onze nieuwe hypotheek voor onze nieuwbouwwoning haalbaar was. Portaal van FRITS is...
Comfortabel, eenvoudig en eerlijk advies
Enorm goed geholpen door Glenn. Ondanks dat de gesprekken digitaal zijn voelt het comfortabel en vertrouwd. Het dashboard is een uitkomst; je ziet liv...
Super fijn! Je wordt echt ontzorgt
Onze ervaring met Frits/ Consumentenbond was erg goed ervaren. We raden het iedereen aan. Als starter komt er veel op je af. Het was nu erg overzichte...
Super fijne service en kundige mensen met veel ervaring!
Prettige samenwerking en een goede service die wordt aangeboden. Behulpzame mensen met veel kennis en kunde die je overal eenvoudig doorheen helpen en...
Zeer fijne ervaring
Zeer fijne ervaring gehad met Frits. Het contact verloopt erg prettig door de vriendelijkheid van de medewerkers. Hun deskundigheid gaf mij veel vertr...
Duidelijk advies en goed bereikbaar
Wij hebben onze eerste hypotheek afgesloten met behulp van Chun-Kin. Hij heeft ons erg prettig geholpen, was goed bereikbaar, heel snel in communicati...