


 Rekentools
 Afspraak
 Kennisbank
Hypotheek oversluiten
Je hypotheek oversluiten kan interessant zijn als je lagere maandlasten wilt, betere voorwaarden wilt of als je huidige hypotheek niet meer goed bij je past.
Bij oversluiten los je de bestaande hypotheek helemaal af, door een nieuwe hypotheek af te sluiten. Oversluiten kan zowel bij je huidige bank of bij een andere bank.
Een lagere rente betekent niet automatisch dat je goedkoper uit bent, omdat het oversluiten van de hypotheek geld kost. Je moet vaak afsluitkosten betalen voor de nieuwe hypotheek en soms een vergoeding voor vervroegd aflossen van je bestaande hypotheek. Dus, twijfel je over oversluiten of niet? Wij leggen je precies uit hoe het zit.


Hypotheek oversluiten: alles dat je moet weten
We leggen je hieronder alles uit wat je moet weten als je twijfelt om de hypotheek over te sluiten.
Tip: gebruik onze rekentool om zelf te berekenen of oversluiten jou voordeel oplevert.

Wat betekent je hypotheek oversluiten?
Je kunt de hypotheek oversluiten bij een lagere rente, bij betere voorwaarden of als de hypotheek niet meer goed bij je past. In sommige gevallen kun je oversluiten combineren met het verhogen van de hypotheek, bijvoorbeeld voor een verbouwing of om je huis duurzamer te maken.
Tip: je kunt de hypotheek oversluiten als de rentevaste periode afloopt, zodat je geen boeterente betaalt. Je mag volledig vervroegd aflossen, omdat de renteafspraak die je met de bank hebt dan afloopt.


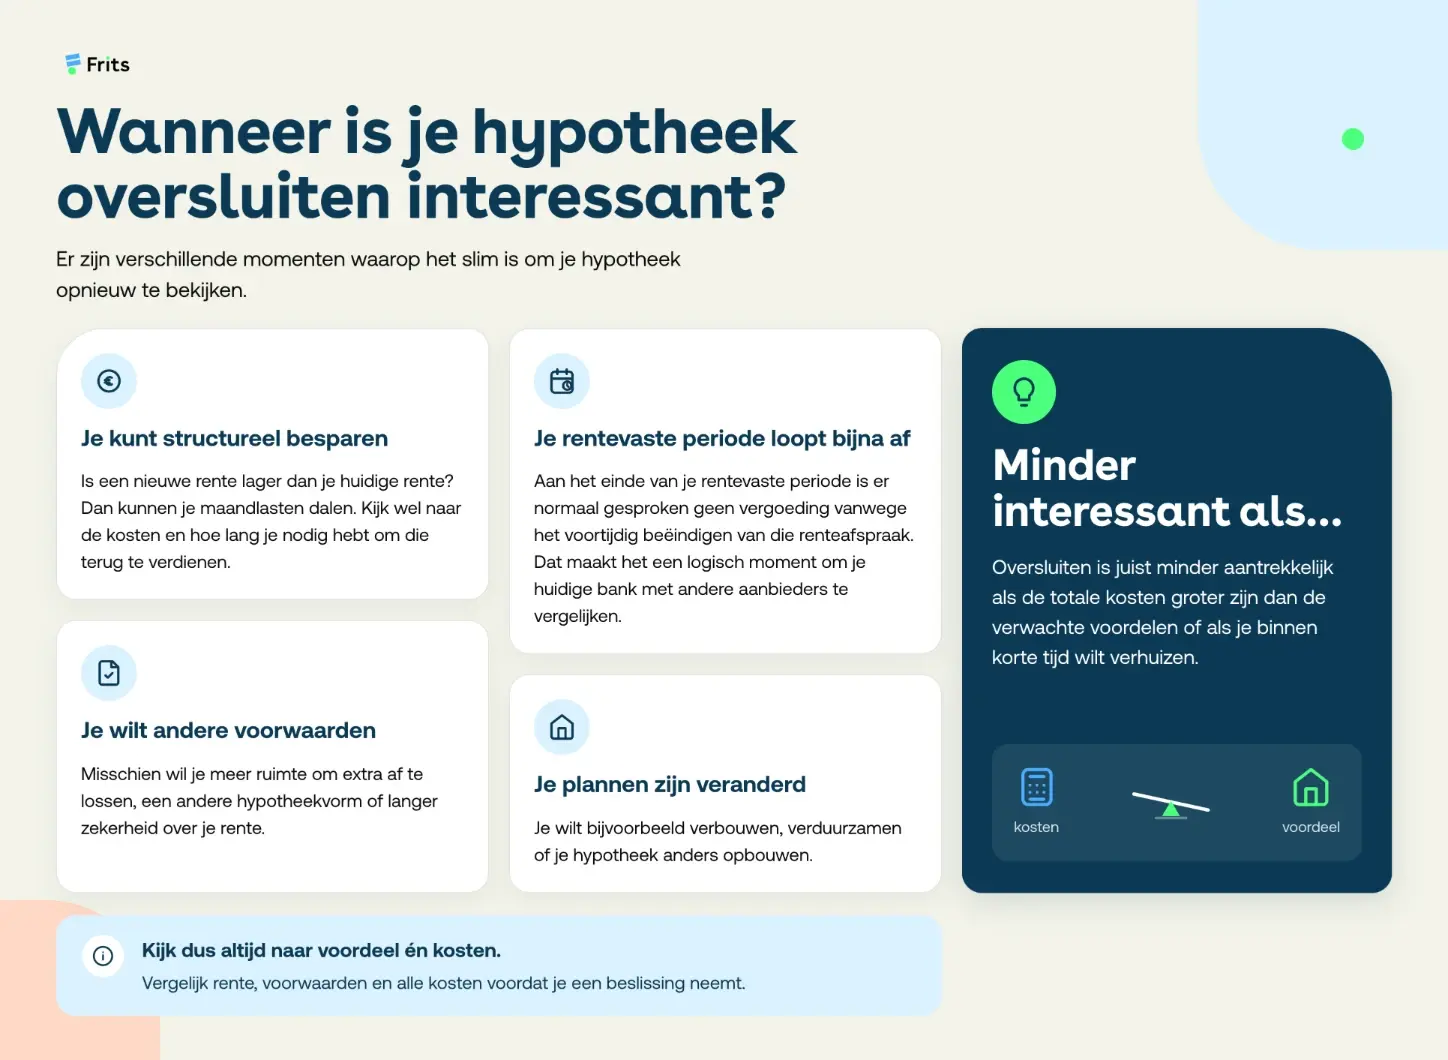
Wanneer is je hypotheek oversluiten interessant?

Ben je 57 jaar of ouder? Kijk op tijd naar je hypotheek
Onze hypotheekadviseurs bij Frits rekenen zowel met wat er nu mogelijk is als met hoe het eruit zal zien als je de pensioenleeftijd bereikt.

Wat kost een hypotheek oversluiten?
| Kosten | Indicatie |
| Taxatie | 625 euro |
| Notaris | 864 euro |
| Advies en bemiddeling | Afhankelijk van je situatie |
| Vergoeding vervroegd aflossen | Afhankelijk van je hypotheek |
* Het algemene tarief, behalve in bijzondere situaties
Tip: een taxatie is niet altijd nodig. Soms accepteert een bank een andere waardebepaling.
Een deel van de oversluitkosten kan onder voorwaarden aftrekbaar zijn tijdens de aangifte inkomstenbelasting. Je kunt denken aan de advies- en bemiddelingskosten, de taxatie en kosten rond de hypotheekakte en een eventuele boeterente.

Wat is de boeterente bij het oversluiten van je hypotheek?
De vergoeding die de bank berekent mag niet hoger zijn dan het werkelijke financiële nadeel dat zij hebben door de vervroegde aflossing. Bovendien moet de bank je een berekening kunnen tonen, hoe de boeterente is berekend.
De hoogte van de boeterente hangt af van:
- Hoeveel hypotheek nog openstaat
- Hoeveel je zonder vergoeding mag aflossen
- Je huidige rente
- De vergelijkingsrente
- Hoe lang je rentevaste periode nog loopt
Een hoge boeterente betekent niet automatisch dat oversluiten niet verstandig is. Neem de boeterente wel mee in de volledige berekening van de voor- en nadelen en de kosten.

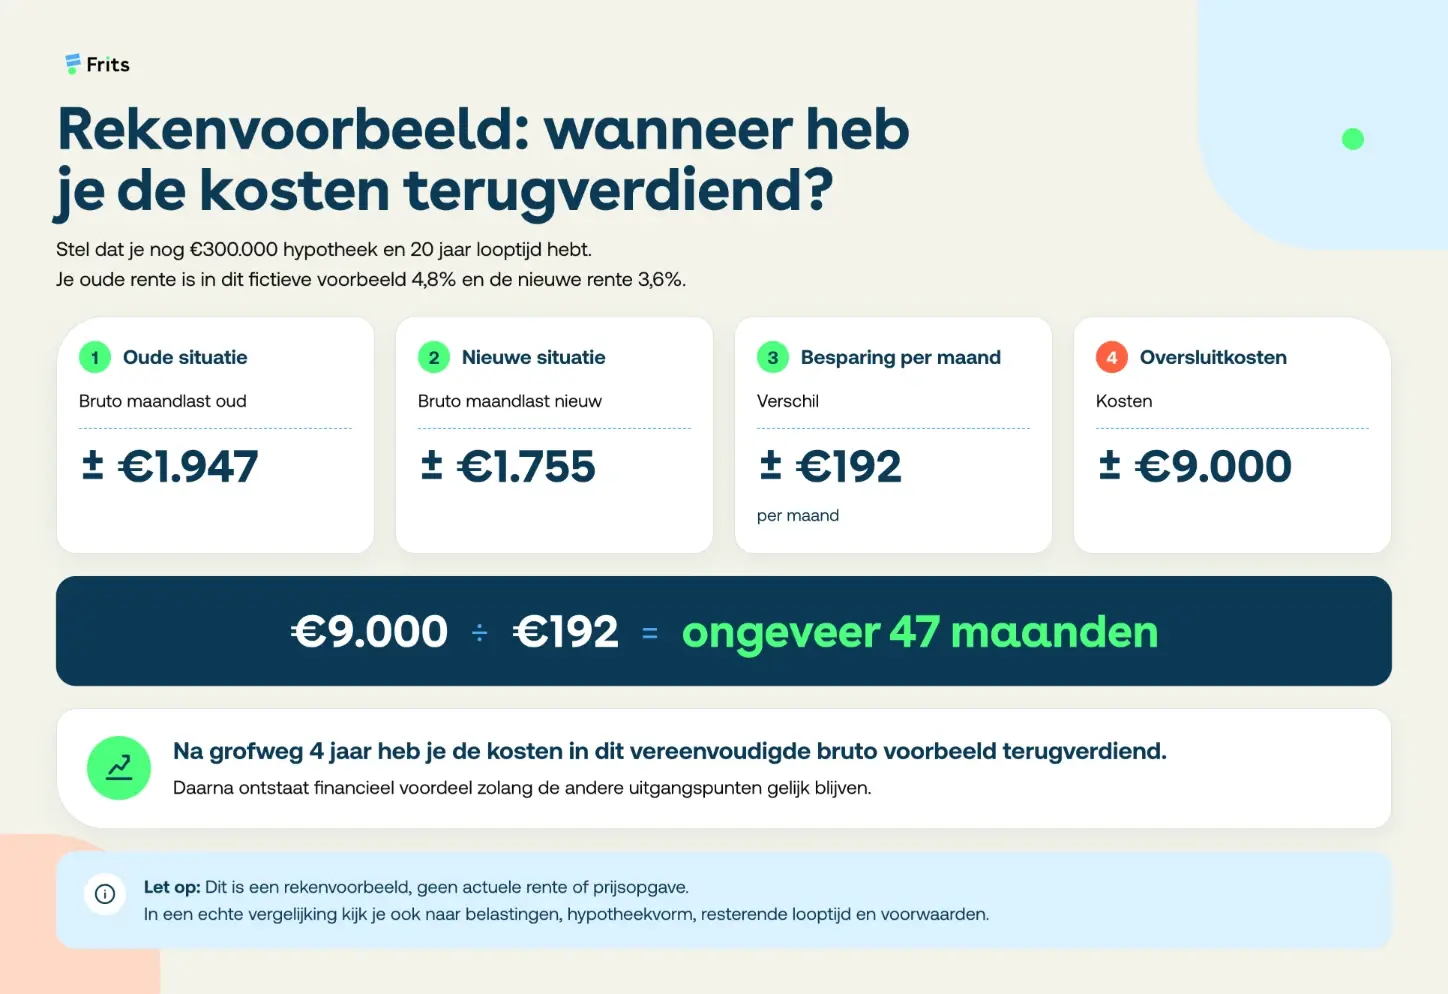
Rekenvoorbeeld: wanneer heb je oversluiten terugverdiend?

Oversluiten: bij je huidige bank of overstappen?
Vergelijk daarom altijd deze drie opties:
- Je hypotheek laten zoals hij is
- Je hypotheek aanpassen bij je huidige bank
- Volledig oversluiten naar een andere bank
Let op bij een oudere hypotheek
Heb je nog een bankspaarhypotheek, een oude aflossingsvrije hypotheek of een andere hypotheek van voor 2013? Laat vooraf dan goed berekenen of oversluiten fiscale gevolgen heeft.
Bij oversluiten kunnen bestaande fiscale rechten en voorwaarden misschien veranderen. Denk je aan een verhoging van de hypotheek? Houd er dan rekening mee dat de nieuwe regels gelden voor het deel dat je wilt verhogen, als je gebruik wilt maken van hypotheekrenteaftrek.

 ✅ Deze pagina is gecontroleerd door Thomas de Leeuw
Laatste update: 10 september 2026
Deze pagina is inhoudelijk gecontroleerd door Thomas de Leeuw. Thomas heeft meer dan tien jaar ervaring in de hypotheekbranche en deelt zijn expertise regelmatig in de media en op vakplatforms. Hij heeft deze pagina beoordeeld op volledigheid, juistheid en actualiteit.
In 7 stappen je hypotheek oversluiten
Benieuwd hoe hypotheek oversluiten precies werkt? Hieronder zie je stap voor stap wat er gebeurt en hoe Frits je helpt.
Bereken je besparing
Je begint met een berekening. In de rekentool vul je een paar gegevens in over je huidige hypotheek, rente en woning.
Daarna zie je of oversluiten interessant is. Je ziet ook welke maandlasten bij een nieuwe hypotheek horen.
De Fritsanalyse
Blijkt uit de berekening dat je kunt besparen? Dan kun je een gratis gesprek plannen met een hypotheekadviseur van Frits.
Tijdens de Fritsanalyse bespreken jullie je huidige hypotheek, wensen en mogelijkheden. Je ziet wat oversluiten betekent voor je maandlasten, voorwaarden en totale kosten.
Je situatie compleet maken
Na de Fritsanalyse vul je extra gegevens in over je inkomen, woning en financiële situatie. Zo krijgen we een compleet beeld.
Je krijgt een vaste adviseur en backofficer. Zij begeleiden je tijdens de aanvraag.
Het adviesgesprek
Samen met je adviseur bekijk je de opties. Jullie bespreken onder meer:
-
de nieuwe rente;
-
de rentevaste periode;
-
de hypotheekvorm;
-
de maandlasten;
-
de kosten van oversluiten;
-
de terugverdientijd.
Je adviseur laat ook zien wanneer oversluiten juist niet handig is.
Renteaanbod aanvragen
Kies je voor een nieuwe hypotheek? Dan vragen wij het renteaanbod aan bij de bank.
Je levert de documenten aan via je online dashboard. Daar zie je precies wat nodig is en wat de status is.
Je nieuwe hypotheek rondmaken
Als de bank akkoord is, ga je naar de notaris. De notaris zorgt voor het doorhalen van je oude hypotheek en het inschrijven van je nieuwe hypotheekakte.
Daarna is je hypotheek officieel overgesloten.
Afronding
Je nieuwe hypotheek is geregeld. In een kort nagesprek horen we graag hoe je het traject hebt ervaren.
Zo blijven we onze service verbeteren.

Bellen met een expert

Klanten over ons hypotheekadvies
Complimentjes of kritiek? Opmerkingen of tips? We horen graag wat klanten van ons vinden. En jij leest meteen hoe anderen ons hypotheekadvies ervaren.
 9.7
Fijn contact met de hypotheekadviseur en goed geholpen
Mijn hypotheekadviseur was Dence Burnet. Vanaf het begin van het traject luisterde ze goed en dacht actief mee. Daarbij bleek ze prima thuis in de mat...
Uitstekend
Mijn vragen en wensen zijn deskundig opgepakt, ik heb het advies gekregen wat perfect past bij mijn situatie, beter had ik het niet kunnen krijgen. Be...
Duidelijk, snel en nuchter advies
Ronald heeft mij goed geholpen met mijn eerste ervaring op de koopwoningmarkt. Al gauw zag ik het bos weer door zijn nuchtere en duidelijke advies.
geweldig
Zeer duidelijk. Altijd bereikbaar. Niel heeft ons super geholpen.
Totally super satisfied! A 5 stars service!
Thank you Dence for helping me in getting started until I finally completed the whole process. You are responsive, helpful, knowledgeable, and client-...
Goede ervaring
Goed en snel geholpen door Nemy, die ook goed bereikbaar was en rap reageerde op vragen. Daarnaast heeft Frits een handig dashboard waar je zelf al ve...
Fantastisch geholpen
Wij hebben voor het eerst een huis gekocht, en zonder Nemy was dit niet zo goed en snel gelukt! We hebben veel gehad aan zijn tips en de info voor een...
Snel en altijd bereikbaar
Zeer prettig Denkt goed mee en legt alles netjes uit. Zijn snel en op vele gewenste tijdstippen bereikbaar.
Voor de tweede keer een hypotheek - Prettig geholpen door Eduard!
Mijn partner en ik hebben een nieuw huis gekocht. Dit is niet onze eerste hypotheek, we hebben al een koophuis. Voor ons is dit de eerste keer dat we ...
Fijn geholpen en snel gefixt
Er fijn geholpen door Bert die ons een realistisch beeld gaf van of onze nieuwe hypotheek voor onze nieuwbouwwoning haalbaar was. Portaal van FRITS is...
Comfortabel, eenvoudig en eerlijk advies
Enorm goed geholpen door Glenn. Ondanks dat de gesprekken digitaal zijn voelt het comfortabel en vertrouwd. Het dashboard is een uitkomst; je ziet liv...
Super fijn! Je wordt echt ontzorgt
Onze ervaring met Frits/ Consumentenbond was erg goed ervaren. We raden het iedereen aan. Als starter komt er veel op je af. Het was nu erg overzichte...
Super fijne service en kundige mensen met veel ervaring!
Prettige samenwerking en een goede service die wordt aangeboden. Behulpzame mensen met veel kennis en kunde die je overal eenvoudig doorheen helpen en...
Zeer fijne ervaring
Zeer fijne ervaring gehad met Frits. Het contact verloopt erg prettig door de vriendelijkheid van de medewerkers. Hun deskundigheid gaf mij veel vertr...
Duidelijk advies en goed bereikbaar
Wij hebben onze eerste hypotheek afgesloten met behulp van Chun-Kin. Hij heeft ons erg prettig geholpen, was goed bereikbaar, heel snel in communicati...