Rekentools
 Afspraak
 Kennisbank


In het kort:
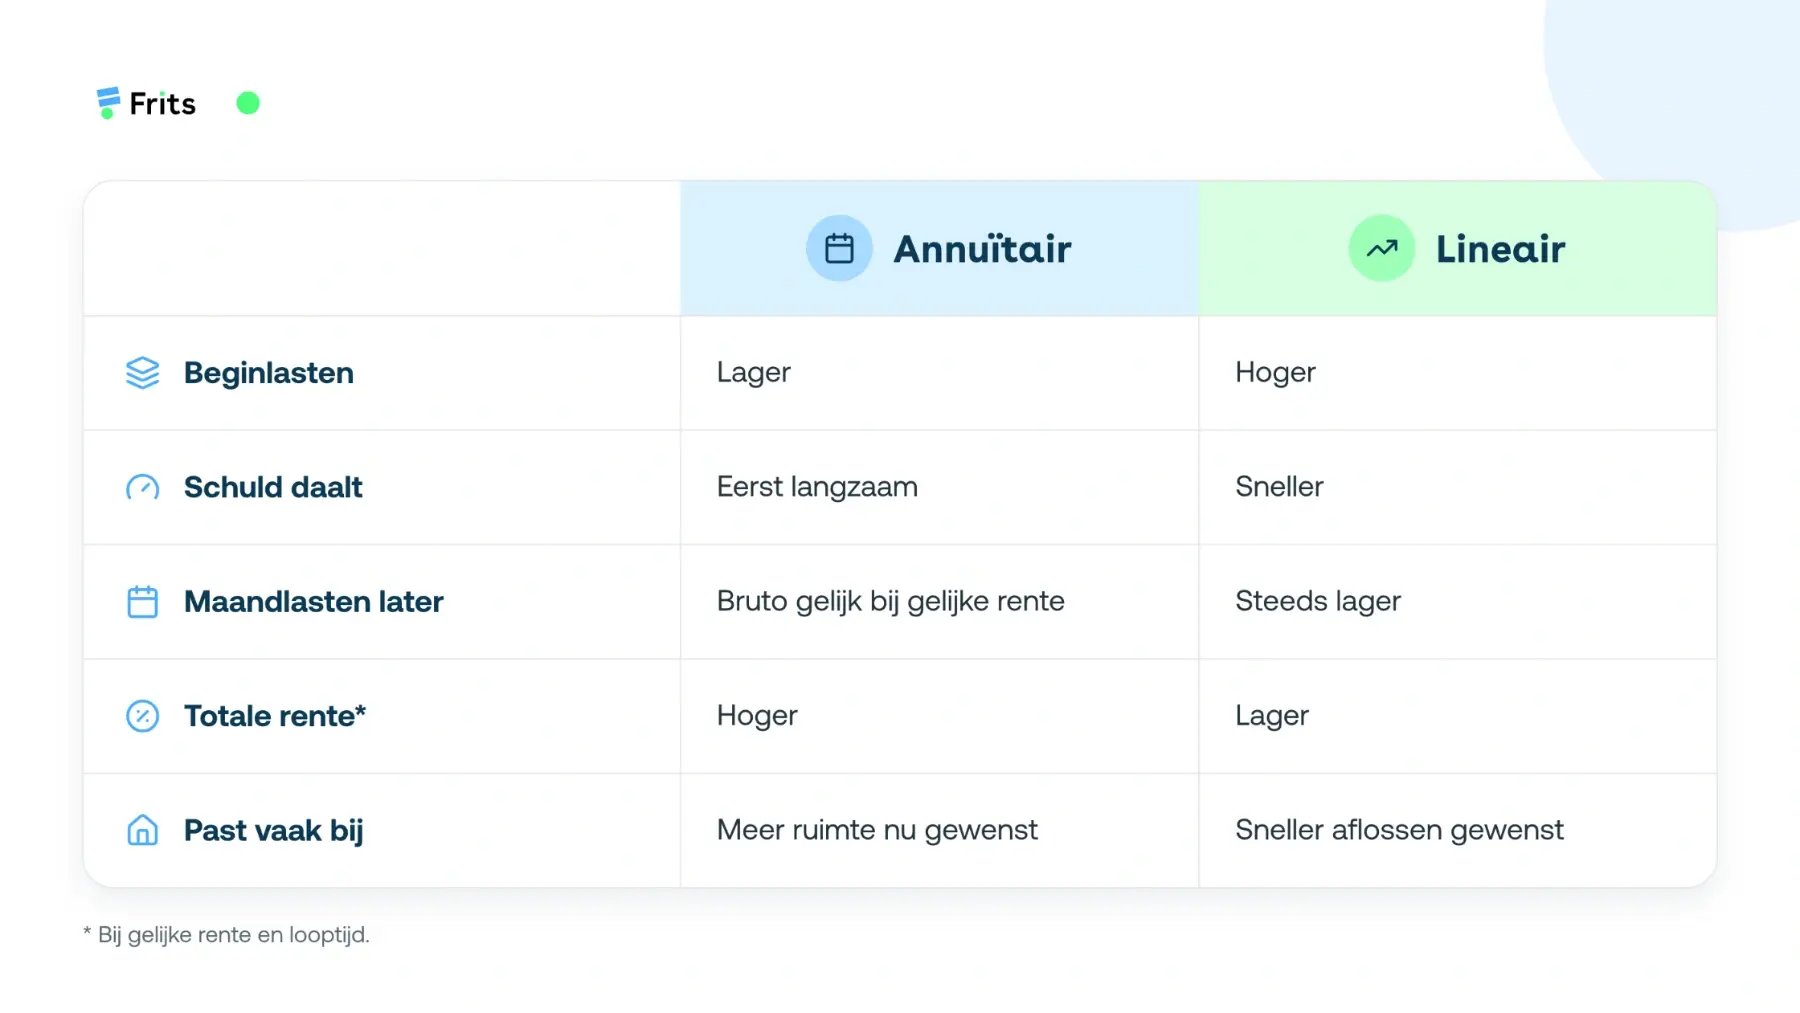
- Annuïtair: lage lasten in het begin, maar hogere totale kosten van de hypotheek.
- Lineair: hogere lasten in het begin, maar je schuld en maandlasten dalen daarna sneller.
- Over de gehele looptijd is de hypotheek bij dezelfde rente en looptijd bij lineair goedkoper.
Annuïtair of lineair: wat is het verschil?
Annuïtair vs lineair maakt geen verschil in type betalingen die je doet. Je betaalt in beide gevallen elke maand rente en aflossing. Het verschil tussen annuïteit en lineair zit in de verdeling.
- Annuïteitenhypotheek: je betaalt een vast bruto bedrag per maand, tijdens de gehele looptijd. Eerst is dat vooral rente en een beetje aflossing, later wordt dat steeds meer aflossing en minder rente, omdat de hypotheekschuld daalt. De netto maandlasten lopen langzaam op als je hypotheekrenteaftrek krijgt, omdat je steeds meer aflossing (geen aftrek) en steeds minder rente (wel aftrek) betaalt. Handig als je tijdens de eerste maanden en jaren relatief lage maandlasten wilt en je verwacht de komende jaren wat meer te gaan verdienen.
- Lineaire hypotheek: je lost elke maand hetzelfde bedrag af op de hypotheekschuld. Daardoor daalt de schuld sneller. Je betaalt rente over de openstaande schuld, waardoor de maandlasten steeds lager worden. Handig als je nu wat meer kunt betalen, zodat je straks meer per maand overhoudt. En handig voor 50-plussers, omdat je nu misschien een hoog inkomen hebt en je pensioen straks wat lager zal zijn.
Let op: in de praktijk kiest bijna iedereen voor een annuïteitenhypotheek of lineaire hypotheek, omdat je een nieuwe hypotheek binnen 30 jaar annuïtair of lineair moet aflossen om hypotheekrenteaftrek te krijgen.

“Een lineaire hypotheek is over dertig jaar gezien in vergelijking met een annuïtaire hypotheek goedkoper, omdat je gedurende de hele looptijd minder rentekosten aan de bank betaalt.”
Sigrid Schuurman, hypotheekadviseur bij Frits
Wat is een annuïteitenhypotheek?
Als je kiest voor een annuïteitenhypotheek betaal je elke maand een vast brutobedrag aan rente en aflossing. In het begin bestaat dat bedrag vooral uit rente. Door de aflossingen die je doet wordt de schuld lager. Daardoor verschuift de verhouding, en ga je steeds minder rente en meer aflossing betalen.
Je bruto maandbedrag blijft gelijk zolang je dezelfde rente betaalt. Als de rentevaste periode afloopt en je een nieuwe rente met de bank afspreekt kan je bruto maandbedrag dus veranderen.
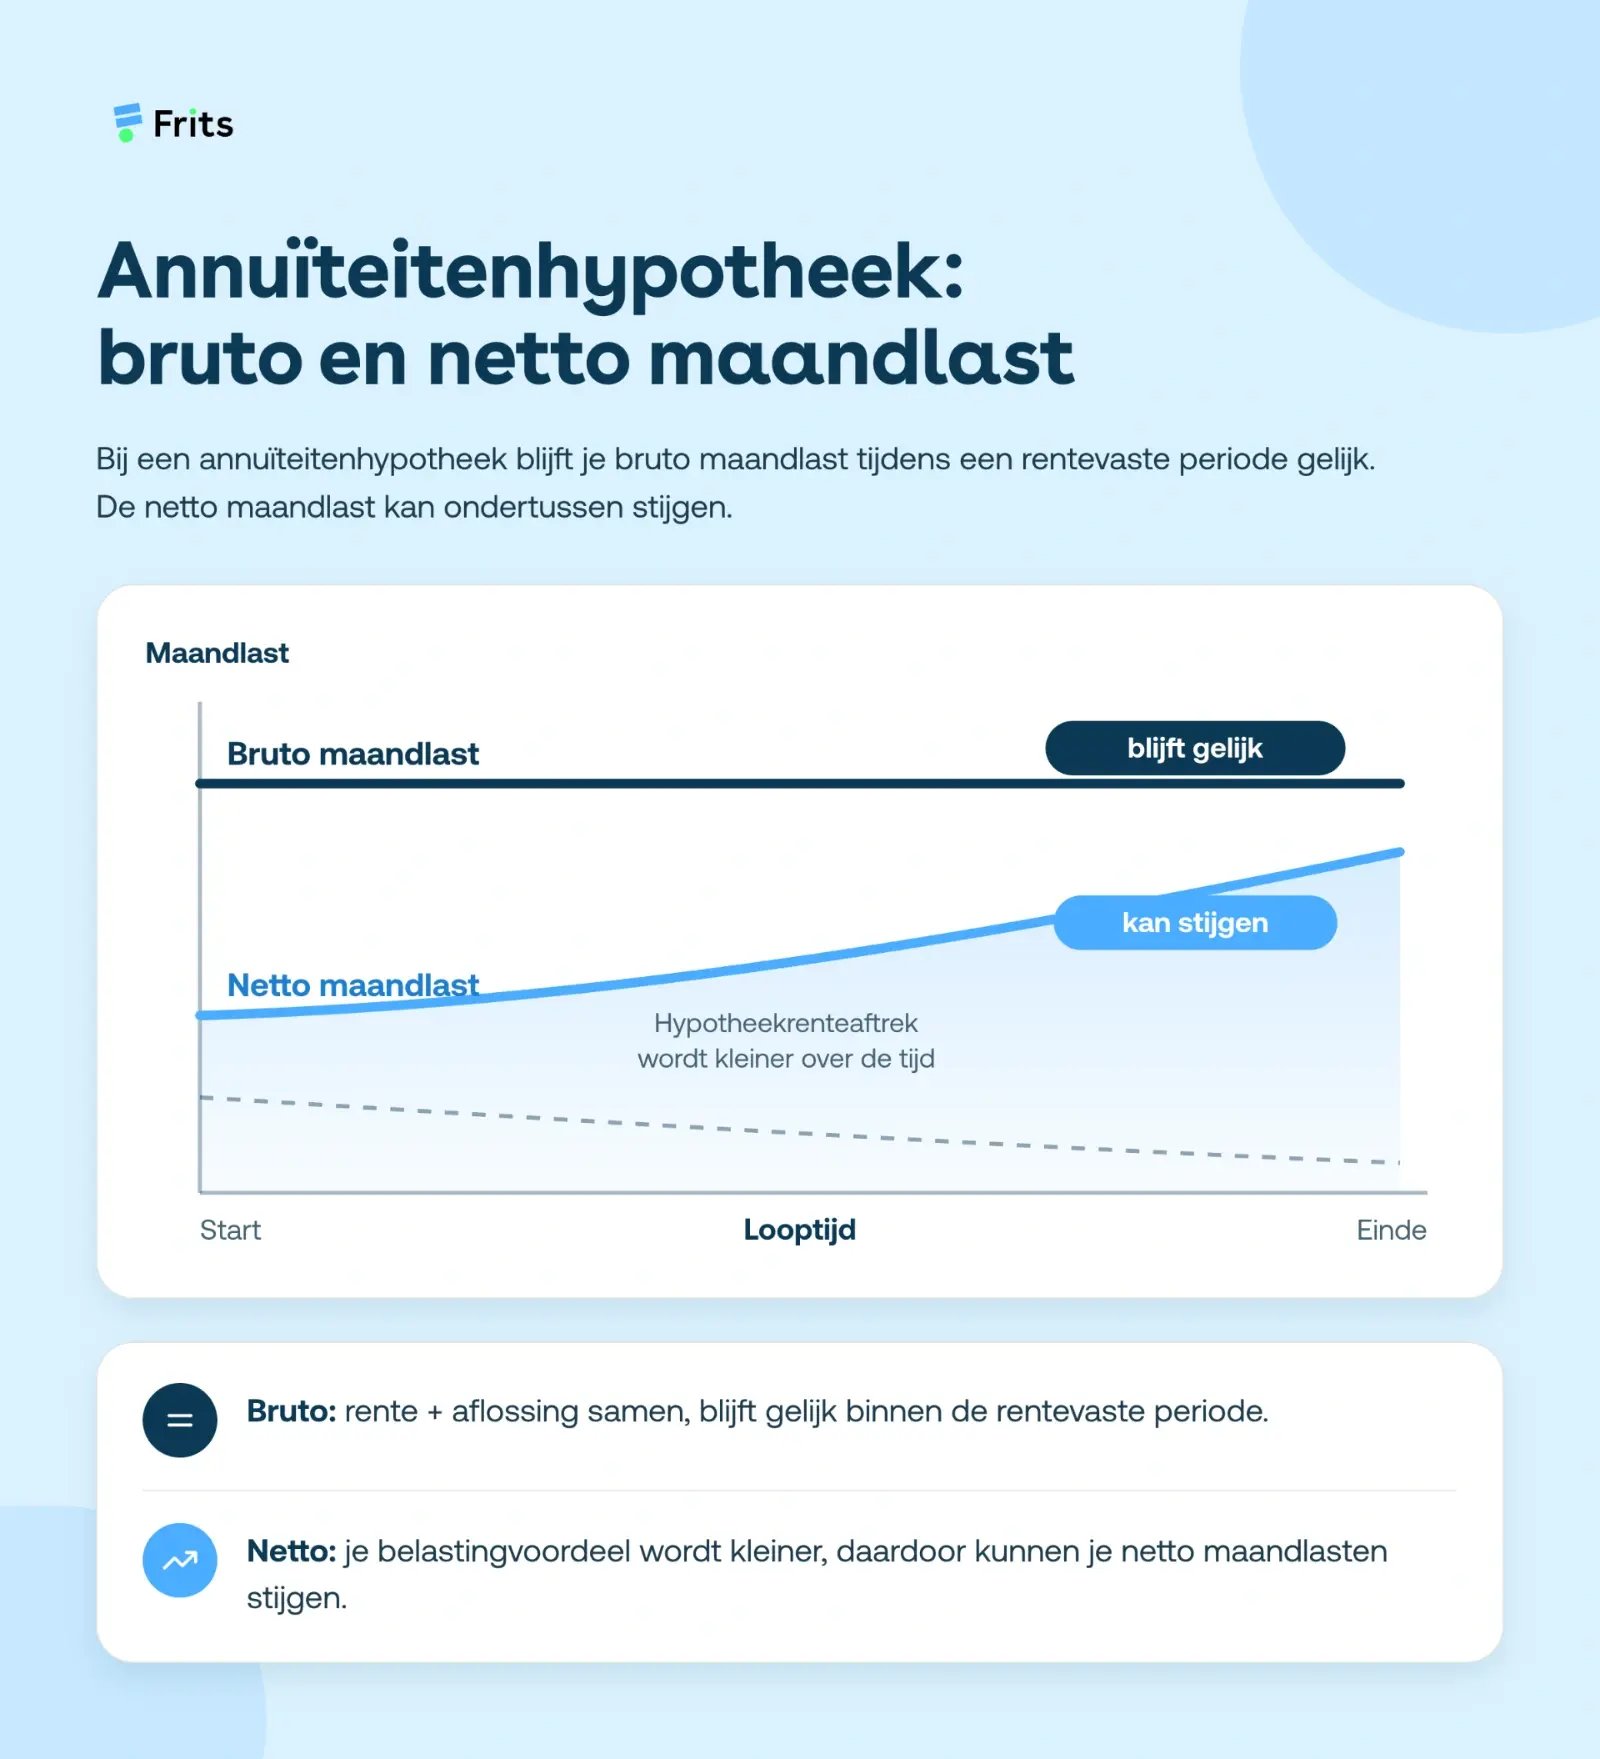
Houd er rekening mee dat de netto maandlasten tijdens de looptijd kunnen stijgen. Je betaalt steeds minder rente en steeds meer aflossing, binnen hetzelfde bruto maandbedrag. Als je hypotheekrenteaftrek krijgt wordt het voordeel daarvan kleiner, omdat je steeds minder rente en steeds meer aflossing betaalt. Daardoor stijgen je netto maandlasten, terwijl de bruto maandlasten gelijk blijven.
Wat is een lineaire hypotheek?
Als je kiest voor een lineaire hypotheek los je elke maand een vast bedrag af op de hypotheek. Bij een looptijd van 30 jaar verdeel je de totale schuld dus over 360 maanden.
Door de relatief hoge aflossingen in het begin daalt de schuld sneller dan bij een annuïtaire hypotheek. Je betaalt daardoor steeds minder rente, dus je maandlasten nemen af (bruto en netto). Het nadeel van lineair is dat je aan het begin relatief hoge maandlasten betaalt, vanwege de relatief hoge aflossingen.
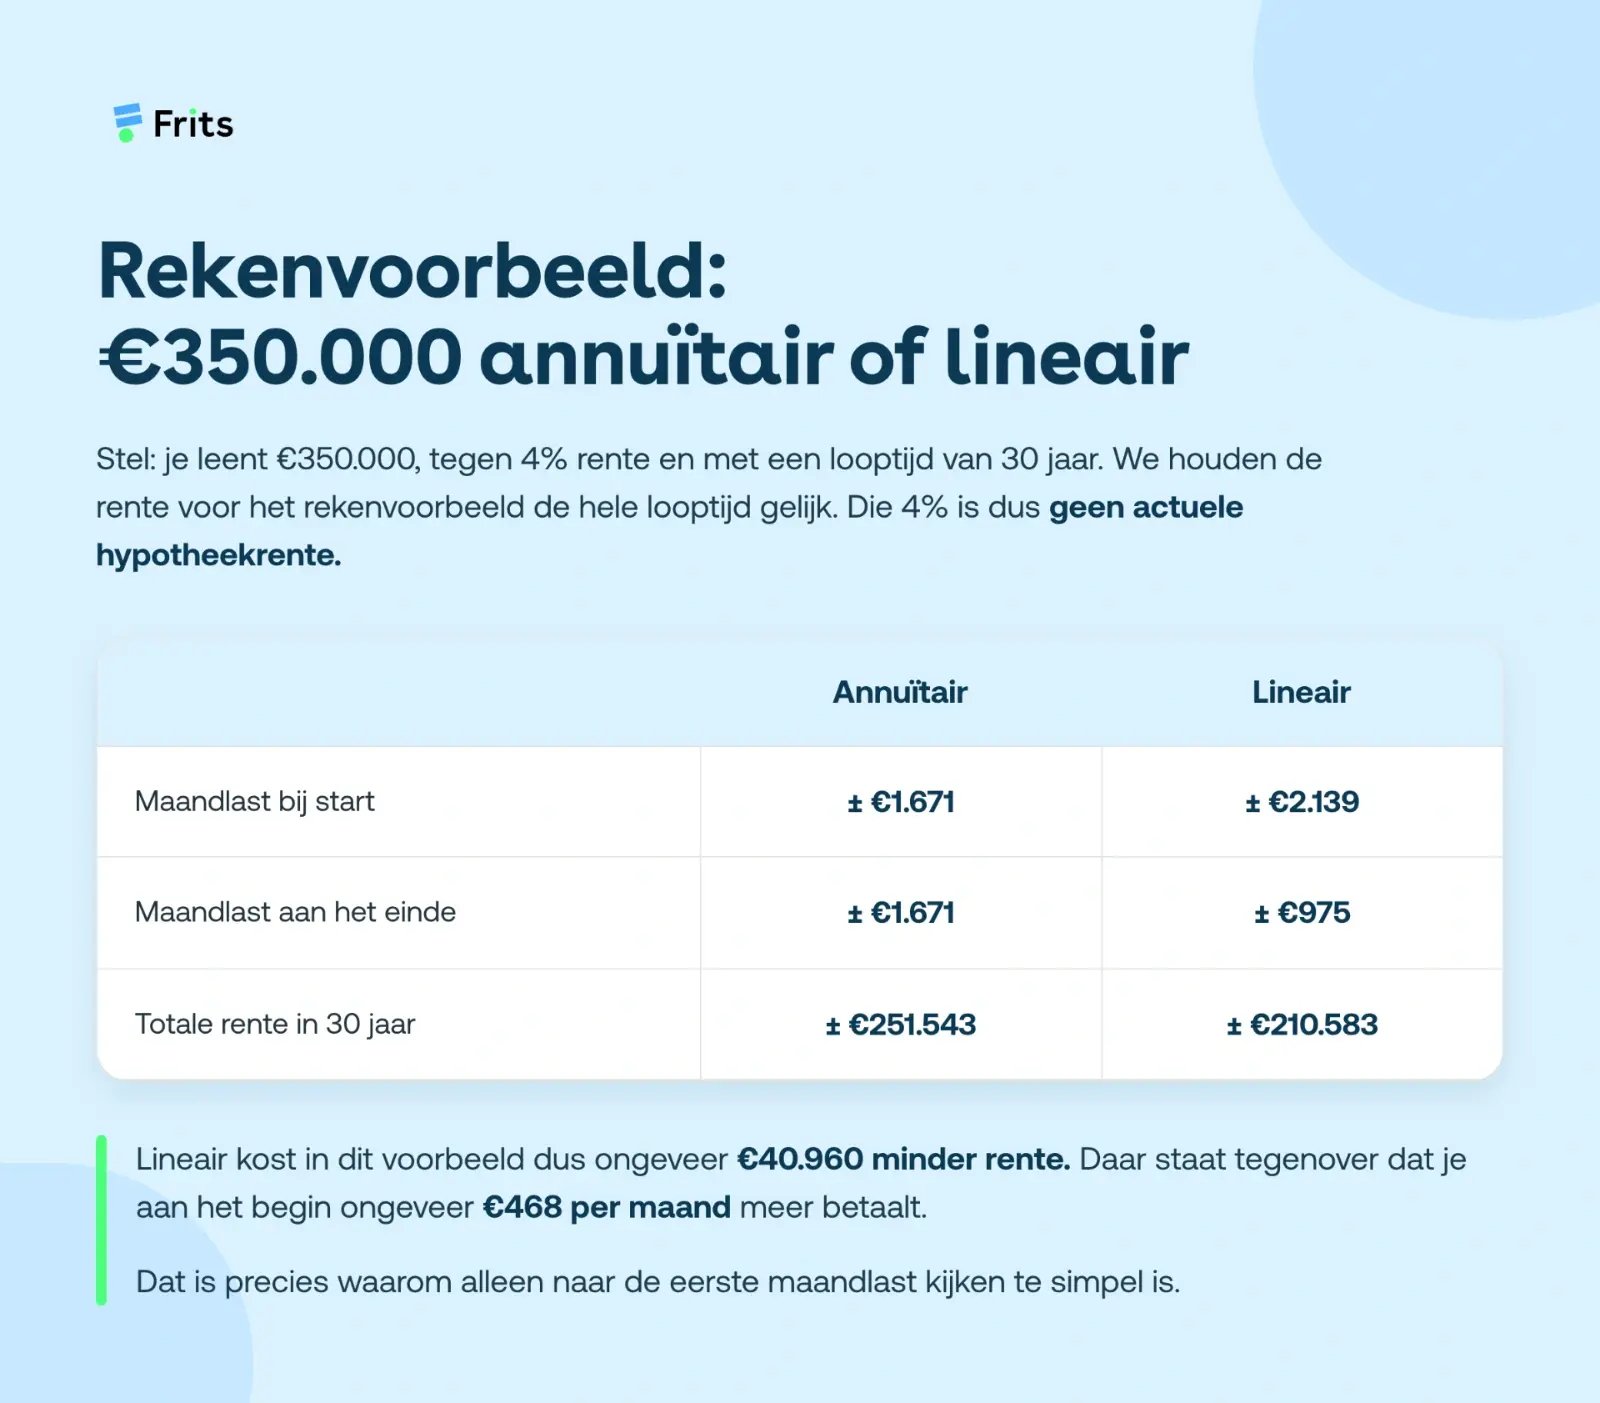
“Bij een lineaire hypotheek zijn de maandlasten na circa twaalf jaar lager dan bij een annuïtaire hypotheek. Zo kun je inspelen op de life events van klanten, bijvoorbeeld met pensioen gaan of bij starters die minder willen gaan werken over aantal jaar bij een kinderwens.”
Sigrid Schuurman, hypotheekadviseur bij Frits
Welke hypotheekvorm past bij jou: annuïtair vs lineair
Annuïtair kan een goed idee zijn als je in het begin lagere maandlasten wilt. Bijvoorbeeld omdat je verwacht dat jouw inkomen de komende jaren zal stijgen.
Lineair kan een goed idee zijn als je nu voldoende financiële ruimte hebt en graag sneller wilt aflossen. Je maandlasten dalen tijdens de looptijd en de totale hypotheek is goedkoper.
Tip: sluit je op latere leeftijd een nieuwe hypotheek af en ben je waarschijnlijk al met pensioen voordat de looptijd voorbij is? Dan kan lineair interessant zijn, omdat de maandlasten tijdens de looptijd dalen. Maar, je moet de relatief hoge maandlasten nu wel kunnen betalen.
“Lineair is ook aantrekkelijk voor expats die de eerste vijf jaar een hoger nettoloon hebben door de 30% belastingregel. Zo kunnen ze gedurende de periode dat ze netto meer te besteden hebben, direct flink gaan aflossen op de hypotheek.”
Sigrid Schuurman, hypotheekadviseur bij Frits
Annuïtair of lineair: laat ze allebei doorrekenen
Een annuïtaire of lineaire hypotheek is niet zomaar de beste hypotheek, dit hangt af van jouw situatie en je voorkeuren. Bij Frits vergelijken we alle banken op rente en de voorwaarden, en rekenen we zowel de annuïtaire als lineaire hypotheek graag voor je door.
Frits geeft inzicht. Jij maakt de keuzes.

Bronnen:
- Belastingdienst. Wat is annuïtair en lineair aflossen? Geraadpleegd op 15 september 2026
- Belastingdienst. Mag ik mijn hypotheekrente altijd aftrekken? Geraadpleegd op 15 september 2026
- Rijksoverheid. Heb ik recht op hypotheekrenteaftrek? Geraadpleegd op 15 september 2026
- Autoriteit Financiële Markten (AFM). Vervroegd aflossen: uitleg in 4 stappen. Geraadpleegd op 15 september 2026
- Autoriteit Financiële Markten (AFM). Oversluiten van je hypotheek. Geraadpleegd op 15 september 2026