Rekentools
 Afspraak
 Kennisbank


In het kort:
- In het tweede kwartaal van 2026 werd volgens de NVM bij 71% van de verkochte huizen meer betaald dan de vraagprijs
- Uit onze Frits’ Overbiedingsmonitor blijkt dat in augustus 2026 bij 64% van de transacties werd overboden, gemiddeld 8,3%
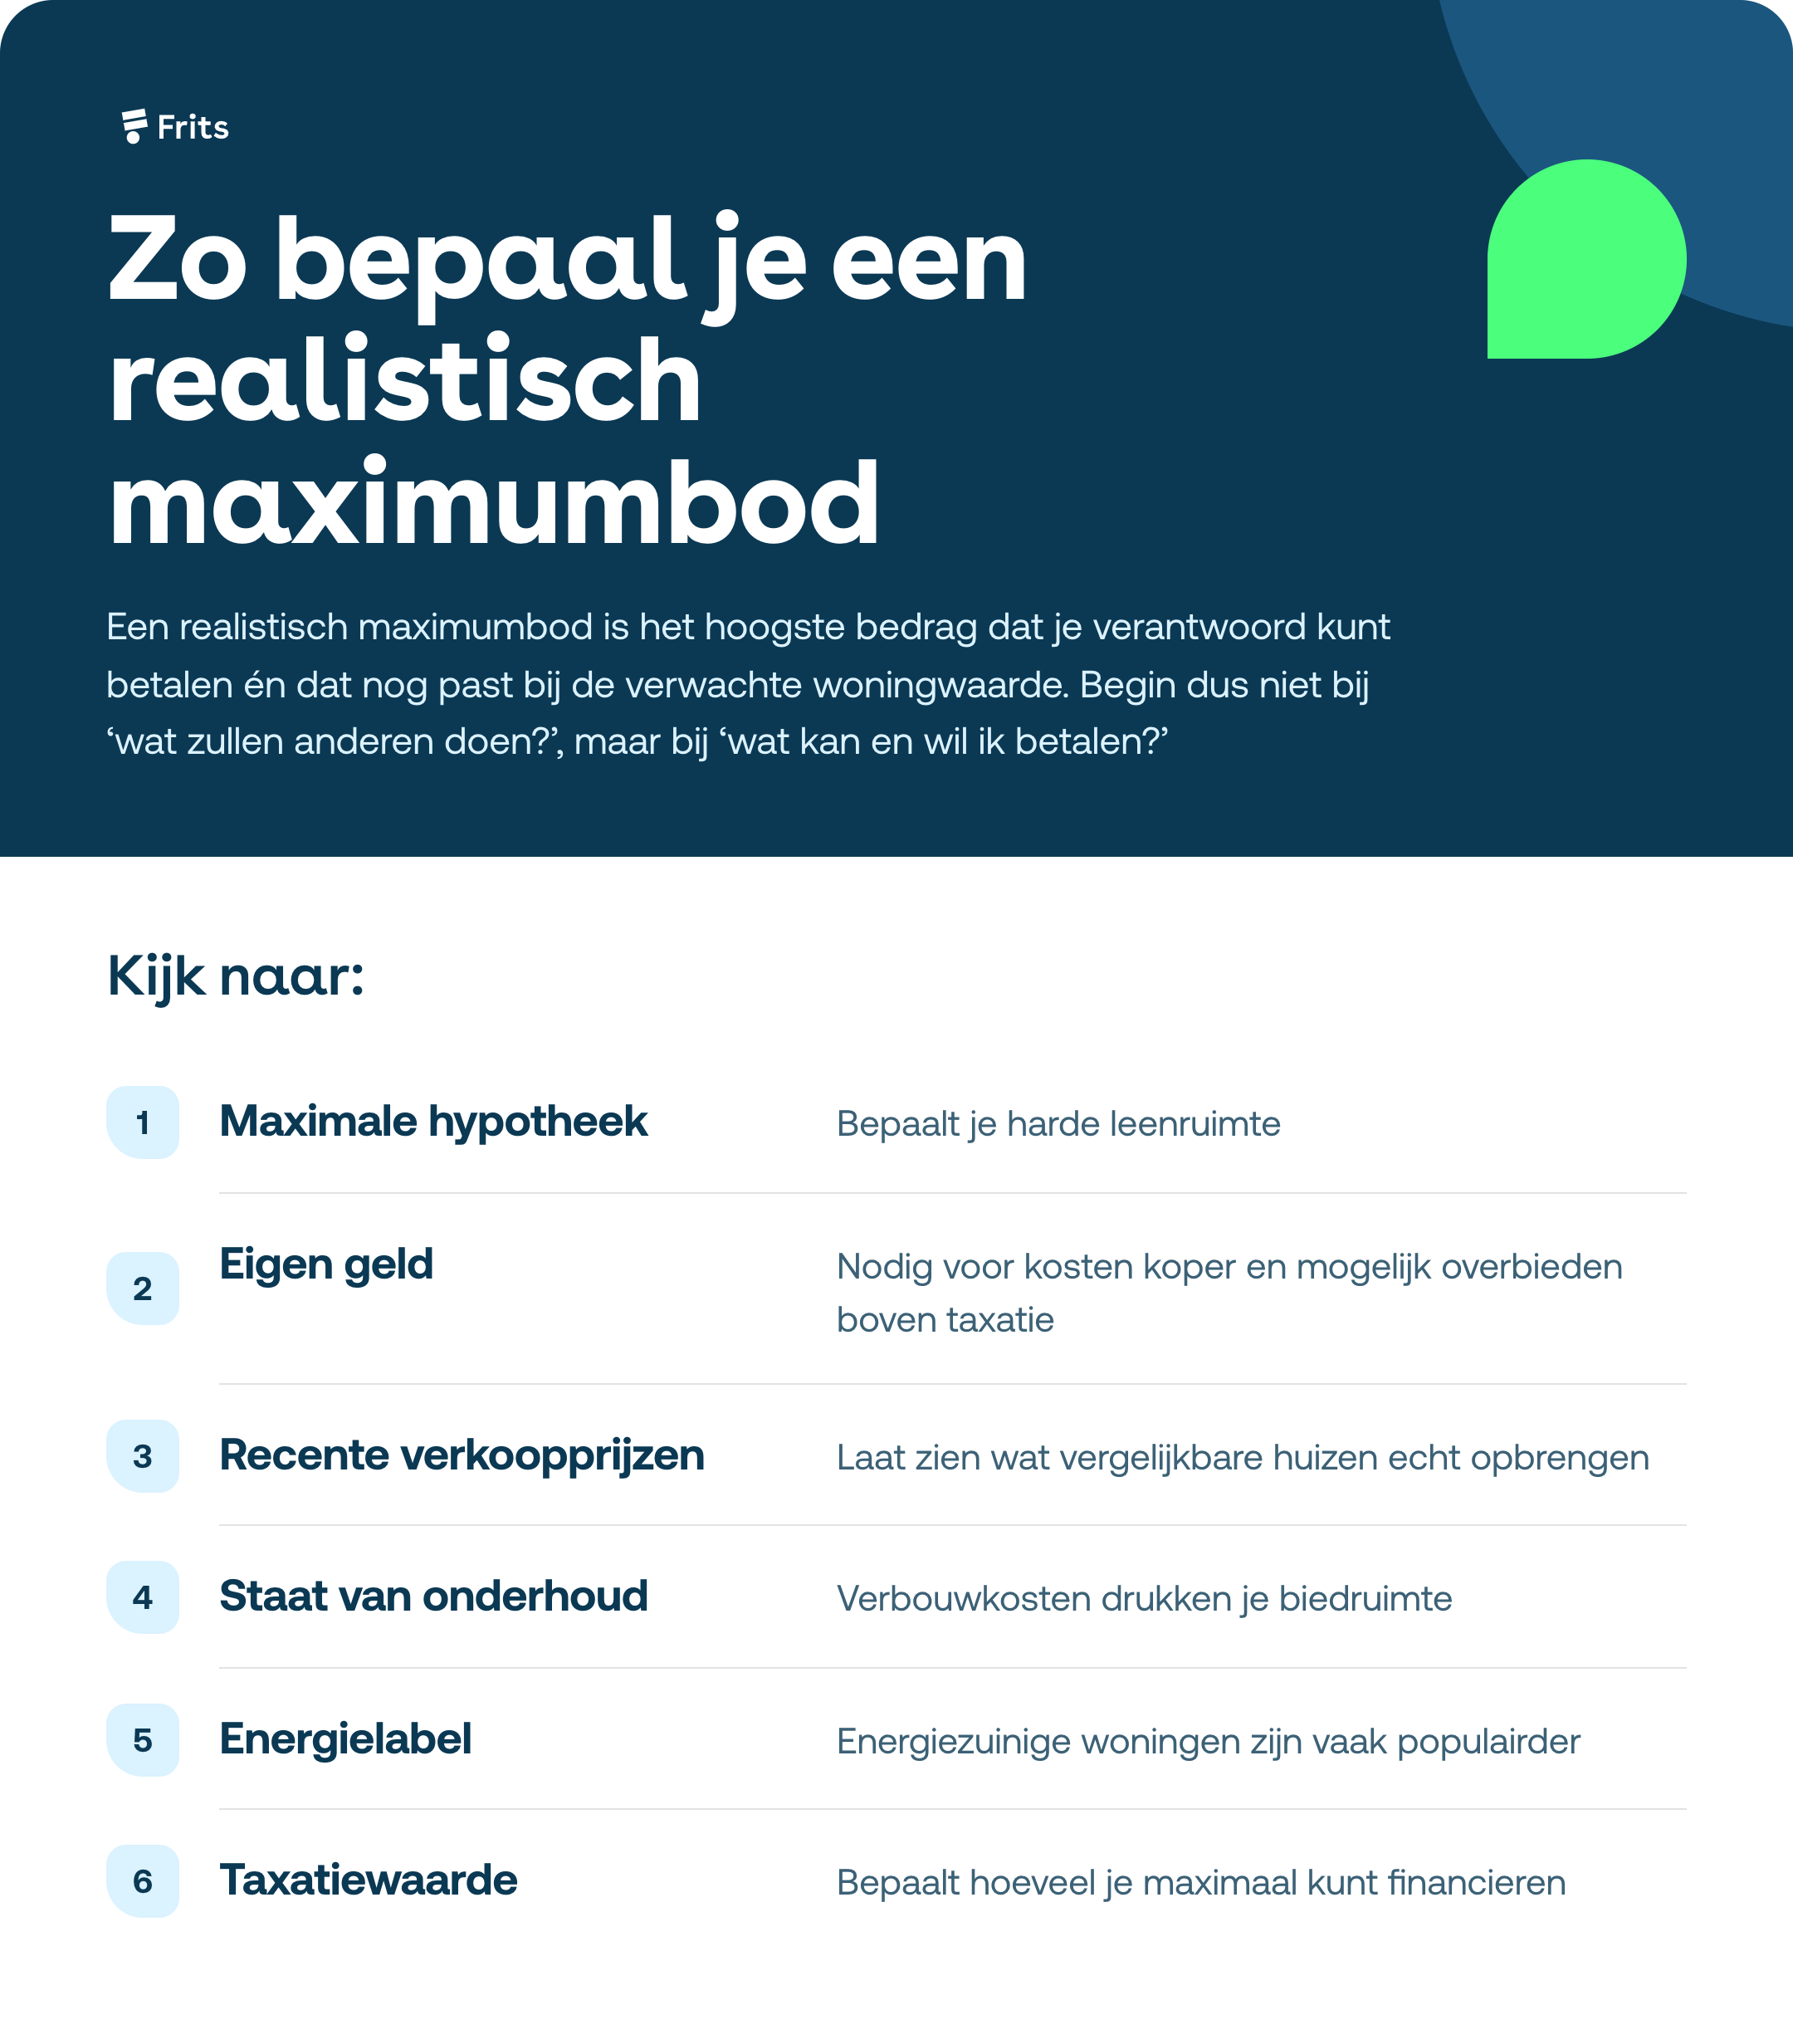
- Baseer je maximale bod liever op wat je maximaal mag lenen, verkoopcijfers en een taxatie dan op emotie alleen
Bereken direct wat jij kunt lenen
Hoe krap is de woningmarkt in 2026 ?
De woningmarkt is in 2026 een beetje afgekoeld, maar nog steeds krap. De NVM meldde bijvoorbeeld dat er in het tweede kwartaal een recordaantal van 56.700 woningen te koop werd gezet. Dat betekent meer keuze voor kopers, en weer een beetje ruimte voor onderhandelingen. Toch werden woningen gemiddeld nog binnen 28 dagen verkocht en bedroeg de gemiddelde verkoopprijs 506.000 euro.
Maar, de verschillen tussen de woningtypen en regio’s zijn groot. Vooral tussenwoningen en appartementen werden nog boven de vraagprijs verkocht. Voor woningen boven 1 miljoen euro wordt juist vaker minder dan de vraagprijs betaald.
In Utrecht, delen van Zuid-Holland, Groningen en Flevoland werd in meer dan 80% van de gevallen overboden. In Zeeuws-Vlaanderen gebeurde dat bij minder dan 33% van de verkopen.

Vraagprijs ≠ taxatiewaarde
De vraagprijs is wat de verkoper vraagt. De marktwaarde is wat een woning realistisch waard is. Dat zou gelijk moeten zijn aan de taxatiewaarde. Dat is het bedrag op basis waarvan de bank je waarschijnlijk de maximale hypotheek zal willen verstrekken, omdat de woning niet meer waard is dan dat.
Dus staat een huis voor 400.000 euro te koop en wordt het huis getaxeerd op 420.000 euro? Als je het met een bod van 450.000 euro koopt zal de bank je een hypotheek verstrekken voor maximaal 420.000 euro. Het verschil moet je uit eigen geld bijleggen.
Tip: bekijk ook de risico’s van overbieden.
Er kunnen verschillende redenen zijn om niet een maximaal bod uit te brengen op een woning. Dit kan bijvoorbeeld te maken hebben met de waarde van de woning. In beginsel kan je namelijk maximaal 100% van de getaxeerde marktwaarde van een woning financieren. Als je als koper een bod uitbrengt dat hoger is dan de getaxeerde marktwaarde van de woning, moet je het verschil uit eigen middelen betalen. Daarnaast kunnen ook eventuele kosten zoals een verbouwing en andere financiële verplichtingen een rol spelen.
Luuk Schellingerhout, hypotheekadviseur bij Frits
Handig: gebruik onze Frits Overbiedingsmonitor
Denk je na over bieden boven de vraagprijs? Onze Frits Overbiedingsmonitor laat zien hoe er in de praktijk wordt geboden op koopwoningen in Nederland. De cijfers zijn gebaseerd op onze eigen klantdata en worden elke maand bijgewerkt. Bekijk hoe vaak er wordt overboden en hoeveel procent er gemiddeld wordt overboden.
Of bekijk hoe vaak de taxatiewaarde van een huis lager uitvalt dan de koopsom die er wordt betaald. In het tweede kwartaal van 2026 deed 20% van de starters een bod dat hoger was dan de taxatiewaarde. Gemiddeld moesten zij 24.000 euro bijleggen, bovenop de hypotheek die de bank maximaal wilde verstrekken.
Tip: met onze Biedverzekering maak je 4x meer kans op een winnend bod.

Wanneer jezelf als koper flexibel opstelt en de verkopende partij de mogelijkheid geeft om de datum van de overdracht te kiezen, kan dit soms een heel gunstig effect hebben op de acceptatie van jouw bod.
Luuk Schellingerhout, hypotheekadviseur bij Frits
Bronnen:
- NVM. Analyse woningmarkt 2e kwartaal 2026. https://www.nvm.nl/media/iinl3uow/bijlage-1-analyse-woningmarkt-2e-kwartaal-2026.pdf. Geraadpleegd op 20 augustus 2026.
- NVM. NVM: Recordaantal woningen te koop gezet in tweede kwartaal, verkoop blijft sterk. https://www.nvm.nl/nieuws/2026/nvm-recordaantal-woningen-te-koop-gezet-in-tweede-kwartaal-verkoop-blijft-sterk/. Geraadpleegd op 20 augustus 2026.
- Frits Hypotheken. Overbiedingsmonitor. https://www.ikbenfrits.nl/overbiedingsmonitor/. Geraadpleegd op 20 augustus 2026.