Rekentool

Maximale hypotheek berekenen in 2026

Met alleen je inkomen zie je meteen een indicatie. Daarna rekenen we het precies uit met alle banken, je energielabel en je studieschuld.

  • Direct een indicatie
  • Alle banken vergeleken
  • Klaar in 2 minuten
  • Gratis. Je zit nergens aan vast.
9.7 Gemiddeld 9.7 van 10, 1731 beoordelingen op Kiyoh

Wat kun jij lenen?

Het bedrag verandert direct mee met je antwoorden.

Je eerste huis? In de volledige berekening nemen we ook je studieschuld en het energielabel van het huis mee.
Heb je al een huis? In de volledige berekening nemen we je huidige hypotheek en je overwaarde mee.
Verbouwen of overwaarde verzilveren? In de volledige berekening nemen we je huidige hypotheek en de waarde van je huis mee.
Koop je alleen of samen?Heb je de hypotheek alleen of samen?

Even rekenen…

€ —

Op basis van je bruto jaarinkomen. Studieschuld en energielabel nemen we mee in de volledige berekening. Je huidige huis en hypotheek nemen we mee in de volledige berekening. Je huidige hypotheek en de waarde van je huis nemen we mee in de volledige berekening.

Maak een afspraak

Geen account nodig. Je gegevens blijven van jou.

We gaan verder met jouw eerder gegeven antwoorden

Waarom je maximale hypotheek berekenen bij Frits

Rating Image 9.7

Kiyoh

1731 Alle reviews
Shield green solid
In twee minuten weet je precies hoeveel je kunt lenen bij álle banken.
Bank green solid

Onze tool houdt rekening met je inkomen, energielabel, dienstverband en eventuele schulden.

Dashboard green solid

Zelfs bijzonderheden zoals een studieschuld of alimentatie worden meegenomen.
accordion_icon_1-1

Hoeveel hypotheek kan ik krijgen?

Hoeveel je kunt lenen hangt vooral af van je bruto inkomen, je energielabel, je vaste lasten en of je alleen of samen koopt. In 2026 kun je gemiddeld tussen de 4 en 4,5 keer je bruto jaarinkomen lenen. Koop je samen, dan tellen beide inkomens volledig mee. Heb je schulden of een studieschuld? Dan gaat je maximale hypotheek omlaag. Onze rekentool rekent dit automatisch voor je uit.

Factoren die meespelen in de hoogte van je hypotheek

  • Je leeftijd.
    De bank kijkt naar je leeftijd omdat je inkomen na je pensioen vaak daalt. Ben je binnen tien jaar met pensioen? Dan telt je verwachte pensioeninkomen mee in de berekening.

  • Bruto inkomen
    Je inkomen bepaalt voor een groot deel wat je kunt lenen. Verdien je bijvoorbeeld €45.000 per jaar? Dan kun je - afhankelijk van je situatie - in 2026 zo'n €210.000 tot €225.000 lenen. Banken gebruiken hiervoor de loan-to-income-regels van het Nibud.

  • Dienstverband
    Ook je dienstverband speelt een grote rol bij het bepalen van je hypotheek.

    • Vast contract: gemakkelijkste beoordeling
    • Tijdelijk contract: vaak intentieverklaring nodig
    • Ondernemer: gemiddeld inkomen van de afgelopen drie jaar telt mee.
    De bank wil vooral zekerheid dat je inkomen stabiel is. 

  • Energielabel
    Hoe beter het energielabel van het huis, hoe meer je extra mag lenen. Dat kan oplopen tot €50.000 bij A++++ met garantie. Slecht geïsoleerde woningen leveren geen extra leenruimte op. 

    Tabel 1: Extra bedrag dat je mag lenen per energielabel
    Energielabel Extra bedrag
    E, F of G € 0
    C of D € 5.000
    A of B € 10.000
    A+ of A++ € 20.000
    A+++ € 30.000
    A++++ € 40.000
    A++++ met garantie € 50.000

    Bron: Nibud: https://www.nibud.nl/nieuws/energielabel-vanaf-2024-bepalend-voor-hoogte-maximale-hypotheek/ 

    Tabel 2: Extra leenruimte voor verduurzaming. Deze extra ruimte komt bovenop je hypotheek en mag je alleen gebruiken voor energiebesparende maatregelen.

    Energielabel Extra te lenen
    E, F of G € 20.000
    C of D € 15.000
    A, B, t/m A+++ € 10.000
    A++++ € 0

    Bron: Nibud: https://www.nibud.nl/nieuws/energielabel-vanaf-2024-bepalend-voor-hoogte-maximale-hypotheek/ 

  • Alleen of samen kopen
    Koop je samen? Dan mag je beide inkomens optellen. Verdien jij €40.000 en je partner €35.000? Dan kunnen jullie samen rond de €350.000 lenen (afhankelijk van lasten en rente).

  • Financiële verplichtingen
    Maandlasten zoals een studieschuld, private lease, roodstand, een doorlopend krediet of partneralimentatie verlagen je maximale hypotheek.

  • Waarde van het huis
    De LTV in 2026 is 100%. Je mag dus maximaal lenen wat het huis waard is. Voor verduurzaming kun je tot 106% van de waarde lenen.
accordion_icon_2-1

Zo bereken je jouw maximale hypotheek in 2026

Met onze gratis rekentool zie je binnen twee minuten wat je maximaal kunt lenen. We rekenen met de nieuwste regels van Nibud, AFM en NHG. Zo krijg je meteen een betrouwbare schatting op basis van jouw situatie.

Twijfel je ergens over, zoals je studieschuld? Geen probleem. Je kunt je gegevens altijd later aanpassen. Nadat je de tool hebt ingevuld, kun je direct een gratis gesprek plannen met een of onze adviseurs.

Hoe wordt jouw maximale hypotheek berekend?

Je inkomen is belangrijk, maar de waarde van het huis speelt net zo'n grote rol. In 2026 mag je maximaal 100% van de woningwaarde lenen (LTV-regel).

🔍 Voorbeeld:

Stel:
  • Op basis van jullie inkomens mogen jullie €500.000 lenen (LTI-regel).
  • Het huis dat jullie willen kopen is €400.000 waard.

Dan blijft jullie maximale hypotheek €400.000. Je mag namelijk nooit meer lenen dan de marktwaarde van de woning.

Wil je verduurzamen? Dan mag je tot 106%van de woningwaarde lenen, zolang je het extra bedrag gebruikt voor energiebesparende maatregelen. De tool rekent dat automatisch voor je mee. 

accordion_icon_2-1

Wat is er in 2026 veranderd?

In 2026 gelden nieuwe normen die invloed kunnen hebben op hoeveel jij maximaal kunt lenen. Hieronder de belangrijkste wijzigingen – en wat je ermee doet in onze tool.
  • De grens voor Nationale Hypotheek Garantie (NHG) stijgt naar € 470.000 (of zelfs € 498.200 bij verduurzaming). 

  • De extra leenruimte voor woningen met top-energielabels wordt beperkt: bijvoorbeeld voor A+++ / A++++ kunnen de bedragen lager zijn dan in 2025.

  • De rekenregels (zoals financieringslastpercentages) worden aangepast: wie in 2026 hetzelfde inkomen heeft als in 2025, kan soms iets minder lenen. 

  • Benieuwd naar een volledig overzicht van alle wijzigingen en wat dat betekent voor jouw situatie? Lees het in ons uitgebreide artikel hierover. 
accordion_icon_3-1

Meer dan alleen je maximale hypotheek berekenen

Ben je van plan om te verhuizen, een volgend huis te kopen of overwaarde te gebruiken? Ook dan helpt onze rekentool je verder. We nemen automatisch je huidige situatie mee, zodat je precies ziet wat er mogelijk is — ook als je huidige woning nog niet verkocht is.

Met overwaarde naar je volgende huis

Heb je een koopwoning die meer waard is geworden? Dan kun je die overwaarde vaak gebruiken voor je volgende huis. De tool vraagt daarom:

  • Wat je huidige woning waard is

  • Hoeveel hypotheek er nog op staat

  • Of de woning al verkocht is

Zo berekenen we meteen hoeveel overwaarde je kunt inzetten én of een overbruggingskrediet nodig is.

🔍 Voorbeeld

  • Je woning is €350.000 waard
  • Je hypotheek is €200.000
Afhankelijk van de bank kun je tussen €120.000 en €135.000 gebruiken als overbrugging voor je nieuwe huis. Niet elke bank rekent hetzelfde. Sommige banken gaan uit va 90% van de verwachte overwaarde, andere van 80%. Onze rekentool vergelijkt al deze verschillen voor je.
accordion_icon_4-1

Maandlasten berekenen: weet wat je elke maand kwijt bent

Als je je maximale hypotheek hebt berekend, laat onze tool direct zien wat dit betekent voor je maandlasten.

In onze maandlasten bereken tool vergelijken we actuele rentes van grote banken zoals ING, Rabobank en ABN AMRO, maar ook van meer dan 30 andere geldverstrekkers.

Dit bepaalt je maandlasten

Je maandlasten hangen vooral af van:

  • De hoogte van je hypotheek
  • De rente die je kiest (en de rentevaste periode)
  • De hypotheekvorm (annuïteit, lineair of aflossingsvrij)
  • Of je recht hebt op hypotheekrenteaftrek

Onze tool rekent automatisch verschillende scenario’s door, zodat je makkelijk kunt vergelijken.

Bruto vs. netto maandlasten

We tonen altijd twee bedragen:

  • Bruto maandlasten: het totale bedrag aan rente en aflossing.
  • Netto maandlasten: dit is wat je écht betaalt, inclusief het belastingvoordeel.

🔍 Voorbeeld:

  • Bruto maandlast: €1.200.
  • Netto maandlast: €950 dankzij renteaftrek

Dat scheelt €250 per maand.

Hypotheekvormen en maandlasten

Je keuze voor de hypotheekvorm maakt veel uit:

Annuïteitenhypotheek

  • Vast maandbedrag

  • In het begin vooral rente, later meer aflossing

  • Populair bij starters

Lineaire hypotheek

  • Je lost elke maand evenveel af

  • Je maandlasten dalen langzaam

  • Je bent op lange termijn goedkoper uit

Aflossingsvrij

  • Je betaalt alleen rente

  • Lage maandlasten, maar geen aflossing

  • Niet altijd maximaal verantwoord voor starters

Onze tool laat direct het verschil zien. Zo kies je wat nu én later bij je past.
accordion_icon_5-1

Gratis Biedcertificaat: vergroot je kans op je droomhuis
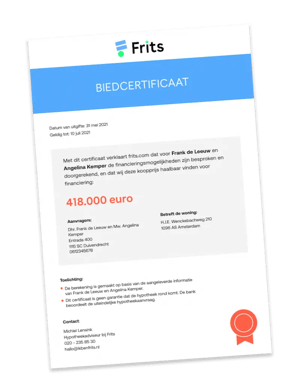
Als je weet wat je kunt lenen, wil je goed voorbereid zijn om te bieden. Met het gratis Biedcertificaat van Frits laat je zien dat je financieel sterk staat. Makelaars zien meteen dat je een onderbouwd bod doet — én dat je serieus bent.

Biedcertificaat

Wat is een Biedcertificaat?

Het Biedcertificaat is een officiële verklaring van onze onafhankelijke hypotheekadviseurs. Hierin staat:

  • Wat je maximaal kunt lenen
  • Wat je maandlasten ongeveer worden
  • Dat je financiële situatie is gecontroleerd

Makelaars en verkopers geven vaak de voorkeur aan bieders die zo’n verklaring kunnen laten zien.

Zo werkt het

  1. Bereken je maximale hypotheek
  2. Plan een gratis hypotheekgesprek
  3. Ontvang je gratis Biedcertificaat, klaar om te gebruiken

Gratis Biedcertificaat aanvragen

accordion_icon_6-1

Wat is het verschil tussen hypotheekvormen?

De hypotheekvorm die je kiest bepaalt hoe je aflost, hoeveel rente je betaalt en hoe je maandlasten zich ontwikkelen. Vooral starters twijfelen vaak tussen annuïtair en lineair — daarom leggen we het helder uit.

Annuïteitenhypotheek

Bij deze vorm betaal je elke maand hetzelfde bedrag. Dat maakt het overzichtelijk. In het begin betaal je vooral rente en los je minder af, maar naarmate de jaren voorbijgaan draait dit om.

Voordelen:

  • Altijd hetzelfde maandbedrag

  • In het begin lagere netto lasten dankzij renteaftrek

  • Past goed bij starters

Nadeel:

  • Op de lange termijn betaal je meer rente dan bij lineair

Lineaire hypotheek

Je lost elke maand een vast bedrag af. Daardoor wordt de schuld steeds kleiner en betaal je steeds minder rente.

Voordelen:

  • Je maandlasten dalen elke maand

  • Op termijn ben je goedkoper uit

  • Je bouwt snel vermogen op

Nadeel:

  • De eerste maanden zijn relatief duur

Aflossingsvrije hypotheek

Je betaalt alleen rente en lost niets af. Daardoor heb je lage maandlasten, maar aan het einde van je looptijd staat de schuld nog open.

Goed om te weten:

  • Banken zijn strenger bij aflossingsvrij

  • Starters kunnen het meestal maar beperkt gebruiken

  • De maandlasten zijn laag, maar je bouwt niets op

Welke vorm past bij jou?

De beste keuze hangt af van:

  • je inkomen

  • je toekomstplannen

  • je risico’s

  • of je belastingvoordeel belangrijk vindt

Onze adviseurs laten je de verschillen zien in je dashboard, met duidelijke bedragen voor nu én later.

accordion_icon_3-1

Plan een gratis hypotheekgesprek

Je kunt met onze tool al een heel eind komen, maar soms is het fijn als iemand met je meekijkt. Tijdens een gratis hypotheekgesprek bespreek je met een van onze adviseurs precies wat er in jouw situatie mogelijk is.

We denken met je mee over je maximale hypotheek, je maandlasten en je volledige financiële plaatje. Je krijgt duidelijke uitleg, concreet advies en inzicht in verschillende scenario’s. Alles wat we samen bespreken zie je terug in je persoonlijke dashboard, zodat je het later eenvoudig kunt vergelijken of aanpassen.

Het gesprek duurt 45 minuten en is helemaal gratis.
Thomas  ✅ Deze pagina is gecontroleerd door Thomas de Leeuw

Laatste update: 14 oktober 2026

Thomas de Leeuw heeft meer dan tien jaar ervaring in de hypotheekbranche en deelt zijn expertise regelmatig in de media. Hij beoordeelt onze inhoud op juistheid, actualiteit en duidelijkheid, zodat je altijd kunt vertrouwen op heldere en betrouwbare informatie.
Plan een gratis hypotheekgesprek

Je kunt met onze rekentool al veel zelf uitzoeken. Wil je zeker weten dat je niets over het hoofd ziet, of gewoon sparren over je mogelijkheden? Tijdens een gratis gesprek van 45 minuten kijkt een van onze adviseurs met je mee. Je krijgt duidelijke uitleg, berekeningen op maat en alles wordt opgeslagen in je eigen dashboard.

Veelgestelde vragen over het berekenen van je maximale hypotheek

Heb je niet gevonden wat je zocht? Maak je geen zorgen, we hebben de meest gestelde vragen hier verzameld. Als je nog meer vragen hebt, kun je een overzicht vinden op onze FAQ pagina. 

Hoe werkt de maximale hypotheek berekenen tool?

Er zijn in het kort vijf verschillende onderdelen die invloed hebben op je maximale hypotheek in 2026 . Deze vul je ook in om je hypotheek te berekenen. Wat ze zijn? Dat zie je hieronder:
  • Geboortedatum
  • Bruto inkomen
  • Type dienstverband
  • Koop je alleen of samen?
  • Andere financiële verplichtingen

Kan ik ook mijn maandlasten berekenen?

Ja, dat kan zeker! We hebben een aparte rekentool om jouw maandlasten te berekenen, maar ook deze rekentool laat ze al zien.

Kan ik mijn hypotheek berekenen met overwaarde?

Heb je overwaarde op je huis en wil je dit meenemen in je berekening? Dat kan natuurlijk. In deze hypotheek berekenen tool kun je alle informatie invullen over je huidige situatie zodat je precies ziet waar je aan toe bent. Wij geven inzicht, jij maakt de keuzes.

Kan ik mijn studieschuld meenemen in mijn hypotheekberekening?

Als je een studieschuld hebt, geef je dit aan wanneer je je maximale hypotheek berekent. Je betaalt namelijk maandelijks een bedrag om je studieschuld af te lossen. Dit kun je niet aan je hypotheek uitgeven en daarmee wordt het bedrag dat je kunt lenen van de bank lager.

Wat is de invloed van een creditcard op mijn maximale hypotheek?

Heb je een creditcard? Dan kan het zo zijn dat deze is geregistreerd bij het Bureau Krediet Registratie (BKR). Banken kunnen bij de gegevens van het BKR en checken altijd je gegevens wanneer je een hypotheek aanvraagt. Schulden zorgen er namelijk voor dat je minder ruimte hebt om maandelijks je hypotheek te betalen. Heb je een creditcard waarbij je de schuld in meerdere termijnen mag terugbetalen? Dan is deze geregistreerd bij het BKR. Je hypotheekberekening houdt rekening met je creditcard als je deze invult als schuld of verplichting.

Hoeveel eigen geld heb ik nodig bij een hypotheek?

Je kunt maximaal 100% van de woningwaarde lenen van de bank. Als je inkomen dit toelaat natuurlijk. Daarnaast heb je ook eigen geld nodig, voor het betalen van de makelaar bijvoorbeeld, voor de notaris en de advieskosten. Benieuwd aan welk bedrag je ongeveer moet denken?

Wordt mijn maximale hypotheek inclusief overbruggingshypotheek berekend?

Ja, ook dit kun je meenemen in de maximale hypotheek berekening. De tool berekent voor jou precies hoe hoog je overbruggingshypotheek mag zijn in 2026 . Meer lezen over hoe een overbruggingshypotheek precies werkt?

Klanten over onze hypotheek berekenen tool

Complimentjes of kritiek? Opmerkingen of tips? Lucht hier je hart of lees wat anderen van ons vinden.

Kiyoh
1731 beoordelingen
Rating Image 9.7
Heel fijn, snel en goed geholpen bij Frits!
Na een zoektocht van anderhalf jaar was het eindelijk zover: ik had mijn eerste appartement gekocht! Het dashboard van Frits heeft mij tijdens deze zoektocht enorm geholpen. Iedere keer als ik een bod wilde uitbrengen op een nieuw appartement, kon ik eenvoudig berekenen wat er in die specifieke situatie mogelijk was. Ook in de vervolgstappen ben ik ontzettend fijn, snel en kundig geholpen door Sigrid. Als starter komt er veel nieuwe en soms ingewikkelde informatie op je af, maar Sigrid heeft mij hier fantastisch doorheen geloodst. Ik kijk met een heel goed gevoel terug op de begeleiding door Frits en kan hen zeker aanraden!

Na een zoektocht van anderhalf jaar was het eindelijk zover: ik had mijn eerste appartement gekocht! Het dashboard van Frits heeft mij tijdens deze zo...

Yvon uit Leiden
11-11-2026
Erg behulpzaam en duidelijk tijdens een ingewikkeld proces
Ik heb Frits via de Consumentenbond gebruikt en het was erg behulpzaam. Tijdens een ingewikkeld koopproces boden Ronald en Esmee op ene vriendelijke manier snel en duidelijk informatie die ons erg geholpen heeft. Ook voor een iets hogere hypotheek konden we een oplossing vinden. Ik heb Frits via de Consumentenbond al aangeraden aan vrienden en dat zal ik zeker blijven doen.

Ik heb Frits via de Consumentenbond gebruikt en het was erg behulpzaam. Tijdens een ingewikkeld koopproces boden Ronald en Esmee op ene vriendelijke m...

TJ uit Den Haag
10-11-2026
Betrouwbare begeleiding tijdens hypotheekafsluiting
Ik ben ontzettend tevreden over de begeleiding van Ronald bij het afsluiten van mijn hypotheek. Ronald is een gedreven en scherpe adviseur met ontzettend veel kennis van zaken. Hij denkt goed mee, is betrokken en weet complexe zaken op een duidelijke manier uit te leggen. Dat gaf mij gedurende het hele traject veel vertrouwen en duidelijkheid. Wat ik ook erg prettig vond, is dat er altijd ruimte was om vragen te stellen of bepaalde zaken nogmaals uitgelegd te krijgen. Geen vraag was te veel. De communicatie verliep bovendien altijd snel en prettig, zowel via e-mail als telefonisch. Omdat mijn situatie wat complexer was, was er soms wat minder tijd beschikbaar voor een afspraak. In dat geval merkte ik dat een uur, of soms zelfs korter, best beperkt kan zijn om alles rustig te bespreken. Ondanks dat kijk ik met een heel positief gevoel terug op de samenwerking. Ronald heeft mij deskundig en betrokken begeleid en ik zou hem zeker aanbevelen aan anderen die op zoek zijn naar een betrouwbare hypotheek adviseur.

Ik ben ontzettend tevreden over de begeleiding van Ronald bij het afsluiten van mijn hypotheek. Ronald is een gedreven en scherpe adviseur met ontzett...

Anne uit Utrecht
9-11-2026
Betrouwbare en hands-on begeleiding gedurende het hele proces!
Ik ben afgelopen periode heel goed begeleid door Bert. Bij alle vragen die ik stelde, gaf hij snel antwoord of gaf hij aan wanneer hij bij me terug kon komen. Het was hierdoor altijd duidelijk waar ik aan toe was. Het was duidelijk dat hij verstand van zaken heeft en me kon helpen met het maken van de beste keuze. Dus grote dank aan Bert, maar ook het back-office team dat me heeft geholpen. Ik zou IkbenFrits aan iedereen aanraden die betrouwbare ondersteuning zoekt in dit toch wel ingewikkelde en spannende proces.

Ik ben afgelopen periode heel goed begeleid door Bert. Bij alle vragen die ik stelde, gaf hij snel antwoord of gaf hij aan wanneer hij bij me terug ko...

Julia uit Abcoude
9-11-2026
Mijn ervaring
Wij zijn vanaf dag één ontzettend goed geholpen en begeleid door onze hypotheekadviseur (Eduard) De communicatie verliep uitstekend, e-mails werden snel beantwoord en alle documenten werden zorgvuldig gecontroleerd. Binnen slechts drie dagen was onze hypotheekaanvraag al goedgekeurd! Dat vonden wij echt geweldig.Ook wanneer je iets niet begrijpt of vragen hebt, kun je altijd bellen of mailen. Je wordt snel teruggebeld of ontvangt vrijwel direct een duidelijk antwoord per e-mail. Wij zijn ontzettend tevreden over de persoonlijke begeleiding, de snelle service en de professionele aanpak, alles verliep soepel en vertrouwd. Wij raden deze hypotheekadviseur dan ook zeker aan, super bedankt voor alles Eduard, Nico en Claudia.

Wij zijn vanaf dag één ontzettend goed geholpen en begeleid door onze hypotheekadviseur (Eduard) De communicatie verliep uitstekend, e-mails werden sn...

Jacqueline uit Lelystad
9-11-2026
Betrokken, vriendelijk en kundig
Wij zijn ontzettend goed en prettig geholpen en geadviseerd door Chun-Kin. Hij is vriendelijk, deskundig, betrokken en zeer goed bereikbaar. Eigenlijk alles wat je zoekt bij zo’n belangrijk proces, zeker als je voor het eerst een huis koopt. Ook de backoffice heeft alles ontzettend snel verwerkt, waardoor onze hypotheek in korte tijd rond was. We kunnen Frits, en in het bijzonder Chun-Kin, van harte aanbevelen!

Wij zijn ontzettend goed en prettig geholpen en geadviseerd door Chun-Kin. Hij is vriendelijk, deskundig, betrokken en zeer goed bereikbaar. Eigenlijk...

Martijn en Sarah uit Amsterdam
7-11-2026
Deskundig, proactief en persoonlijk geholpen
Wij zijn ontzettend goed geholpen door Chun-Kin van Frits! Vanaf het begin was het contact erg prettig. Zowel tijdens de korte telefoontjes tussendoor als tijdens de videogesprekken nam Chun-Kin rustig de tijd om alles duidelijk uit te leggen en ons handige tips te geven. Dankzij zijn enorme kennis en ervaring kon hij ons uitstekend adviseren over welke hypotheek het beste bij onze situatie past. Hij wist ook steeds precies uit te leggen wat de volgende stappen waren, wat ons veel rust en vertrouwen gaf. Wat we daarnaast enorm waardeerden, was zijn proactieve houding. Hij was niet alleen goed bereikbaar en ontzettend snel, maar nam ook zelf contact met ons op zodra er iets geregeld moest worden. Mede daardoor hebben we het hele hypotheektraject binnen een maand kunnen doorlopen! Ook de online omgeving van Frits werkte erg prettig. We konden eenvoudig alles aanleveren en precies zien wat de volgende stappen waren. De overdracht naar de backoffice verliep bovendien heel soepel. Danielle pakte alles snel en zorgvuldig op en liet het direct weten als er nog iets ontbrak of aangepast moest worden. We kijken met een ontzettend goed gevoel terug op het hele traject en kunnen Frits, en in het bijzonder Chun-Kin en Danielle, van harte aanbevelen!

Wij zijn ontzettend goed geholpen door Chun-Kin van Frits! Vanaf het begin was het contact erg prettig. Zowel tijdens de korte telefoontjes tussendoo...

Ralph en Marjolein uit Rotterdam
6-11-2026
Super fijn en snel advies!
Ontzettend fijn en snel advies van onze hypotheekadviseur Bert. Binnen enkele uren al reactie en indien behoefte aan een afspraak, is die op zeer korte termijn gemaakt. Ook in de backoffice wordt snel geschakeld en wordt je direct geholpen als je belt of mailt.

Ontzettend fijn en snel advies van onze hypotheekadviseur Bert. Binnen enkele uren al reactie en indien behoefte aan een afspraak, is die op zeer kort...

Floor uit Nijmegen
6-11-2026
Ronald en Danielle van Frits een aanrader, zeker voor ZZP’ers.
Als ZZP’er weet je dat een hypotheek regelen geen formaliteit is. Ronald en Danielle hebben ons daar van begin tot eind geweldig doorheen geholpen. Wat Ronald onderscheidt, is zijn senioriteit. Hij stelt precies de juiste vragen en heeft snel een scherp beeld van je situatie. Hij gaat ook niet zomaar mee in elk idee: als iets beter anders kan, geeft hij pushback. Dat doet hij altijd professioneel en op een prettige, menselijke manier. Daarna maakte hij een strategie die echt bij ons paste, ook met de uitdaging om een nieuw huis te kopen terwijl ons huidige huis nog verkocht moest worden. Danielle zorgde voor een strak en overzichtelijk dossier. Zij wist precies wat er nodig was en wanneer, zodat alles soepel verliep. Samen vormen ze een sterk team. Ze zijn altijd bereikbaar en zetten echt die extra stap voor je. Je merkt dat ze het beste voor je willen en je niet zomaar een product verkopen. Wij raden Ronald en Danielle iedereen van harte aan, en zeker ondernemers die adviseurs zoeken die hun situatie écht begrijpen.

Als ZZP’er weet je dat een hypotheek regelen geen formaliteit is. Ronald en Danielle hebben ons daar van begin tot eind geweldig doorheen geholpen. W...

Bob uit Baarn
5-11-2026
Deskundig advies en goede begeleiding
Vanaf het begin is duidelijk hoe het proces er uit ziet en Eduard heeft ons hier rustig en overzichtelijk in geadviseerd. Wij hadden onze vorige hypotheek ook via Ikbenfrits afgesloten en waren hier toen ook erg tevreden over. Ook handig dat de taxaties via ikbenfrits kunnen lopen.

Vanaf het begin is duidelijk hoe het proces er uit ziet en Eduard heeft ons hier rustig en overzichtelijk in geadviseerd. Wij hadden onze vorige hypot...

Pieter uit Rotterdam
5-11-2026
Flexibel en goed gestructureerd
Ik heb een fijne ervaring met Frits. De organisatie zit goed in elkaar: een mooi platform waar je zelf veel kan opzoeken, duidelijk en goed onderbouwd advies, en goede hulp om de hypotheek snel rond te krijgen. De medewerkers reageren snel en zijn klantvriendelijk. Ook als je zelf voortschrijdend inzicht hebt of zelf vaart wilt maken.

Ik heb een fijne ervaring met Frits. De organisatie zit goed in elkaar: een mooi platform waar je zelf veel kan opzoeken, duidelijk en goed onderbouwd...

Jasper uit Rotterdam
4-11-2026
Fantastische deskundige ondersteuning
Bij het kopen van mijn eerste woning kwam er heel veel op mij af, ook had ik extra middelen zoals een starterslening nodig. Dankzij het advies van Ronald en Claudia is dit zonder enig probleem gelukt. De communicatie verliep snel en mijn vragen werden tijdig beantwoord. Een grote aanrader voor degelijk en fijn advies!

Bij het kopen van mijn eerste woning kwam er heel veel op mij af, ook had ik extra middelen zoals een starterslening nodig. Dankzij het advies van Ron...

Jelle uit Den Hoorn
3-11-2026
Zeer deskundige, vriendelijke en attente dienstverlening.
Zeer deskundige, vriendelijke en attente dienstverlening tegen een scahappelijke prijs.

Zeer deskundige, vriendelijke en attente dienstverlening tegen een scahappelijke prijs.

Rob Van der Holst uit Zoeterwoude
2-11-2026
Snel, goed bereikbaar en heel fijn werkend dashboard.
Lisette heeft mij heel betrokken geholpen. Ze keek mee met huizen die we interessant vonden en reageerde steeds supersnel. Daardoor wist ik precies op tijd wat mijn leencapaciteit was en kon ik snel een bod uitbrengen op ons droomhuis. Ook dacht ze mee en wist ze de rente snel vast te leggen, juist in een periode waarin de rentes hard stegen. Het dashboard van Frits, waarin je o.a. je documenten downloadt, werkt superhandig. Op het laatst vond ik de hypotheekaanvraag wat spannend. Vanuit de backoffice waren er wat wisselingen door overmacht (ziekte en vakantie), waardoor ik af en toe wat verwachtingsmanagement miste. Claudia uit de backoffice heeft me uiteindelijk helemaal gerustgesteld en alles ook superfijn en goed opgepakt. En last but not least: ook nadat de hypotheek rond was en ik nog wat vragen had, kreeg ik hele goede service. In het weekend werden mijn vragen over een vervroegde levering nog supersnel beantwoord. Dat is echt service!

Lisette heeft mij heel betrokken geholpen. Ze keek mee met huizen die we interessant vonden en reageerde steeds supersnel. Daardoor wist ik precies op...

Céline Galama uit Amsterdam
1-11-2026
Gespecialiseerd persoonlijk advies op maat
Een erg fijne ervaring met frits als adviseur, erg makkelijk bij te houden met het handige dashboard waar je makkelijk al je documenten en benodigdheden kan toevoegen! Chun-kin Cheung en en Jackie Kloosterhof zijn 2 absolute toppers! Zij hebben ontzettend goed werk gedaan en ons heel vriendelijk en fijn geholpen.

Een erg fijne ervaring met frits als adviseur, erg makkelijk bij te houden met het handige dashboard waar je makkelijk al je documenten en benodigdhed...

Jaimy uit Zoelen
31-10-2026

Op de hoogte blijven?

Schrijf je in voor onze nieuwsbrief boordevol tips, hypotheeknieuws en aanbevelingen.