Maximale hypotheek berekenen in 2026

Wil je weten hoeveel je in 2026 kunt lenen voor een woning? Met onze onafhankelijke rekentool zie je binnen twee minuten je maximale hypotheek, inclusief de invloed van je energielabel en eventuele studieschuld.

Waarom je maximale hypotheek berekenen bij Frits

Rating Image 9.7

Kiyoh

1702 Alle reviews
Shield green solid
In twee minuten weet je precies hoeveel je kunt lenen bij álle banken.
Bank green solid

Onze tool houdt rekening met je inkomen, energielabel, dienstverband en eventuele schulden.

Dashboard green solid

Zelfs bijzonderheden zoals een studieschuld of alimentatie worden meegenomen.

accordion_icon_1-1

Hoeveel hypotheek kan ik krijgen?

Hoeveel je kunt lenen hangt vooral af van je bruto inkomen, je energielabel, je vaste lasten en of je alleen of samen koopt. In 2026 kun je gemiddeld tussen de 4 en 4,5 keer je bruto jaarinkomen lenen. Koop je samen, dan tellen beide inkomens volledig mee. Heb je schulden of een studieschuld? Dan gaat je maximale hypotheek omlaag. Onze rekentool rekent dit automatisch voor je uit.

Factoren die meespelen in de hoogte van je hypotheek

  • Je leeftijd.
    De bank kijkt naar je leeftijd omdat je inkomen na je pensioen vaak daalt. Ben je binnen tien jaar met pensioen? Dan telt je verwachte pensioeninkomen mee in de berekening.

  • Bruto inkomen
    Je inkomen bepaalt voor een groot deel wat je kunt lenen. Verdien je bijvoorbeeld €45.000 per jaar? Dan kun je - afhankelijk van je situatie - in 2026 zo'n €210.000 tot €225.000 lenen. Banken gebruiken hiervoor de loan-to-income-regels van het Nibud.

  • Dienstverband
    Ook je dienstverband speelt een grote rol bij het bepalen van je hypotheek.

    • Vast contract: gemakkelijkste beoordeling
    • Tijdelijk contract: vaak intentieverklaring nodig
    • Ondernemer: gemiddeld inkomen van de afgelopen drie jaar telt mee.
    De bank wil vooral zekerheid dat je inkomen stabiel is. 

  • Energielabel
    Hoe beter het energielabel van het huis, hoe meer je extra mag lenen. Dat kan oplopen tot €50.000 bij A++++ met garantie. Slecht geïsoleerde woningen leveren geen extra leenruimte op. 

    Tabel 1: Extra bedrag dat je mag lenen per energielabel
    Energielabel Extra bedrag
    E, F of G € 0
    C of D € 5.000
    A of B € 10.000
    A+ of A++ € 20.000
    A+++ € 30.000
    A++++ € 40.000
    A++++ met garantie € 50.000

    Bron: Nibud: https://www.nibud.nl/nieuws/energielabel-vanaf-2024-bepalend-voor-hoogte-maximale-hypotheek/ 

    Tabel 2: Extra leenruimte voor verduurzaming. Deze extra ruimte komt bovenop je hypotheek en mag je alleen gebruiken voor energiebesparende maatregelen.

    Energielabel Extra te lenen
    E, F of G € 20.000
    C of D € 15.000
    A, B, t/m A+++ € 10.000
    A++++ € 0

    Bron: Nibud: https://www.nibud.nl/nieuws/energielabel-vanaf-2024-bepalend-voor-hoogte-maximale-hypotheek/ 

  • Alleen of samen kopen
    Koop je samen? Dan mag je beide inkomens optellen. Verdien jij €40.000 en je partner €35.000? Dan kunnen jullie samen rond de €350.000 lenen (afhankelijk van lasten en rente).

  • Financiële verplichtingen
    Maandlasten zoals een studieschuld, private lease, roodstand, een doorlopend krediet of partneralimentatie verlagen je maximale hypotheek.

  • Waarde van het huis
    De LTV in 2026 is 100%. Je mag dus maximaal lenen wat het huis waard is. Voor verduurzaming kun je tot 106% van de waarde lenen.

accordion_icon_2-1

Zo bereken je jouw maximale hypotheek in 2026

Met onze gratis rekentool zie je binnen twee minuten wat je maximaal kunt lenen. We rekenen met de nieuwste regels van Nibud, AFM en NHG. Zo krijg je meteen een betrouwbare schatting op basis van jouw situatie.

Twijfel je ergens over, zoals je studieschuld? Geen probleem. Je kunt je gegevens altijd later aanpassen. Nadat je de tool hebt ingevuld, kun je direct een gratis gesprek plannen met een of onze adviseurs.

Hoe wordt jouw maximale hypotheek berekend?

Je inkomen is belangrijk, maar de waarde van het huis speelt net zo'n grote rol. In 2026 mag je maximaal 100% van de woningwaarde lenen (LTV-regel).

🔍 Voorbeeld:

Stel:
  • Op basis van jullie inkomens mogen jullie €500.000 lenen (LTI-regel).
  • Het huis dat jullie willen kopen is €400.000 waard.

Dan blijft jullie maximale hypotheek €400.000. Je mag namelijk nooit meer lenen dan de marktwaarde van de woning.

Wil je verduurzamen? Dan mag je tot 106%van de woningwaarde lenen, zolang je het extra bedrag gebruikt voor energiebesparende maatregelen. De tool rekent dat automatisch voor je mee. 

accordion_icon_2-1

Wat is er in 2026 veranderd?

In 2026 gelden nieuwe normen die invloed kunnen hebben op hoeveel jij maximaal kunt lenen. Hieronder de belangrijkste wijzigingen – en wat je ermee doet in onze tool.
  • De grens voor Nationale Hypotheek Garantie (NHG) stijgt naar € 470.000 (of zelfs € 498.200 bij verduurzaming). 

  • De extra leenruimte voor woningen met top-energielabels wordt beperkt: bijvoorbeeld voor A+++ / A++++ kunnen de bedragen lager zijn dan in 2025.

  • De rekenregels (zoals financieringslastpercentages) worden aangepast: wie in 2026 hetzelfde inkomen heeft als in 2025, kan soms iets minder lenen. 

  • Benieuwd naar een volledig overzicht van alle wijzigingen en wat dat betekent voor jouw situatie? Lees het in ons uitgebreide artikel hierover. 

accordion_icon_3-1

Meer dan alleen je maximale hypotheek berekenen

Ben je van plan om te verhuizen, een volgend huis te kopen of overwaarde te gebruiken? Ook dan helpt onze rekentool je verder. We nemen automatisch je huidige situatie mee, zodat je precies ziet wat er mogelijk is — ook als je huidige woning nog niet verkocht is.

Met overwaarde naar je volgende huis

Heb je een koopwoning die meer waard is geworden? Dan kun je die overwaarde vaak gebruiken voor je volgende huis. De tool vraagt daarom:

  • Wat je huidige woning waard is

  • Hoeveel hypotheek er nog op staat

  • Of de woning al verkocht is

Zo berekenen we meteen hoeveel overwaarde je kunt inzetten én of een overbruggingskrediet nodig is.

🔍 Voorbeeld

  • Je woning is €350.000 waard
  • Je hypotheek is €200.000
Afhankelijk van de bank kun je tussen €120.000 en €135.000 gebruiken als overbrugging voor je nieuwe huis. Niet elke bank rekent hetzelfde. Sommige banken gaan uit va 90% van de verwachte overwaarde, andere van 80%. Onze rekentool vergelijkt al deze verschillen voor je.
accordion_icon_4-1

Maandlasten berekenen: weet wat je elke maand kwijt bent

Als je je maximale hypotheek hebt berekend, laat onze tool direct zien wat dit betekent voor je maandlasten.

In onze maandlasten bereken tool vergelijken we actuele rentes van grote banken zoals ING, Rabobank en ABN AMRO, maar ook van meer dan 30 andere geldverstrekkers.

Dit bepaalt je maandlasten

Je maandlasten hangen vooral af van:

  • De hoogte van je hypotheek
  • De rente die je kiest (en de rentevaste periode)
  • De hypotheekvorm (annuïteit, lineair of aflossingsvrij)
  • Of je recht hebt op hypotheekrenteaftrek

Onze tool rekent automatisch verschillende scenario’s door, zodat je makkelijk kunt vergelijken.

Bruto vs. netto maandlasten

We tonen altijd twee bedragen:

  • Bruto maandlasten: het totale bedrag aan rente en aflossing.
  • Netto maandlasten: dit is wat je écht betaalt, inclusief het belastingvoordeel.

🔍 Voorbeeld:

  • Bruto maandlast: €1.200.
  • Netto maandlast: €950 dankzij renteaftrek

Dat scheelt €250 per maand.

Hypotheekvormen en maandlasten

Je keuze voor de hypotheekvorm maakt veel uit:

Annuïteitenhypotheek

  • Vast maandbedrag

  • In het begin vooral rente, later meer aflossing

  • Populair bij starters

Lineaire hypotheek

  • Je lost elke maand evenveel af

  • Je maandlasten dalen langzaam

  • Je bent op lange termijn goedkoper uit

Aflossingsvrij

  • Je betaalt alleen rente

  • Lage maandlasten, maar geen aflossing

  • Niet altijd maximaal verantwoord voor starters

Onze tool laat direct het verschil zien. Zo kies je wat nu én later bij je past.

accordion_icon_5-1

Gratis Biedcertificaat: vergroot je kans op je droomhuis
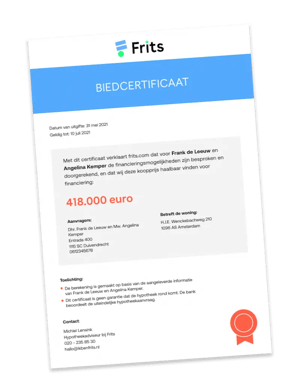
Als je weet wat je kunt lenen, wil je goed voorbereid zijn om te bieden. Met het gratis Biedcertificaat van Frits laat je zien dat je financieel sterk staat. Makelaars zien meteen dat je een onderbouwd bod doet — én dat je serieus bent.

Biedcertificaat

Wat is een Biedcertificaat?

Het Biedcertificaat is een officiële verklaring van onze onafhankelijke hypotheekadviseurs. Hierin staat:

  • Wat je maximaal kunt lenen
  • Wat je maandlasten ongeveer worden
  • Dat je financiële situatie is gecontroleerd

Makelaars en verkopers geven vaak de voorkeur aan bieders die zo’n verklaring kunnen laten zien.

Zo werkt het

  1. Bereken je maximale hypotheek
  2. Plan een gratis hypotheekgesprek
  3. Ontvang je gratis Biedcertificaat, klaar om te gebruiken

Gratis Biedcertificaat aanvragen

accordion_icon_6-1

Wat is het verschil tussen hypotheekvormen?

De hypotheekvorm die je kiest bepaalt hoe je aflost, hoeveel rente je betaalt en hoe je maandlasten zich ontwikkelen. Vooral starters twijfelen vaak tussen annuïtair en lineair — daarom leggen we het helder uit.

Annuïteitenhypotheek

Bij deze vorm betaal je elke maand hetzelfde bedrag. Dat maakt het overzichtelijk. In het begin betaal je vooral rente en los je minder af, maar naarmate de jaren voorbijgaan draait dit om.

Voordelen:

  • Altijd hetzelfde maandbedrag

  • In het begin lagere netto lasten dankzij renteaftrek

  • Past goed bij starters

Nadeel:

  • Op de lange termijn betaal je meer rente dan bij lineair

Lineaire hypotheek

Je lost elke maand een vast bedrag af. Daardoor wordt de schuld steeds kleiner en betaal je steeds minder rente.

Voordelen:

  • Je maandlasten dalen elke maand

  • Op termijn ben je goedkoper uit

  • Je bouwt snel vermogen op

Nadeel:

  • De eerste maanden zijn relatief duur

Aflossingsvrije hypotheek

Je betaalt alleen rente en lost niets af. Daardoor heb je lage maandlasten, maar aan het einde van je looptijd staat de schuld nog open.

Goed om te weten:

  • Banken zijn strenger bij aflossingsvrij

  • Starters kunnen het meestal maar beperkt gebruiken

  • De maandlasten zijn laag, maar je bouwt niets op

Welke vorm past bij jou?

De beste keuze hangt af van:

  • je inkomen

  • je toekomstplannen

  • je risico’s

  • of je belastingvoordeel belangrijk vindt

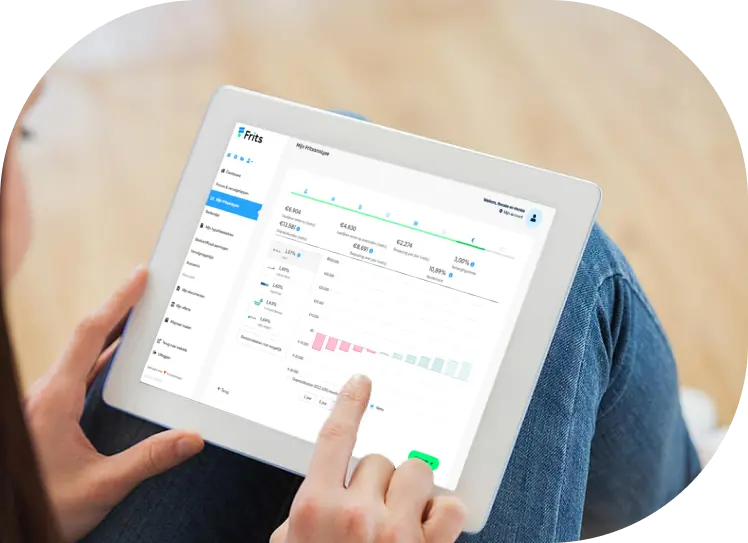
Onze adviseurs laten je de verschillen zien in je dashboard, met duidelijke bedragen voor nu én later.

accordion_icon_3-1

Plan een gratis hypotheekgesprek

Je kunt met onze tool al een heel eind komen, maar soms is het fijn als iemand met je meekijkt. Tijdens een gratis hypotheekgesprek bespreek je met een van onze adviseurs precies wat er in jouw situatie mogelijk is.

We denken met je mee over je maximale hypotheek, je maandlasten en je volledige financiële plaatje. Je krijgt duidelijke uitleg, concreet advies en inzicht in verschillende scenario’s. Alles wat we samen bespreken zie je terug in je persoonlijke dashboard, zodat je het later eenvoudig kunt vergelijken of aanpassen.

Het gesprek duurt 45 minuten en is helemaal gratis.
Thomas  ✅ Deze pagina is gecontroleerd door Thomas de Leeuw

Laatste update: 14 oktober 2026

Thomas de Leeuw heeft meer dan tien jaar ervaring in de hypotheekbranche en deelt zijn expertise regelmatig in de media. Hij beoordeelt onze inhoud op juistheid, actualiteit en duidelijkheid, zodat je altijd kunt vertrouwen op heldere en betrouwbare informatie.
Plan een gratis hypotheekgesprek

Je kunt met onze rekentool al veel zelf uitzoeken. Wil je zeker weten dat je niets over het hoofd ziet, of gewoon sparren over je mogelijkheden? Tijdens een gratis gesprek van 45 minuten kijkt een van onze adviseurs met je mee. Je krijgt duidelijke uitleg, berekeningen op maat en alles wordt opgeslagen in je eigen dashboard.

Veelgestelde vragen over het berekenen van je maximale hypotheek

Heb je niet gevonden wat je zocht? Maak je geen zorgen, we hebben de meest gestelde vragen hier verzameld. Als je nog meer vragen hebt, kun je een overzicht vinden op onze FAQ pagina. 

Hoe werkt de maximale hypotheek berekenen tool?

Er zijn in het kort vijf verschillende onderdelen die invloed hebben op je maximale hypotheek in 2026 . Deze vul je ook in om je hypotheek te berekenen. Wat ze zijn? Dat zie je hieronder:
  • Geboortedatum
  • Bruto inkomen
  • Type dienstverband
  • Koop je alleen of samen?
  • Andere financiële verplichtingen

Kan ik ook mijn maandlasten berekenen?

Ja, dat kan zeker! We hebben een aparte rekentool om jouw maandlasten te berekenen, maar ook deze rekentool laat ze al zien.

Kan ik mijn hypotheek berekenen met overwaarde?

Heb je overwaarde op je huis en wil je dit meenemen in je berekening? Dat kan natuurlijk. In deze hypotheek berekenen tool kun je alle informatie invullen over je huidige situatie zodat je precies ziet waar je aan toe bent. Wij geven inzicht, jij maakt de keuzes.

Kan ik mijn studieschuld meenemen in mijn hypotheekberekening?

Als je een studieschuld hebt, geef je dit aan wanneer je je maximale hypotheek berekent. Je betaalt namelijk maandelijks een bedrag om je studieschuld af te lossen. Dit kun je niet aan je hypotheek uitgeven en daarmee wordt het bedrag dat je kunt lenen van de bank lager.

Wat is de invloed van een creditcard op mijn maximale hypotheek?

Heb je een creditcard? Dan kan het zo zijn dat deze is geregistreerd bij het Bureau Krediet Registratie (BKR). Banken kunnen bij de gegevens van het BKR en checken altijd je gegevens wanneer je een hypotheek aanvraagt. Schulden zorgen er namelijk voor dat je minder ruimte hebt om maandelijks je hypotheek te betalen. Heb je een creditcard waarbij je de schuld in meerdere termijnen mag terugbetalen? Dan is deze geregistreerd bij het BKR. Je hypotheekberekening houdt rekening met je creditcard als je deze invult als schuld of verplichting.

Hoeveel eigen geld heb ik nodig bij een hypotheek?

Je kunt maximaal 100% van de woningwaarde lenen van de bank. Als je inkomen dit toelaat natuurlijk. Daarnaast heb je ook eigen geld nodig, voor het betalen van de makelaar bijvoorbeeld, voor de notaris en de advieskosten. Benieuwd aan welk bedrag je ongeveer moet denken?

Wordt mijn maximale hypotheek inclusief overbruggingshypotheek berekend?

Ja, ook dit kun je meenemen in de maximale hypotheek berekening. De tool berekent voor jou precies hoe hoog je overbruggingshypotheek mag zijn in 2026 . Meer lezen over hoe een overbruggingshypotheek precies werkt?

Klanten over onze hypotheek berekenen tool

Complimentjes of kritiek? Opmerkingen of tips? Lucht hier je hart of lees wat anderen van ons vinden.

Kiyoh
1702 beoordelingen
Rating Image 9.7
geweldig
Zeer duidelijk. Altijd bereikbaar. Niel heeft ons super geholpen.

Zeer duidelijk. Altijd bereikbaar. Niel heeft ons super geholpen.

robbie uit leeuwarden
13-10-2026
Totally super satisfied! A 5 stars service!
Thank you Dence for helping me in getting started until I finally completed the whole process. You are responsive, helpful, knowledgeable, and client-success oriented. I was finally able to cut the deal with EUR 11,000 lower than the selling price! Blue was helping me during the documents submission, also very helpful and responsive. Overal experience is: 5 stars satisfaction! I would definitely recommend Frits to my others.

Thank you Dence for helping me in getting started until I finally completed the whole process. You are responsive, helpful, knowledgeable, and client-...

Geovani uit Den Haag
13-10-2026
Goede ervaring
Goed en snel geholpen door Nemy, die ook goed bereikbaar was en rap reageerde op vragen. Daarnaast heeft Frits een handig dashboard waar je zelf al veel inzichten door krijgt.

Goed en snel geholpen door Nemy, die ook goed bereikbaar was en rap reageerde op vragen. Daarnaast heeft Frits een handig dashboard waar je zelf al ve...

Thomas uit Amsterdam
12-10-2026
Fantastisch geholpen
Wij hebben voor het eerst een huis gekocht, en zonder Nemy was dit niet zo goed en snel gelukt! We hebben veel gehad aan zijn tips en de info voor een goed geïnformeerd bod. Als leken konden we alles aan hem vragen en kregen we direct een uitleg en praktisch advies. Nadat ons bod geaccepteerd was pakten Nemy en het Frits team goed met ons door en hielpen ons met alle zaken die voor ons nieuw waren. Uiteindelijk kregen we een hypotheek die goed bij onze situatie past. Ik zou het altijd weer via Frits doen!

Wij hebben voor het eerst een huis gekocht, en zonder Nemy was dit niet zo goed en snel gelukt! We hebben veel gehad aan zijn tips en de info voor een...

Daan Koenraadt uit Rotterdam
12-10-2026
Snel en altijd bereikbaar
Zeer prettig Denkt goed mee en legt alles netjes uit. Zijn snel en op vele gewenste tijdstippen bereikbaar.

Zeer prettig Denkt goed mee en legt alles netjes uit. Zijn snel en op vele gewenste tijdstippen bereikbaar.

Sharyl uit Delfzijl
9-10-2026
Voor de tweede keer een hypotheek - Prettig geholpen door Eduard!
Mijn partner en ik hebben een nieuw huis gekocht. Dit is niet onze eerste hypotheek, we hebben al een koophuis. Voor ons is dit de eerste keer dat we ook een huis verkopen. Eduard heeft ons goed en met veel geduld geholpen met het aanvragen van de hypotheek. Onduidelijke termen kon hij goed uitleggen. Daarnaast vonden we het dashboard van Frits erg prettig in gebruik, je kan zelf goed de verschillende scenario's bekijken. Daardoor hebben we een goed inzicht gehad in de kosten van een nieuwe hypotheek afhankelijk van de overwaarde op ons huis.

Mijn partner en ik hebben een nieuw huis gekocht. Dit is niet onze eerste hypotheek, we hebben al een koophuis. Voor ons is dit de eerste keer dat we ...

Lianne uit Den Helder
8-10-2026
Fijn geholpen en snel gefixt
Er fijn geholpen door Bert die ons een realistisch beeld gaf van of onze nieuwe hypotheek voor onze nieuwbouwwoning haalbaar was. Portaal van FRITS is erg duidelijk en overzichtelijk en daardoor is het aanleveren van bijvoorbeeld de benodigde documenten heel makkelijk. Wij kijken met een goed gevoel terug!

Er fijn geholpen door Bert die ons een realistisch beeld gaf van of onze nieuwe hypotheek voor onze nieuwbouwwoning haalbaar was. Portaal van FRITS is...

Daryl uit Mijdrecht
7-10-2026
Comfortabel, eenvoudig en eerlijk advies
Enorm goed geholpen door Glenn. Ondanks dat de gesprekken digitaal zijn voelt het comfortabel en vertrouwd. Het dashboard is een uitkomst; je ziet live wat de mogelijkheden zijn en kan altijd inloggen om de stand van zaken te bekijken. Het traject van kennismaking tot afsluiten wordt goed begeleid door zowel de hypotheekadviseur als de backoffice. Aanrader!

Enorm goed geholpen door Glenn. Ondanks dat de gesprekken digitaal zijn voelt het comfortabel en vertrouwd. Het dashboard is een uitkomst; je ziet liv...

Charlotte uit Utrecht
7-10-2026
Super fijn! Je wordt echt ontzorgt
Onze ervaring met Frits/ Consumentenbond was erg goed ervaren. We raden het iedereen aan. Als starter komt er veel op je af. Het was nu erg overzichtelijk en je kan zoveel vragen stellen als je er even niet uitkomt. Erg bijzonder.

Onze ervaring met Frits/ Consumentenbond was erg goed ervaren. We raden het iedereen aan. Als starter komt er veel op je af. Het was nu erg overzichte...

Merel Asselbergs uit Eindhoven
4-10-2026
Super fijne service en kundige mensen met veel ervaring!
Prettige samenwerking en een goede service die wordt aangeboden. Behulpzame mensen met veel kennis en kunde die je overal eenvoudig doorheen helpen en bij vragen je altijd snel te woordt staan.

Prettige samenwerking en een goede service die wordt aangeboden. Behulpzame mensen met veel kennis en kunde die je overal eenvoudig doorheen helpen en...

Erik uit Best
4-10-2026
Zeer fijne ervaring
Zeer fijne ervaring gehad met Frits. Het contact verloopt erg prettig door de vriendelijkheid van de medewerkers. Hun deskundigheid gaf mij veel vertrouwen en het online platform zorgt voor maximale transparantie in het hele traject. Ik wist hierdoor precies wat ik moest aanleveren en wat ik kon verwachten. Ook de bereikbaarheid was perfect: snelle reacties op al mij vragen. Zeker aan te bevelen! Ik had het genoegen om met vooral Chun-Kin Cheung en Claudia de Boer samen te werken. Ik wil jullie bedanken voor de hulp en ondersteuning! Met vriendelijke groet, Dennis van der Meer

Zeer fijne ervaring gehad met Frits. Het contact verloopt erg prettig door de vriendelijkheid van de medewerkers. Hun deskundigheid gaf mij veel vertr...

Dennis uit Spijkenisse
4-10-2026
Duidelijk advies en goed bereikbaar
Wij hebben onze eerste hypotheek afgesloten met behulp van Chun-Kin. Hij heeft ons erg prettig geholpen, was goed bereikbaar, heel snel in communicatie en nam de tijd om ons door alle stappen heen te lopen. De Frits tool was fijn om ook zelf inzicht te hebben in onze mogelijkheden.

Wij hebben onze eerste hypotheek afgesloten met behulp van Chun-Kin. Hij heeft ons erg prettig geholpen, was goed bereikbaar, heel snel in communicati...

Naomi uit Amsterdam
2-10-2026
We zijn uitstekend geholpen door Bert van Frits!
We zijn uitstekend geholpen door Bert Erades van Frits. Eerst in een vrijblijvend orienterend gesprek over wat er mogelijk zou zijn qua hypotheek. En vervolgens ook met het uitzoeken en daadwerkelijk afsluiten van de betreffende hypotheek. Hierbij was de online rekentool en begeleiding van Bert erg nuttig. Bert is erg vriendelijk, professioneel communiceert snel en duidelijk en is goed bereikbaar. Dat moest ook wel want onze hypotheek moest in een zeer korte tijd worden geregeld. Uiteindelijk is dat mede dankzij Bert allemaal gelukt, we zijn hem en Frits daarom erg dankbaar!

We zijn uitstekend geholpen door Bert Erades van Frits. Eerst in een vrijblijvend orienterend gesprek over wat er mogelijk zou zijn qua hypotheek. En ...

Bas uit Hilversum
1-10-2026
Goede begeleiding!
Gezocht naar een goede partij die tegen een redelijke prijs ons kon helpen. In eerste instantie alleen een adviesgesprek maar er werd al snel een bod geaccepteerd waardoor we het traject konden starten. Vooral Ronald heeft ons heel goed advies gegeven, ook het biedcertificaat is echt een toevoeging!

Gezocht naar een goede partij die tegen een redelijke prijs ons kon helpen. In eerste instantie alleen een adviesgesprek maar er werd al snel een bod ...

Janina uit Helmond
30-09-2026
Persoonlijke begeleiding en snelle service
Ik ben ontzettend tevreden over mijn ervaring met mijn hypotheekadviseur. Vooral de goede bereikbaarheid van zowel mijn adviseur als de backoffice heb ik als zeer prettig ervaren. Door de korte lijntjes kon er snel worden geschakeld en was mijn hypotheek snel geregeld. Ik heb goed en duidelijk advies gekregen en er is ook gebruikgemaakt van de biedverzekering, wat mij veel zekerheid gaf. Kortom: deskundige begeleiding, snelle communicatie en een prettige persoonlijke aanpak. Zeker een aanrader!

Ik ben ontzettend tevreden over mijn ervaring met mijn hypotheekadviseur. Vooral de goede bereikbaarheid van zowel mijn adviseur als de backoffice heb...

Siena uit Rotterdam
28-09-2026

Op de hoogte blijven?

Schrijf je in voor onze nieuwsbrief boordevol tips, hypotheeknieuws en aanbevelingen.