Rekentools
 Afspraak
 Kennisbank


In het kort
- Een startershypotheek gebruik je om jouw eerste woning te kopen
- In 2026 kun je gebruikmaken van de startersvrijstelling voor de overdrachtsbelasting, tot maximaal 555.000 euro woningwaarde.
- Ook met een tijdelijk contract of als zzp’er zijn er mogelijkheden, maar de bank kijkt dan extra kritisch naar je inkomen.
Wat is een startershypotheek?
De startershypotheek is er voor iedereen die voor het eerst een huis kopen en een hypotheek wil afsluiten. Het is geen aparte hypotheekvorm, maar een annuïtaire, lineaire of aflossingsvrije hypotheek met een paar voordelen speciaal voor starters.
Of je een hypotheek voor starters kunt krijgen hangt daarom af van de factoren die ook voor andere hypotheken belangrijk zijn, namelijk: jouw inkomen, de rente, eventuele andere schulden, je leeftijd, de woningwaarde en de hypotheekvorm die je kiest.

“De starterslening klinkt misschien als een hypotheek met speciale regels voor starters, maar dat is niet zo. Het is voor iedereen die de eerste keer een huis koopt en heeft geen speciale voorwaarden.”
Koen Visser, hypotheekadviseur bij Frits
Let op: een startershypotheek is niet hetzelfde als een starterslening.
| Onderdeel | Startershypotheek | Starterslening |
| Wat is het? | Je gewone hypotheek voor je eerste koopwoning | Extra lening bovenop je hypotheek |
| Van wie? | Bank | Gemeente of provincie via SVn |
| Doel | Je woning financieren | Gat dichten tussen koopsom en maximale hypotheek |
| Altijd beschikbaar? | Ja, als je aan bankvoorwaarden voldoet | Nee, verschilt per gemeente |
| NHG nodig? | Niet altijd | Verplicht |
| Maandlasten | Direct rente en aflossing | Eerste 3 jaar meestal geen maandlasten |
| Maximale hoogte | Afhankelijk van inkomen en woningwaarde | SVn noemt maximaal 20% van koopsom/aanneemsom of marktwaarde, maar gemeente bepaalt de grens |
Voorwaarden: kun jij een startershypotheek krijgen?
Een startershypotheek is eigenlijk een gewone hypotheek, maar met een paar voordelen voor starters. Dat betekent dat de bank beoordeelt op basis van jouw inkomen, hoeveel eigen geld je beschikbaar hebt en de woning die je wilt kopen. Net als voor iedere andere hypotheek die je zou aanvragen.
Inkomen: loondienst, zzp of tijdelijke contract
| Situatie | Waar kijkt de bank meestal naar? |
| Vast contract | Je huidige inkomen, werkgeversverklaring of inkomensbepaling loondienst |
| Tijdelijk contract met intentieverklaring | Vaak vergelijkbaar met vast contract, als de verklaring klopt |
| Tijdelijk contract zonder intentieverklaring | Arbeidsverleden, gemiddelde inkomen of arbeidsmarktscan |
| Uitzendkracht | Soms mogelijk met een perspectiefverklaring |
| Zzp’er of ondernemer | Jaarcijfers, aangiftes, continuïteit en inkomensverklaring ondernemer |
Eigen geld en de kosten koper
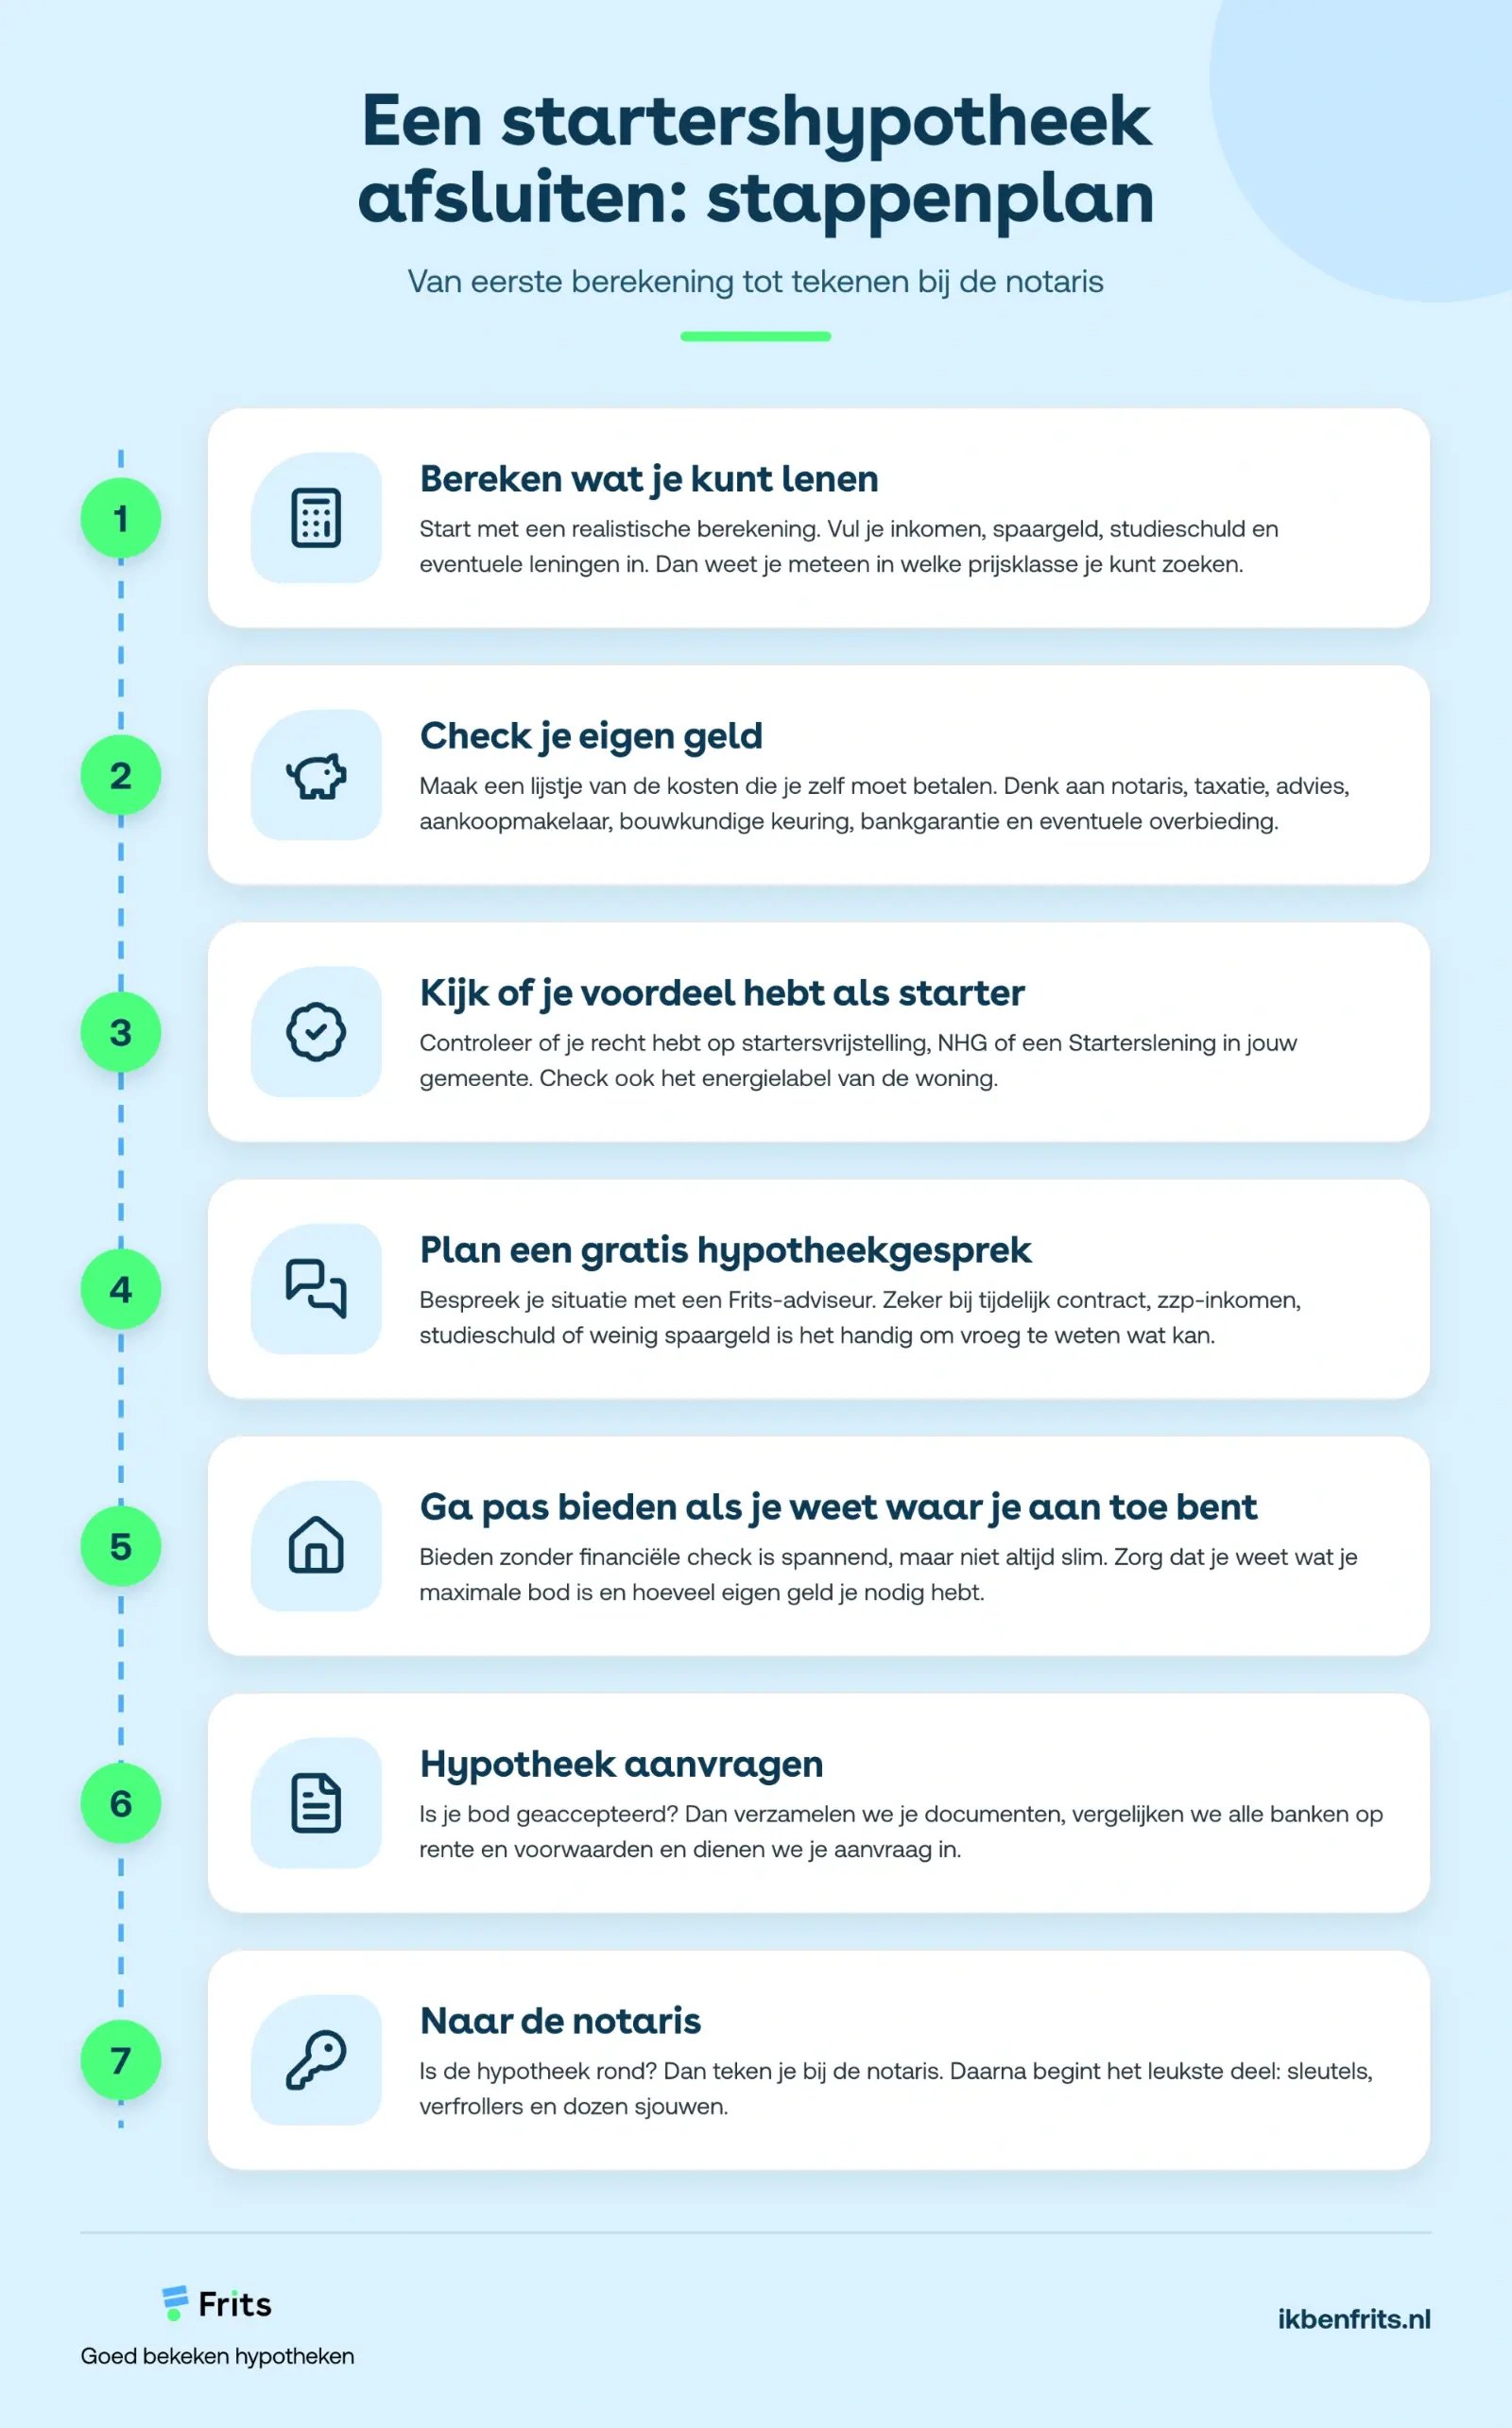
Als starter heb je bijna altijd eigen geld nodig om een huis te kopen. Je hypotheek mag meestal maximaal 100% van de woningwaarde zijn. Dat betekent dat je zelf de kosten moet betalen voor bijvoorbeeld het hypotheekadvies, de notaris, taxatie, bankgarantie, aankoopmakelaar, eventuele NHG en de bouwkundige keuring.
Voordelen van de startershypotheek
Vrijstelling van overdrachtsbelasting
Als starter kun je profiteren van een paar voordelen, zoals de startersvrijstelling voor de overdrachtsbelasting. Wil je daar gebruik van maken? Dan moet je op het moment van de overdracht minimaal 18 en nog geen 35 jaar oud zijn. De woningwaarde mag in 2026 niet hoger zijn dan 555.000 euro.
Daarnaast moet je voldoen aan drie aanvullende voorwaarden:
- Je moet de woning zelf gaan bewonen als hoofdverblijf
- Je mag de vrijstelling niet eerder hebben gebruikt
- Je moet dat schriftelijk verklaren bij de notaris
Tip: de overdrachtsbelasting bedraagt 2%. Bij een huis van 400.000 euro scheelt dat je 8.000 euro.
Let op: de startersvrijstelling geldt per persoon. Kopen jullie samen en is één van jullie 35 jaar of ouder? Dan kan de jongere koper misschien vrijstelling krijgen over het eigen aandeel, terwijl de ander gewoon 2% overdrachtsbelasting betaalt.
Starterslening
Een tweede voordeel is de Starterslening, die in ruim 300 gemeenten, bij de meeste provincies en meer dan twintig woningcorporaties beschikbaar is. Ontdek bij SVn (Stimuleringsfonds Volkshuisvesting Nederlandse gemeenten) of je daar gebruik van kunt maken.
De Starterslening is een aanvullende lening, naast je eerste hypotheek. De lening overbrugt het bedrag dat jij nodig hebt tussen de prijs van de woning en het bedrag dat je bij de bank kunt lenen. De voorwaarden die hiervoor gelden verschillen per gemeente.
Let op: over de Starterslening betaal je de eerste jaren vaak niets. Tegelijkertijd blijft het wel een lening, dus moet je het bedrag later alsnog een keer terugbetalen.
NHG voor starters
NHG staat voor Nationale Hypotheek Garantie. Dat is een initiatief van de overheid, om banken meer zekerheid te bieden dat de hypotheek wordt terugbetaald. Daardoor betaal jij een lagere rente. In 2026 kun je NHG krijgen voor huizen tot maximaal 470.000 euro. Wil je energiebesparende maatregelen meefinancieren? Dan loopt de grens zelfs op tot 498.200 euro.
| Voordeel van NHG | Waarom handig voor starters? |
| Vaak lagere rente | Lagere maandlasten |
| Vangnet bij problemen | Bijvoorbeeld bij baanverlies, scheiding of arbeidsongeschiktheid |
| Duidelijke normen | Je leent verantwoord |
| Mogelijk in combinatie met Starterslening | Starterslening vereist vaak NHG |
Welke hypotheekvormen passen bij starters?
De annuïteitenhypotheek is het meest populair bij starters. Als je de hypotheek in 30 jaar aflost voldoe je aan de voorwaarden voor hypotheekrenteaftrek. Daarnaast zorgt deze hypotheekvorm ervoor dat je de eerste jaren relatief weinig per maand betaalt.
Annuïteitenhypotheek
Bij een annuïteitenhypotheek betaal je elke maand een vast bruto bedrag, opgebouwd uit rente en aflossing. In het begin betaal je relatief veel rente en los je weinig af. Later draait dit om.
Handig als je steeds dezelfde maandlasten wilt, die in het begin niet te hoog zijn.
| Voordeel | Nadeel |
| Bruto maandlast blijft gelijk | Netto maandlast kan later stijgen |
| Vaak populair bij starters | Je lost in het begin minder snel af |
| Duidelijk en voorspelbaar | Totale rentelasten hoger dan bij lineair |
Lineaire hypotheek
Bij een lineaire hypotheek doe je elke maand dezelfde aflossing. Daardoor daalt de hypotheekschuld sneller. Je maandlasten zijn in het begin hoger, maar dalen daarna.
Handig als je hogere beginlasten kunt betalen, en sneller wilt aflossen.
| Voordeel | Nadeel |
| Je lost sneller af | Hogere maandlasten in het begin |
| Minder totale rente over de looptijd | Niet altijd haalbaar voor starters |
| Maandlast daalt langzaam | Minder ruimte voor andere plannen |

Bronnen:
Rijksoverheid. Wanneer krijg ik vrijstelling van overdrachtsbelasting? Geraadpleegd op 14 september 2026
NHG. Hoe krijg ik een hypotheek zonder vast contract? Geraadpleegd op 14 september 2026.