Rekentools
 Afspraak
 Kennisbank


In het kort:
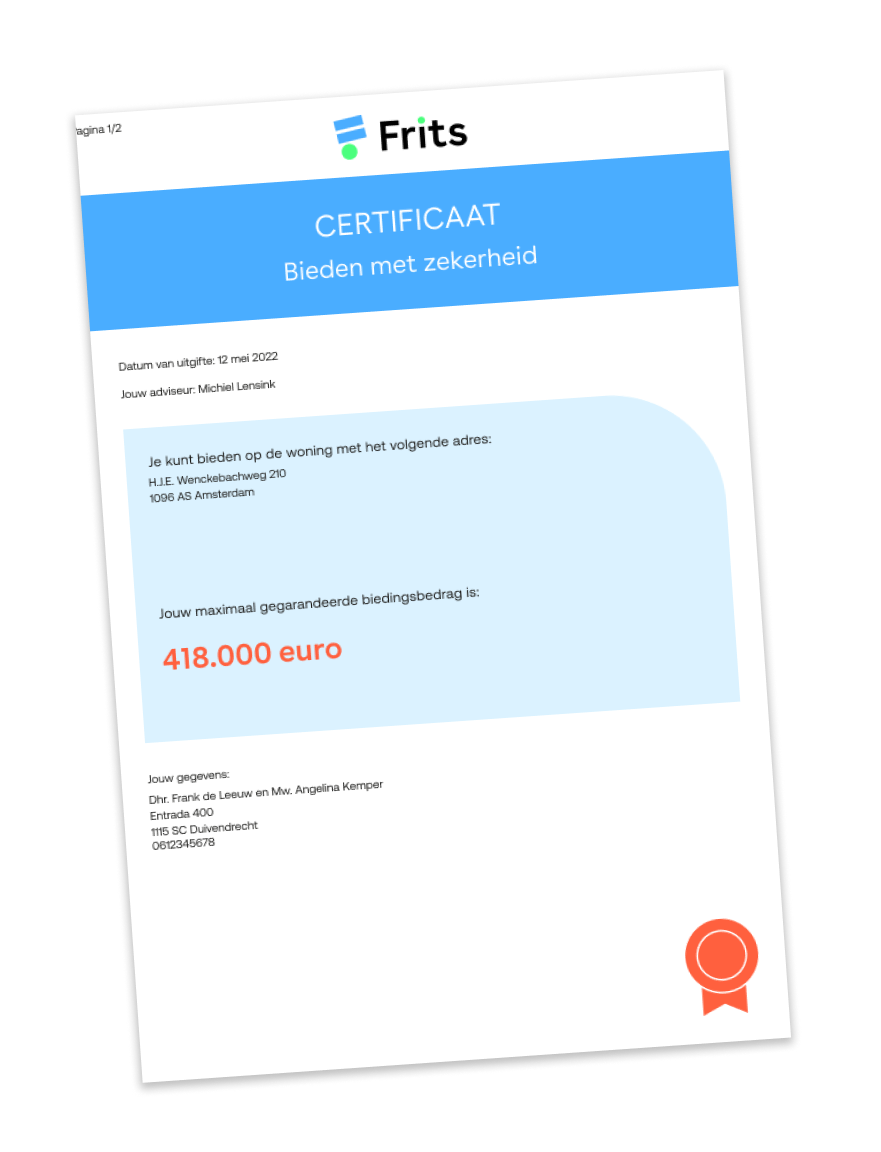
- Een financieringsverklaring laat zien welk bedrag je volgens je adviseur leent voor de aankoop van een huis.
- Hypotheekverklaring is een tweede naam voor hetzelfde document. Je komt ook financiële haalbaarheidsverklaring en financieringscheck tegen.
- Je adviseur geeft de verklaring af, niet de bank. Je adviseur baseert zich op je inkomen, je eigen geld, een eventuele schenking, de waarde van je huidige huis en je schulden.
- Je gebruikt de verklaring op twee momenten: bij de inschrijving voor een nieuwbouwproject en bij een bod op een bestaande woning.
- De verklaring is géén bindend hypotheekaanbod. Hij geeft dus geen zekerheid dat de lening er komt.
- Bij Frits heet deze verklaring het Biedcertificaat. Het is gratis, net zoals het eerste gesprek.
Wat staat er in een financieringsverklaring?
De financieringsverklaring is kort, meestal één pagina. Daarop staan vier dingen:
- Het bedrag dat je volgens de berekening leent.
- De datum waarop de adviseur de berekening maakte.
- De naam van de adviseur met het vergunningnummer van het advieskantoor. Daarmee ziet de makelaar dat de berekening van een adviseur met een AFM-vergunning komt.2
- Het adres waarvoor de verklaring geldt.
Achter het leenbedrag zit een volledige toets. Je hypotheekadviseur kijkt naar vijf onderdelen:
- Je inkomen. Dit bepaalt voor het grootste deel hoeveel je kunt lenen, samen met je vaste lasten.
- Je eigen geld. Alles wat je boven de woningwaarde biedt, betaal je met eigen geld.
- Een eventuele schenking. Je adviseur wil weten waar het geld vandaan komt en of je het vrij besteedt.
- De waarde van het huis waarin je nu woont. Verkoop je je huis met overwaarde? Dan telt die overwaarde mee als eigen geld.
- Je schulden. Een studieschuld, een krediet of private lease verlaagt het bedrag wat je kan lenen.
Bereken direct wat jij kunt lenen
Wat kost een financieringsverklaring?
Onze hypotheekadviseurs stellen gratis een financieringsverklaring (Biedcertificaat) voor je op. Tijdens je eerste gesprek maken we samen een berekening. Die nemen we meteen samen door en aan het einde ligt het Biedcertificaat voor je klaar. Je vindt het ook altijd terug in je persoonlijke dashboard, waar je het eenvoudig downloadt als PDF.
Bij Frits hoort de verklaring er gewoon bij. Zonder extra kosten. Handig toch? Bij andere partijen verschilt dat. Sommige aanbieders leveren de verklaring gratis bij een oriënterend gesprek, andere rekenen het mee in de advieskosten. Vraag het na voordat je een gesprek inplant.
Heb je ook een financieringsverklaring nodig, plan dan een hypotheekgesprek in met een van onze adviseurs. We helpen je graag verder.

Wanneer heb je een financieringsverklaring nodig?
Er zijn drie momenten waarop je de verklaring nodig hebt.
Bij de inschrijving voor een nieuwbouwproject. De ontwikkelaar of de verkopende makelaar vraagt er dan om. Het is vaak een verplicht onderdeel van de inschrijving. Zonder verklaring zou het kunnen zijn dat je inschrijving niet meetelt in de selectie.
Bij een bod op een bestaande woning. De verkopende makelaar vraagt erom als je biedt op dat mooie huis dat je ziet tijdens je huizenjacht. Zonder verklaring is je bod zwakker als er meer geïnteresseerden zijn, ook bij een gelijk bedrag.
Bij je eigen oriëntatie, voordat je gaat bezichtigen. In de oriëntatiefase gebruik je de verklaring vooral zelf: je weet tot welk bedrag je meedoet en je voorkomt dat je gaat kijken bij huizen buiten je bereik.
"Veel mensen vragen de financieringsverklaring pas aan als ze een bod hebben gedaan. Regel hem zodra je serieus gaat kijken naar huizen, dan hoef je bij een bezichtiging niet te wachten voordat je kunt bieden."
Een financieringsverklaring is geen hypotheekofferte
Veel mensen denken dat ze met een financieringsverklaring een toezegging van de bank in handen hebben, maar de verklaring is een berekening, geen aanbod. Dat verschil merk je zodra de financiering niet rondkomt en je een beroep doet op het financieringsvoorbehoud. De verkoper vraagt dan een afwijzing op papier van een erkende bank².
| Document | Wie geeft het af? | Bindend | Waarvoor gebruik je het? |
| Financieringsverklaring | Je adviseur | Nee | Om een bod of een nieuwbouwinschrijving te onderbouwen |
| Renteaanbod | De bank | De rente staat vast, de lening nog niet | Je rente vastzetten na je adviesgesprek |
| Bindend hypotheekaanbod | De bank | Ja | De hypotheek definitief maken |
Financieringsverklaring, biedcertificaat of oriëntatiecertificaat: wat is het verschil?
Er zijn verschillende namen voor de financieringsverklaring in het algemeen. Elke aanbieder heeft ook nog eens een eigen merknaam voor hetzelfde document. Dat maakt vergelijken lastig. Hieronder de bekendste namen:
| Naam | Aanbieder | Kosten |
| Biedcertificaat | Frits | Gratis, inclusief het eerste gesprek |
| Hypothekercertificaat | De Hypotheker | Geen bedrag vermeld op de pagina |
| Oriëntatiecertificaat | ING | Geen bedrag vermeld op de pagina |
| Financieringscheck | Losse adviseurs en advieskantoren | Verschilt per kantoor |
De verklaring is geen vervanging van het financieringsvoorbehoud.
*De geldigheid is geen eigenschap van het document, maar een eis van degene die het opvraagt.
Een financieringsverklaring aanvragen in 3 stappen
Een financieringsverklaring aanvragen kost je bij Frits weinig tijd. Je doorloopt drie stappen:
- Bereken eerst je biedruimte. In onze rekentool zie je wat je leent en wat je maandlasten worden. Dit doe je zelf, zonder afspraak, in een paar minuten
- Plan je gratis eerste gesprek. Je kiest een datum en tijd die jou uitkomen. Vul daarvoor de Fritsanalyse in. Die vormt de basis van je verklaring. Handig om klaar te hebben liggen: je inkomensgegevens, een overzicht van je spaargeld en een overzicht van je leningen. Zorg ervoor dat je de juiste documenten aanlevert, dan is het gesprek in anderhalf uur klaar.
- Ontvang je Biedcertificaat. In een gesprek nemen we de berekening samen door. Daarna ligt je verklaring klaar. Je adviseur laat ook zien hoe je zelf een verklaring voor een volgende woning maakt.
Voordelen van een hypotheekverklaring, en wat hij niet oplost
Een hypotheekverklaring helpt je bij het bieden, maar lost niet alles op. Daarom zetten we het voor je op een rijtje:
Wat het document wél doet:
- je weet precies tot welk bedrag je meedoet
- de verkoper ziet je als serieuze kandidaat, omdat je al met een adviseur sprak
- de berekening is al gedaan, dus je kunt sneller bieden
- bij nieuwbouw doe je mee in de selectie bij overinschrijving
- na het eerste gesprek maak je onbeperkt nieuwe verklaringen aan, zonder tussenkomst van een adviseur
Wat het document níet doet:
- het is geen garantie dat de lening er komt
- het dekt je niet als je zonder financieringsvoorbehoud biedt
- het vervangt geen taxatie, en de taxatiewaarde bepaalt uiteindelijk hoeveel je leent
- het verplicht een makelaar tot niets
Een verklaring versterkt je positie zeker, maar hij neemt het risico van afwijzing voor een huis niet weg.

Frits fixt het voor je
Nu weet je hoe de financieringsverklaring werkt. Wil je nog meer kans maken op het beste bod? Dat kan met de Biedverzekering. Hiermee kun je een bod uitbrengen zonder ontbindende voorwaarden. Met een bod zonder ontbindende voorwaarden heb je wel tot vier keer meer kans op het winnende bod! En, mocht de financiering niet rondkomen, dan loop je géén risico op een boete (dit is 10% van de koopsom)!
Een bod zonder voorbehoud betekent dat de verkoper direct na de drie dagen wettelijke bedenktijd al zekerheid heeft. Bij een bod onder voorbehoud van financiering moet de verkoper zes tot acht weken wachten voordat het zeker is dat de koop doorgaat. Dit maakt jouw bod aantrekkelijker, soms zelfs aantrekkelijker dan hogere biedingen met financieringsvoorbehoud. De Biedverzekering zorgt dus voor een voorsprong, waardoor je vier keer meer kans hebt op een geaccepteerd bod!
Bronnen:
- https://www.ikbenfrits.nl/hypotheek/huis-kopen/onder-voorbehoud-van-financiering/ artikel over de ontbindende voorwaarden en de documentatieplicht bij een beroep op het financieringsvoorbehoud
- AFM, over de vergunningplicht voor hypotheekadvies en de aanbieder van een hypotheekadvies: https://www.afm.nl/nl-nl/consumenten/themas/financieel-advies/check-je-aanbieder
- De Hypotheker, voorwaarden Hypotheker Certificaat, geraadpleegd 29 juli 2026: https://www.hypotheker.nl/diensten/hypotheker-certificaat/
- ING, Oriëntatiecertificaat, geraadpleegd 29 juli 2026: https://www.ing.nl/particulier/hypotheek/contact/orientatiecertificaat