


 Rekentools
 Afspraak
 Kennisbank
Hypotheek meenemen bij verhuizen
Heb je nu een lage rente en wil je jouw hypotheek meenemen naar je nieuwe huis? Dan kun je vaak gebruikmaken van de verhuisregeling. Hiermee neem je (een deel van) je huidige hypotheek en rente mee naar je volgende woning. Dit is vooral interessant als jouw rente lager is dan de huidige marktrente. Hoe deze regeling precies werkt, verschilt per bank.


Hypotheekadvies voor het meenemen van je hypotheek
Dit kun je van ons verwachten:


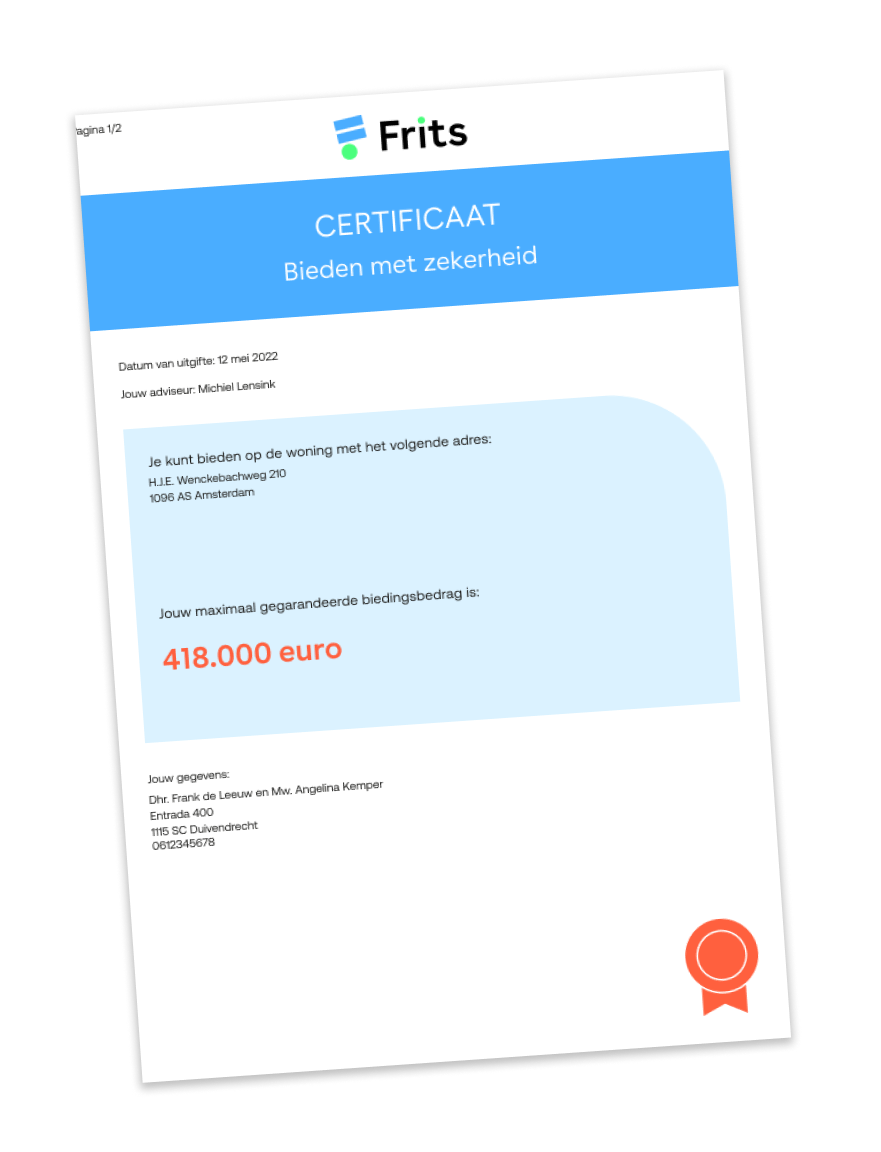
Versla de huizenmarkt: ruim 4x meer kans op een winnend bod met onze Biedverzekering
Met onze Biedverzekering heb jij een streepje voor tijdens het bieden op jouw droomhuis. Je kunt met onze Biedverzekering zelfs bieden zonder voorbehoud van financiering!

Download het gratis E-book “Help! Ik koop een huis”.
Er komt veel op je af bij het kopen van een huis. Daarom hebben we een handige checklist gemaakt. Dan weet je zeker dat je overal aan denkt!



Waar je hypotheek ook loopt, wij staan voor je klaar

Klanten over ons hypotheekadvies
Complimentjes of kritiek? Opmerkingen of tips? Lucht hier je hart of lees wat anderen van ons vinden.
 9.7
Prettige communicatie en resultaatgericht contact.
Gedurende het gehele proces van advies tot hypotheek, zowel via telefoon als e-mail; goede toon, juiste vragen en goed advies afgestemd op mijn situat...
Top!!
Walter en Maud hebben ons echt top geholpen! Samen met mijn vriend hebben we via Frits onze eerste hypotheek kunnen afsluiten. Mijn vriend heeft een ...
Snelle professionele service
Het leek alsof onze hypotheek adviseur 24/7 beschikbaar was. Gemakkelijk voor ons om een afspraak met haar in te plannen op zeer korte termijn. We kr...
Snel, soepel en efficiënt.
Van het eerste gesprek tot en met het finale akkoord verliep het proces snel en soepel. De bereikbaarheid, reactiesnelheid én flexibiliteit was weer e...
Kundig, snel en zeer hulpvaardig!
Lisette is een zeer ervaren hypotheekadviseur die goed weet waar ze het over heeft. Ze heeft mij zeer goed geholpen met de aankoop van mijn eerste hui...
Persoonlijk en uitstekend geholpen.
Esmee Hullemans (adviseuse) heeft ons samen met Jackie Kloosterhof (backoffice) uitstekend begeleid en geholpen in het proces om een hypotheek af te s...
Duidelijk en inhoudelijk goed geïnformeerd
Onze ervaringen zijn positief. Tweede keer dat we de hypotheek hebben laten verzorgen door Frits. Zoals gezegd duidelijk, juist en vriendelijk.
Goed geholpen van begin tot eind!
Wij zijn uitstekend geholpen door Eline in onze zoektocht naar de juiste hypotheek. Het contact met Eline was fijn. Ze neemt echt de tijd om alle opti...
Kundig, duidelijk, vriendelijk en goed bereikbaar
Wij sloten onze eerste hypotheek af met Jeannine Halloul van Frits. We hadden ons geen betere ervaring kunnen wensen. Jeannine was sinds het allereers...
Jeannine verzorgde zeer persoonlijke en professionele begeleiding bij onze hypotheekaanvraag.
We hebben de begeleiding van Jeannine als zeer prettig ervaren. Ze is goed ingevoerd in de onderliggende materie. Ze neemt verantwoordelijkheid en is ...
Betrokken en vakkundig geholpen
Het is gelukt om voor een nieuwe baan uren verderop te gaan wonen! Dat viel nog niet mee, want de oude baan hield op en de nieuwe zat proeftijd bij. D...
Positief want we hebben we een getekende definitieve offerte binnen!
Positief: => Snelle, heldere communicatie. Zowel per app, digitaal, mail en telefonisch. Koen was erg meedenkend, begripvol en geduldig in de omgang ...
Zeer goed en geduldig geholpen
Persoonlijk advies, laagdrempelig contact en goede bereikbaarheid, ook bij vervolgvragen. Daarnaast kunnen ze je helpen bij het tegen gereduceerde tar...
Snel, flexibel en volledig online geholpen
Zeer tevreden zijn wij met Frits als hypotheekadviseur. Binnen 3 weken na het eerste gesprek konden wij onze starterswoning kopen en werd via prettig ...
Uitstekend
Professionele en uitstekende hulp van Esmee Hulleman (adviseur) en Claudia de Boer (backoffice). Het proces vanuit Frits loopt allemaal erg vlot en zo...
Enthousiast geworden?
We nemen graag alle mogelijkheden met je door.