Rekentools
 Afspraak
 Kennisbank


In het kort:
- Je inkomen bepaalt voor een groot deel of je een huis kunt kopen.
- Ook eventuele schulden, de rente, je arbeidsovereenkomst en het energielabel zijn belangrijk.
- Een vast contract is niet verplicht: ook met flexwerk en als zzp’er zijn er mogelijkheden.
Bereken direct wat jij kunt lenen
Hoeveel hypotheek kan ik krijgen met mijn salaris?
Banken gebruiken voor hun beoordeling de loan-to-income-toets. Simpel gezegd berekenen ze welk deel van je inkomen je verantwoord mag besteden aan rente en aflossing voor de hypotheek.
Er gelden wettelijke leennormen, die de overheid elk jaar opnieuw vaststelt. Hoeveel je mag lenen hangt daarom onder andere af van je inkomen, de rente en andere financiële verplichtingen die je hebt. Daardoor bestaat er geen vaste vermenigvuldigingsfactor zoals 4,5x je inkomen die voor iedereen klopt.
Verdienen jij en je partner hetzelfde brutobedrag als een ander stel? Dan kunnen jullie maximale hypotheken toch van elkaar verschillen. Een studieschuld, private lease of een ander rentepercentage kunnen bijvoorbeeld tot verschillen leiden.

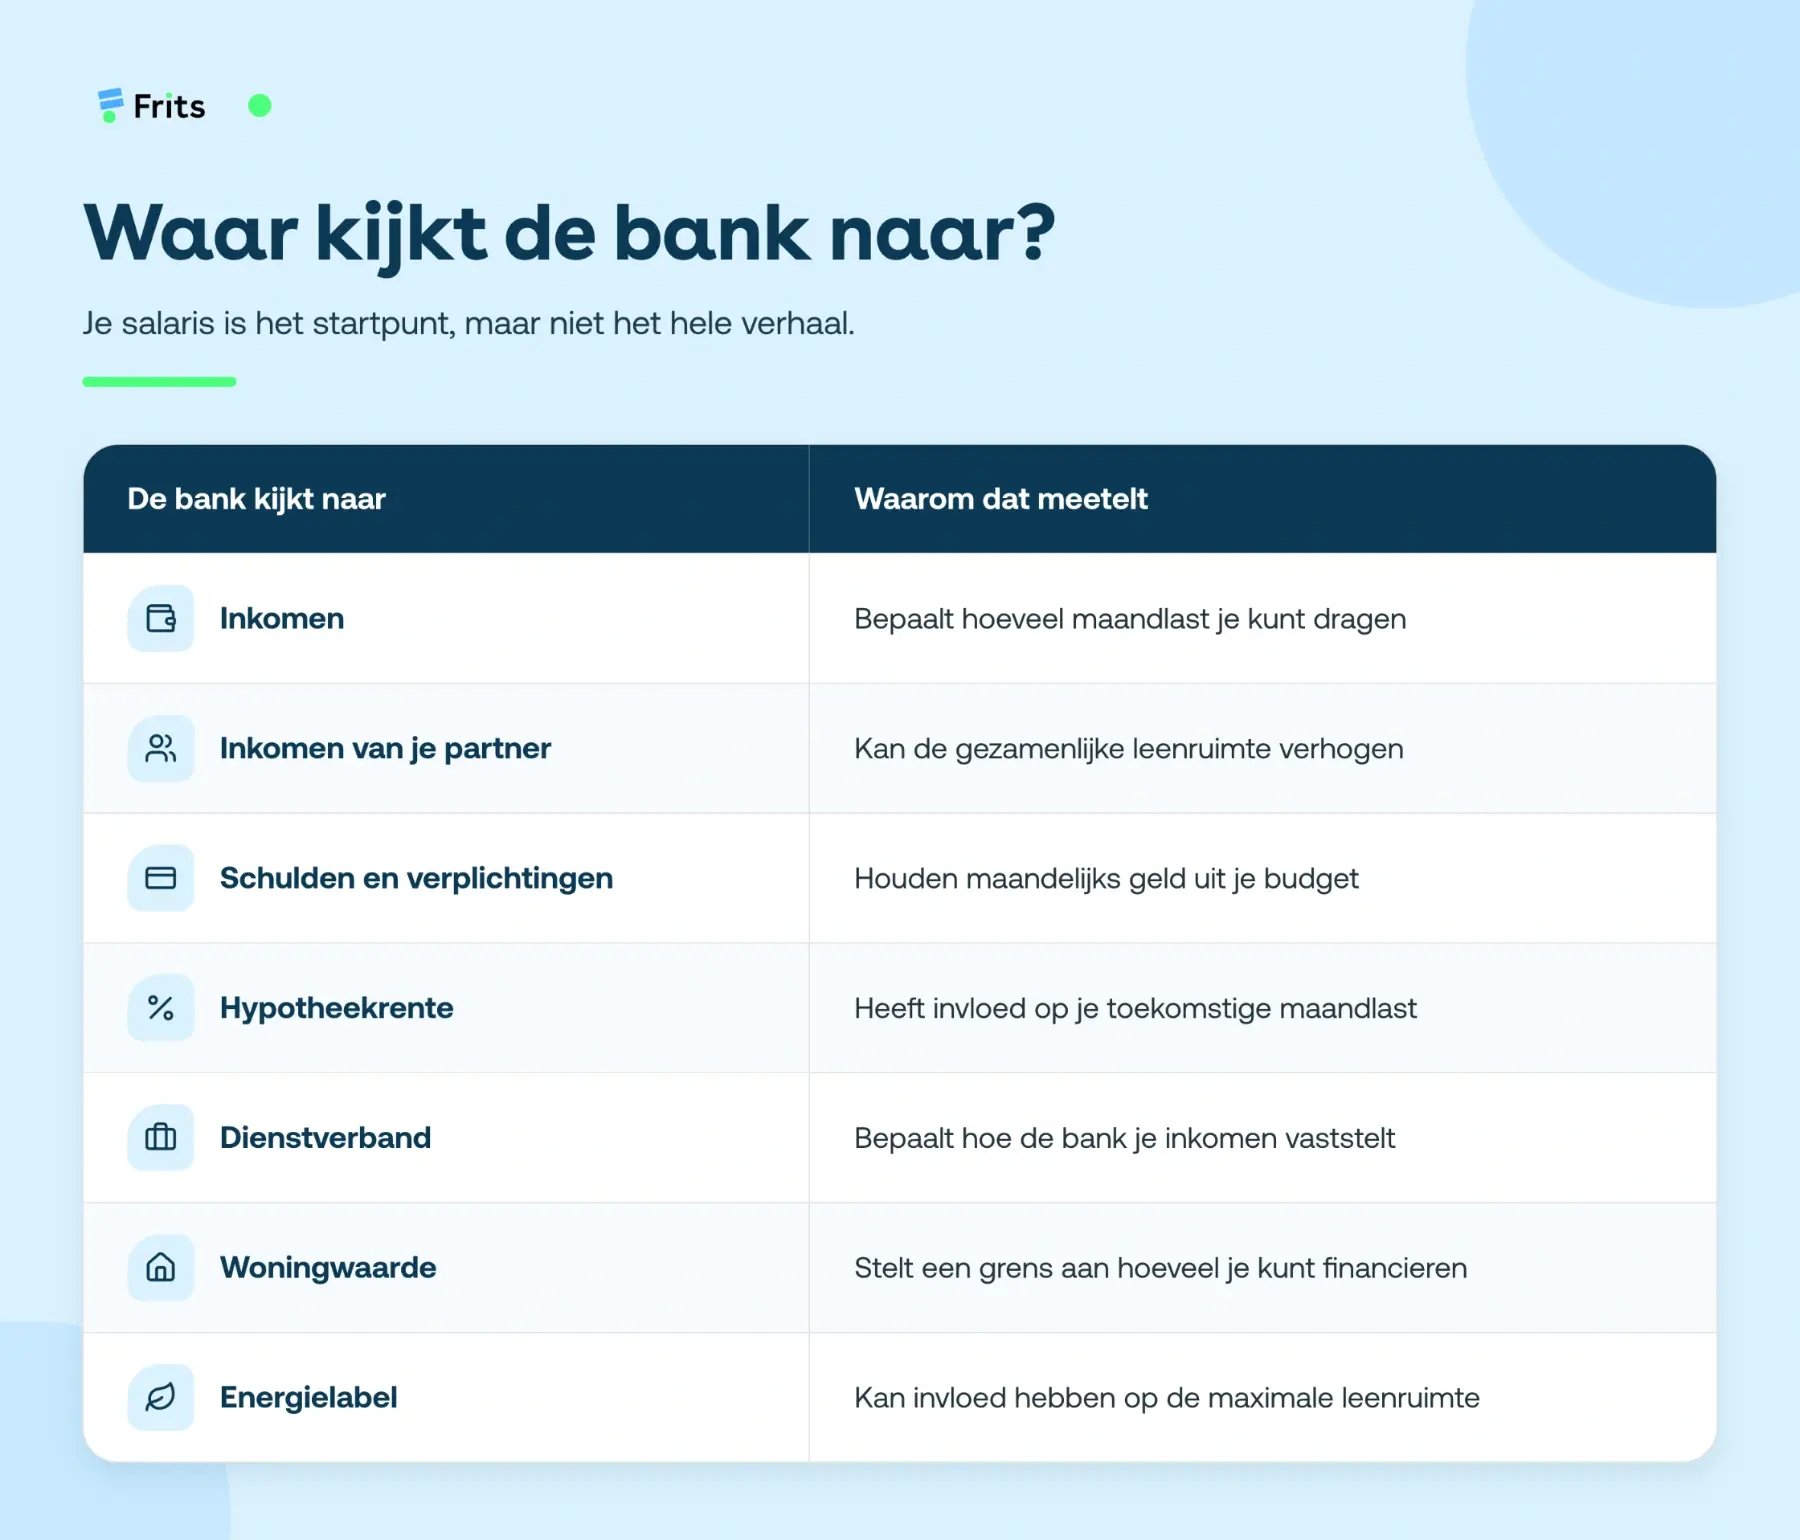
Kan ik dit huis kopen? Hier kijkt de bank naar:
“Vaak hebben starters allerlei looncomponenten zoals het mobiliteitsbudget. Dat voelt als vast salaris, maar wordt niet door alle banken meegenomen. Dit geldt ook voor bonussen.”
Sigrid Schuurman, hypotheekadviseur bij Frits
Kan ik een huis kopen met mijn salaris?
Of je een huis kunt kopen hangt dus deels af van je salaris. De bank beoordeelt zowel de hoogte als het type inkomen, en berekent daarmee het toetsinkomen. Wij zetten de mogelijkheden voor je op een rij.
- Bij een vast contract
Als je een vast contract hebt wordt jouw inkomen meestal beoordeeld als ‘bestendig’. Je kunt het inkomen aantonen met een werkgeversverklaring of een Inkomensbepaling Loondienst. Houd er rekening mee dat sommige variabele loondelen niet automatisch volledig meetellen. Daarom is je toetsinkomen niet altijd gelijk aan je bruto jaarsalaris. - Zonder vast contract
Ook zonder vast contract kun je in veel gevallen een huis kopen met jouw salaris. Heb je een tijdelijk contract met een intentieverklaring van een werkgever, die aangeeft je onder voorwaarden voor onbepaalde tijd te willen behouden? Dan behandelt NHG dat op dezelfde manier als inkomen uit een vast contract. Ben je flexwerker? Dan kan een Arbeidsmarktscan helpen. Voor uitzendkrachten is de perspectiefverklaring belangrijk. - Als zzp’er of andere ondernemer
Ook voor zzp’ers en andere ondernemers zijn er mogelijkheden, bijvoorbeeld met een Inkomensverklaring Ondernemer. Meestal kijken banken naar de jaarcijfers van de afgelopen drie jaar en beoordelen ze jouw onderneming en het toekomstperspectief. Toch zijn er ook vaak mogelijkheden als je nog geen drie jaar jaarcijfers hebt.

“De meeste banken volgen de richtlijnen van NHG voor hun beleid. Bij Frits kijken we graag met je mee, omdat we ook de uitzonderingen kennen.”
Sigrid Schuurman, hypotheekadviseur bij Frits
Let op: jouw salaris is niet de enige grens
Zelfs als je met jouw salaris een huis kunt kopen is dat geen garantie dat je de hypotheek kunt krijgen die je nodig hebt. Zou je bijvoorbeeld 350.000 euro mogen lenen, maar wordt het huis getaxeerd op 325.000 euro? Dan is de maximale hypotheek 325.000 euro, omdat je maximaal 100% van de waarde van de woning mag lenen.
Bied je een hoger bedrag dan de getaxeerde waarde? Dan zal je het verschil dus zelf moeten betalen. Houd er rekening mee dat de aankoopkosten daar ook nog bij komen, zoals notariskosten, taxatiekosten, hypotheekadvies en overdrachtsbelasting.
“DUO-schulden blijven een grote teleurstelling voor voornamelijk starters, er was hen beloofd dat deze geen impact zou hebben, maar de uitstaande restschuld verlaagt de leencapaciteit. Houd er daarnaast rekening mee dat een lease auto in privé negatieve invloed heeft op je maximale leencapaciteit.”
Sigrid Schuurman, hypotheekadviseur bij Frits
Bronnen:
- Rijksoverheid. Hoeveel kan ik maximaal lenen voor mijn koopwoning? Geraadpleegd op 15 september 2026.
- Rijksoverheid. Hoe zwaar telt mijn studieschuld mee voor mijn hypotheek? Geraadpleegd op 15 september 2026.
- Nibud. Rapport Advies hypotheeknormen 2026. Geraadpleegd op 15 september 2026.
- Volkshuisvesting Nederland. Maximale hypotheek op basis van energielabel. Geraadpleegd op 15 september 2026.
- Nationale Hypotheek Garantie (NHG). Inkomensverklaring Ondernemer aanvragen. Geraadpleegd op 15 september 2026.
- Nationale Hypotheek Garantie (NHG). Hoe krijg ik een hypotheek met een vast contract? Geraadpleegd op 15 september 2026.
- Stichting Perspectiefverklaring. Wat is de perspectiefverklaring? Geraadpleegd op 15 september 2026.
- Belastingdienst. Alles over overdrachtsbelasting. Geraadpleegd op 15 september 2026.